株山人の投資徒然草

大手運用会社をリタイアし、八ヶ岳に住む株山人の日記

大手運用会社をリタイアし、八ヶ岳に住む株山人の日記

株を職業にして38年、株式投資の楽しさを個人投資家に伝えたい。
Kindle版の「株式需給の達人(おもしろ相場格言編)」を出版しました。
既刊の「株式需給の達人(実践的バリュエーション編)」「チャートの達人」「個人投資家の最強運用」「株式需給の達人(基礎編)」「株式需給の達人(投資家編)」とともに一読をおすすめします。

終活への道

終活は長いマラソン(39)お金は使ってこそ楽しい

墓


お金は墓場まで持って行くことはできない。
お金を使って人生を楽しむのが最良だ。
でも、使いすぎて悲惨な老後になるのも避けたい。
そこでバランスシートで管理してみよう・・・というわけだ。

前回の数値例で見てみよう。

資産 預貯金 1100万円  負債 借入金 400万円
   株式等 1200万円     医療費 200万円(将来)
   生命保険 100万円     介護費 300万円(将来)
                  葬式等 100万円(将来)
   土地  1000万円
   建物   300万円  資本 純資産 2700万円

   資産計 3700万円  負債資本計  3700万円


まずは「お金の断捨離」、簡単に言えばバランスシートのスリム化だ。
①借入金の合計400万円はすぐに返済する、その分預貯金が400万円減少する。
②将来受け取る生命保険を葬式等に使うので、生命保険と葬儀等を相殺する。
③土地・建物1300万円は家に住み続けるため、その分純資産から差し引く。
④医療費と介護費は将来のための費用でその分を預貯金から減らす。

その結果、バランスシートは以下のように断捨離=スリム化できる。

資産 預貯金  200万円  負債
   株式等 1200万円     
               資本 純資産 1400万円

   資産計 1400万円  負債資本計  1400万円

①〜④までの項目を両側から差し引くと、こんなにスリムなバランスシートになる。

結論として、株式を売却すれば預貯金と合わせて純資産=余剰資産1400万円、これを自由に使うことができる。
現実的に年金だけで生活できない場合、その生活費の補填が必要になる。
仮に月5万円とすると、10年間で600万円。
この分は自由に使えないとすると、自由に使えるのは800万円ということになる。

3700万円の資産があっても、使えるのは800万円。
この800万円を使って人生最後の無駄使いをする、これが老後の楽しみだ。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村     

終活は長いマラソン(38)おカネも断捨離?

スクリーンショット 2026-08-27 9.19.58


高齢者が亡くなる時「最も後悔したことは?」と尋ねられたら、なんと答えるのだろう。
人生の後悔なんていくらでもあるし、その答えは千差万別だろう。

でも一つの典型的な答えが「お金を貯め込んだのに使わなかった」という後悔だ。
優待生活で有名な桐谷さんも癌闘病をしているらしい。
それでも優待券を使うことばかり考えている。
7億円とも言われる資産額、これをどうするのだろう?
死に間際にお金ばかり貯め込んで使わなかったことを後悔するかもしれない。

お金を貯め込み、1億円、2億円を持っている人たちもたくさんいる。
でもその人たちのうちの何人かは確実に、ケチケチ貯め込むが、うまくお金を使えなかったと後悔する。
もっと使って楽しめばよかった・・・これは人生で最大の後悔なのではないかと思う。


節約生活を続け、お金を貯め込み高額資産を達成する、これが人生の目的になってしまってはなんだか本末転倒ではないかと思う。
いかにお金を使って人生を楽しみ、食べたい物を食べ、好きな事・やりたい事を全部やって死ぬ、これが一番じゃないのだろうか?

と言うわけで、「おカネの断捨離」を考えてみたい。
まずは、平均的な高齢者家計の資産、負債、自己資本を簡単にバランスシートにしてみよう。

まず、資産項目だが、ここには預貯金、株式、債券、投信などの金融商品、加えて土地、建物という実物資産が入る。
バランスシートの右側には負債項目、住宅ローンやその他の借金、加えて将来の出費となる、入院費や介護費、葬式代、なども含めておいた方がいい。
右側の下に純資産があるが、これは資産項目から負債項目を差し引いた金額になる。

簡単な数値例を挙げてみよう。
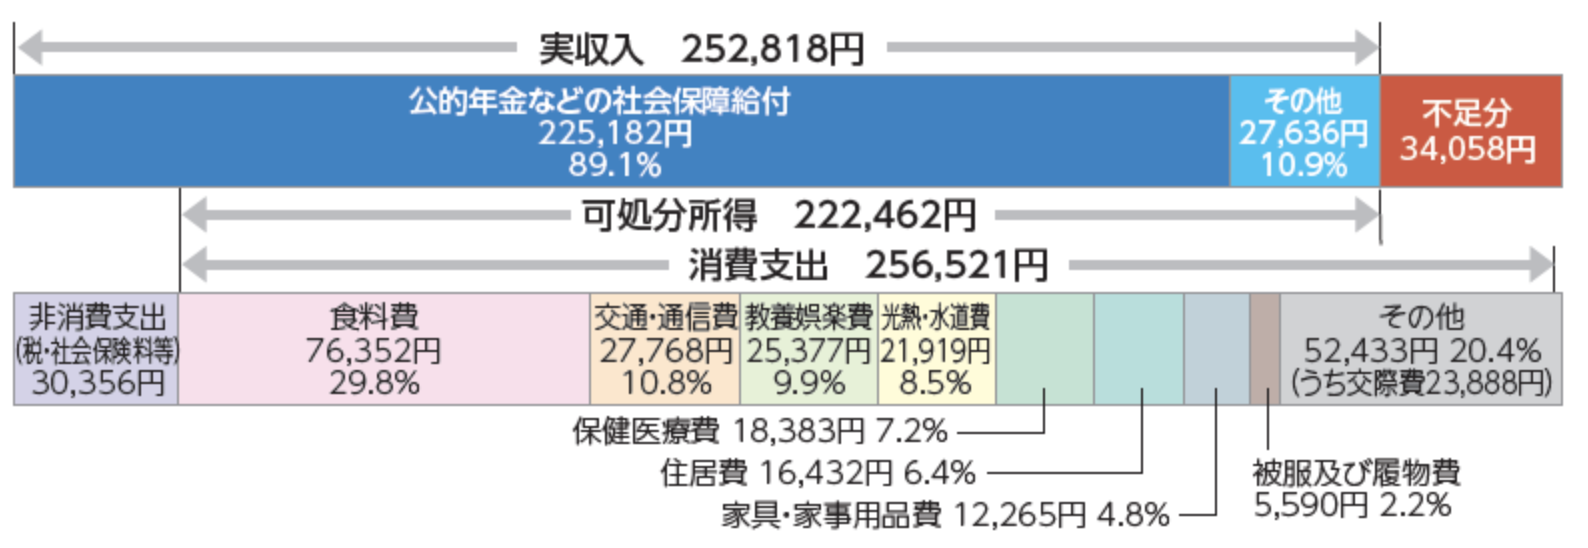
70歳台の平均値から平均的な資産ー負債を作ってみた。

資産 預貯金 1100万円  負債 借入金 400万円
   株式等 1200万円     医療費 200万円
   生命保険 100万円     介護費 300万円
                  葬式等 100万円
   土地  1000万円
   建物   300万円  資本 純資産 2700万円

     合計3700万円  負債資本計  3700万円
(このうち、医療費・介護費・葬式等は将来必要になる予想額)

お金の断捨離はできるだけ項目を整理して終活していくことを目標にする。
資産総額で3700万円を持っているわけだが、使える金額はずっと小さい。

重要なのは・・・
①人生の終わりまでに、この純資産を使って十分に人生を楽しむこと。
②住宅ローンや借金はできるだけ早く返済し、バランスシートをスリムにすること。
③将来必要になる医療費や介護費は現金で払えるように準備しておくこと。
・・・この三つが重要だろう。

次回、よく考えてみたい。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村     
終活は長いマラソン(37)おカネも断捨離?

カジノ


ニュースなどを見ていると、現代人はホントにおカネに振り回され過ぎじゃないかと思ってしまう。

新NISAのコマーシャルの会話で・・・
友人に「まだ、NISAって難しくない?」と言われて・・・
本人が「やっているフリをする」と答える。

年金支給日には、郵便局に列を作る高齢者がテレビに登場する。
レポーターが「年金、いくらもらえました?」とインタビューをする。
高齢者は「たった5万円。これじゃ生活できない」と不満を言う。
これが2ヶ月に一回、テレビで繰り返される。

こんな高齢者の年金支給日ばかりを見させられて、多くの若者も自分の将来が心配になる。
今の生活を犠牲にしてでも、貯金に励まないと老後の生活が成り立たないと思ってしまう。
そして・・・
多くの若者が新NISA口座を作り、セッセセッセと貯蓄に励む。
新NISAの積立て枠を満額にするために無理やり口座におカネを入金する。
そうなると、生活費が不足し切り詰めた生活になる、「NISA貧乏」に落ちいる。

なんか年金に不満を言う人ばかり見せられると、高齢者全体が生活苦にあるような気がしてくる。
それを見た若者たちにも老後の不安ばかりが強調される。
結果、カネ、カネ、カネ・・・妄想のようにカネばっかりになる。

でもカネは使わなきゃ、面白くない。
持っているだけじゃ、何も楽しいことがない、それがおカネの正体だ。
必要なのは、老後の資金をどう貯めるかじゃなくても、どうやってお金を合理的に使うかではないかと思う。
しかし、自分が何年生きるかも、病気したり介護を受けたり、そうした費用もわからず合理的におカネを使うのはホントに難しい。
70歳の平均的な家計から、バランスシートを作り、合理的なおカネの使い方、「おカネの断捨離」を考えてみたい。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村     

60万人が生まれ、160万人が死ぬ国(7)人口1.2億人割れ

スクリーンショット 2026-08-08 16.57.39


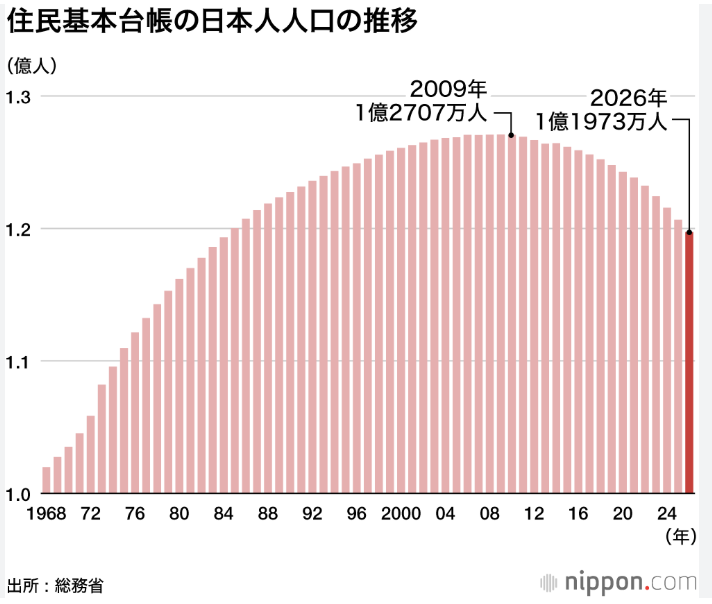
日本人の人口は2009年1億2707万人をピークに急速に減少の道をたどっている。
人口の塊りとも言える「団塊世代」が70歳台後半から80歳台に入り、一段と死者数が増える。
1年の死者数が160万人に迫る一方、出生数は70万人を切り60万人台。
ザックリと言えば、およそ100万人近い日本人人口が減っているわけだ。

人口動態は数ある経済指標の中で唯一信頼できる統計だ。
日本人人口は確実に減少し、2050年には1億人を下回ると予想されている。
なので今年人口1億2000万人を下回ってもなんの驚きもない。
今後1億人割れに向けて長期の減少トレンドをたどるだけだからだ。

政府は「地方創生」の名分の下に、少ない人口の地方都市に交付金や地方税をバラ撒く。
これが将来どのような効果が生むのかは定かではない。
おそらく全地方を平等に再生してくのは無理で、どの地方を重点的に投資していくのか、その選択がカギになると思われるが・・・平等公平を重視する日本の政治ではそれが難しいのかもしれない。


地方都市の転出超過数が公表されたが、意外な事実も見られた。
人口が急速に減少している日本では、多くの地方都市が人口の流出に見舞われている。
地方の県庁所在地でも多くの人口流出が起こっている。

転出超過数で一番は長崎県佐世保市で1813人、人口の0.79%が転出する。
その後に広島市・・・と続くが、ビックリしたのが、第4位に埼玉県川口市がランクされていること。

川口市というと、東京の北区に隣接し荒川を渡ったところにある。
北区と比べて家賃が低く若い世代に人気の地区だと思っていたが、まさかの転出超過だった。
転出超過数は1357人で人口比では0.79%に過ぎないが意外性が十分だ。

でも理由がよく分からないが、川口は生活コストが都心に比べ安く外国人比率が高い。
外国人が増えたことで逆に日本人が転出しているのかもしれない。


また気になったのが、京都府京都市で高い評価がある都市、ここが転出超過で第25位だった。
伝統も歴史もある京都市が、全国市町村のうち、転出数25位というのは意外だ。
理由はよく分からないが、インバウンドで超人気の京都市、観光客でごった返し、市民生活が脅かされているという報道も関係しているのかもしれない

京都市では道路などが観光客で混雑し、バスや公共交通も満員で市民が使いにくいほどだし、交通渋滞で不便な状況になっていると言われている。
こうしたインバウンドの環境悪化から逃げ出す人がいるのだろうか?


またもっと不思議なのが東京渋谷区。
渋谷区の転出超過数はわずか862人だが、ランクは40位だ。
基本的に東京は転入超過だと思っていたが、まさか、渋谷が転出超過だとは全く想像もしていなかった。
理由もよく分からない。
土地価格が上昇し、マンション価格もおそらく青天井の上昇、家賃も上がり住宅コスト高で住みにくいのかもしれない。
でも、マンション価格が上昇しているのは渋谷区だけでなく、東京23区に共通する問題だろう。
なぜ、渋谷が転出超過なのだろうか???
分からん。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村    
終活は長いマラソン(36)自宅リフォームの結論

断捨離


イラン戦争でリフォーム事情が大きく変わってしまった。
一戸建て住宅は住宅オーナーが一度にすべての費用が支払う、しかも新築時のようにローンを組むことはあまりない。
一時的に大きなキャッシュが必要な上に、さらに費用値上がりがオーナーのフトコロ事情を悪化させてしまう状況に陥った。
イラン戦争後、外壁塗料やシンナーからプラスティック素材まで不足状態、今後しばらくは値上がりが続くと見込まれている。
厳しい状況だな〜

こうなると一日延ばし、リフォームは考えたくない「厄介な事」になる。
特に収入の限界がある高齢者にとっては、一時的な資金負担が大きく家の状態の含めてタイミングも大きな問題となる。
さらにここに来ての材料費の値上がり、一段とタイミングが難しくなっている。


一戸建て住宅は、築後20年〜30年ぐらいで外壁塗装や屋根の葺き替えや塗装が必要になる。
これは仕方がない必要経費で、これを怠ると屋根の漏水や外壁の劣化が問題になる場合もあるからだ。
キッチンや風呂・トイレの住設機器はもっと寿命が短く、10年〜20年程度で交換した方がいい。
全面リフォームならば、築20年ぐらいが目安になるのかもしれない。

65歳で定年し年金生活に入り70歳以上の高齢になってからの自宅リフォームはなんだか面倒なものになってしまう。
あと何年生きるか分からないし、今さらお金をかけてリフォームしてもお金の無駄かもしれない・・・と思ってしまうかもしれない。
特にリフォームに合わせて費用を確保していない場合はそうなるだろう。
あとは運を天にお任せで、風呂が壊れるかもしれなし、屋根から水漏れをするかもしれないし、網戸が壊れてしまうかもしれないし、バルコニーが大雨で水浸しになるかもしれないし、ちょっとした地震で家が傾いたりするかもしれない。

そうなる前には計画的にリフォーム費用を確保し、計画的にタイミングを考えておく方がいい。
リフォーム後は20年は安心できるので、70歳前後が最も良いタイミングだと思う。
どうだろうか?


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村    
終活は長いマラソン(35)一戸建てのメンテ費用

断捨離


マンションは「お気楽」だが、一戸建てはかなりメンドーだ。
自宅を建てた時、これで家族が一生住める場所を確保できたと安心したのも束の間。
一定の時間が経てばいろいろな問題や不都合が生じてくる。

自宅の外壁や屋根、普段あまり意識しないが、外壁の劣化は毎年着実に進んでいるし、全く見ることがない自宅の屋根もボロボロに劣化しているかもしれない。
そのままにしておくと、いつか必ず使用の限界がきて、外壁が割れたり屋根が腐ってきたり危険な状態になる。

キッチンや風呂・洗面所・トイレという「水回り」は明らかに寿命がある。
寿命を超えると水漏れしたり問題が生じる。
問題が起こってから個別に修理してもらうというのも考え方だが、年数が経過すると複数箇所が同時に生じたりする。

というわけで戸建て住宅はメンド臭い。

自宅リフォームだが、最初、外壁と屋根の修理、いくつかの部屋の壁とドアの修理、バルコニーの防水工事、カーテンの張り替えを計画していた。
もちろん、これらは必須事項でマストでやるしかなかった。

途中で、畳替え、網戸の張り替え、外側シャッターの修理、玄関やその他のドアの不具合の調整、などを追加で要望したので、追加費用で大幅に予算オーバー、残念。
網戸の修理で数十万円、畳替えで10〜20万円、シャッターの修理で10万円強、などなど。

それでも契約がイラン戦争前の2月だったので、戦争でナフサ不足が叫ばれる前だった。
Sリンの担当者と話をしていると・・・

①外壁塗装では、塗料もシンナーや雨樋などの材料がそもそも入手しにくく、工事の遅れが目立った。
価格面でも毎月のように値上げ通知され、数%から2〜3割の価格上昇だった。

②風呂や水回りの設備も品不足だったが、それほぼ値上げはされていない。

③人件費も着実に上昇しているので、足場の設置、道路使用の交通整理、網戸修理などの手仕事の人件費が特にバカ高くなっている。

これから自宅リフォームしようと計画したら、2〜3割の値上がりは覚悟した方がいい。
リフォームは簡単なものでも数百万円、大規模になると1000万円を超える費用がかかる。
この金額で2〜3割上乗せになるとしたら、高齢者の家計を大きく圧迫する。
資金繰りを考え、資材価格の値動きを考え、委託業者を選び・・・何かとたいへんなのが自宅リフォームだった。
もう2度とやりたくないな。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村  
終活は長いマラソン(34)田舎の我が家、生まれ変わる

スクリーンショット 2026-06-27 11.05.47


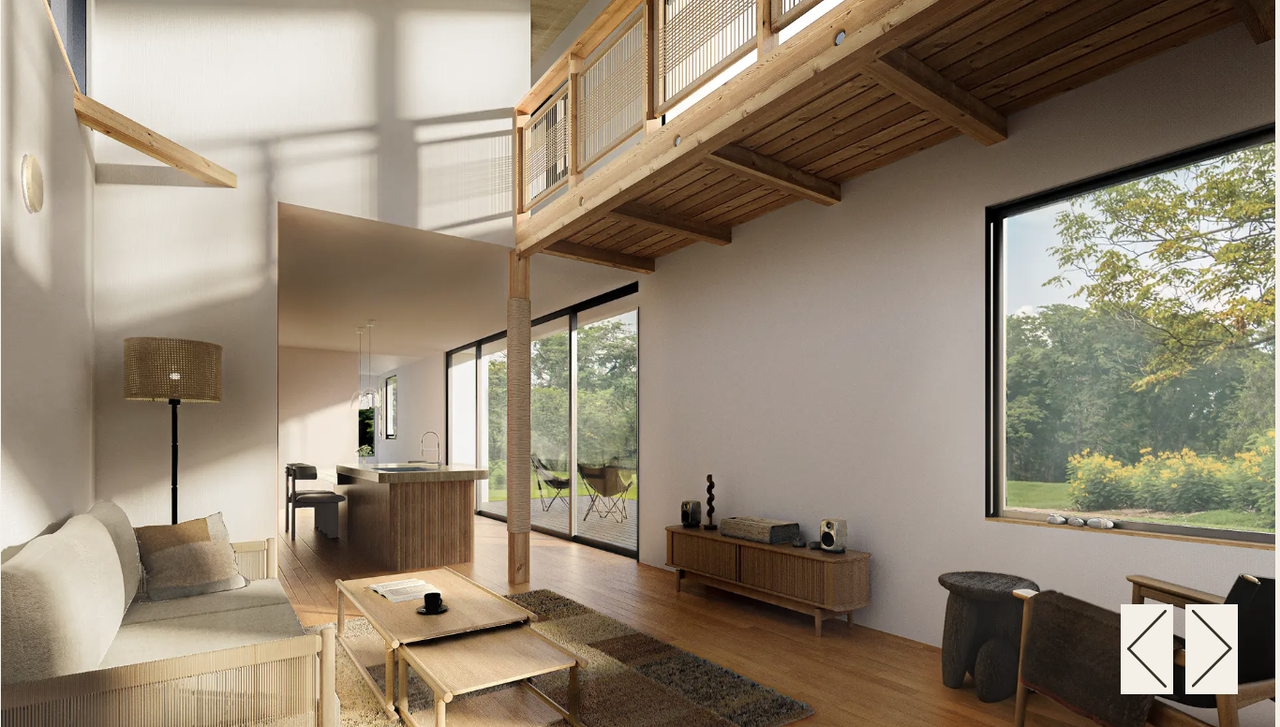
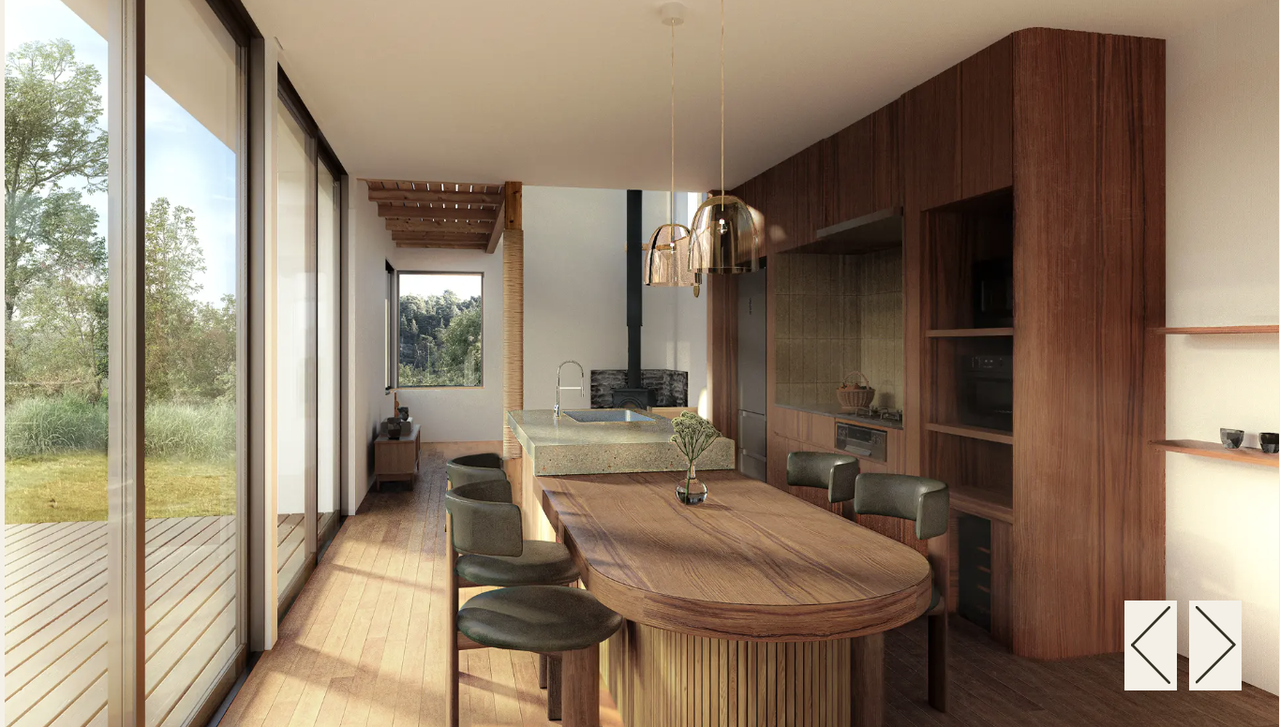
パラパラとネットを見ていたら、なんか、見たことがあるような家があった。
見たことがある家の中、ちょっと違う感じだが、間違いなく自分の家だった。

よくよく見ると、壁だったところに大きな窓が出来ていて、リビングが一気に明るくなっている。
また、キッチンの一角で大型冷蔵庫を置いていた場所がなくなり、一目でわかるぐらいの広い空間に生まれ変わっている。
ダイニングルームでも、ダイニングテーブルがシンクと一体型に変更され、ぐるっと周りを回れるアイランドキッチンになっている。

明るく、広く、アイランドキッチンに、リビング〜ダイニングまでの空間が効率的になっている。
でも、これは以前住んでいた「我が家」なのは間違いない。
わずか半年前まで住んでいた田舎家が・・・全く生まれ変わっていた。

スクリーンショット 2026-06-27 11.05.32


確かに我が田舎家を売却した、それも会員制別荘の会社に売った。
その後、半年で全く生まれ変わり、会員制別荘になっていた。
田舎の家の持ち主が変わり、家自体も生まれ変わり、その家の使い方も全く変わる。
面白いものだと思った。

この会員制の別荘サイトは800万円に入会金を払うと、年間で20泊ぐらい可能らしい。
とても800万円払って会員になる気はしない。
月額5万5000円のサブスクリプション会員もあるらしいが、会員でなくでも宿泊が可能みたいなことも書いてある。
ちなみの料金を調べてみると、一泊4万円程度で、8月のようなハイシーズンは一泊6万円になっている。
なんか、一回宿泊してみたい気がする。
でも、隣の人たちや周辺には知り合いが多いので、なんか、微妙な恥ずかしい感じもしてしまう。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村  
終活は長いマラソン(33)空き家の落し穴

2759A63D-69A0-42EC-B2B1-E7160C04C7CA


北杜市は1万6500件の空き家があり空き家比率が46%と全国でも高い。
しかもそのうち11.7%が放置されているという。

この大量の空き家は今後どうするのだろう???

居住用の土地や住宅は「住宅用地の特例」があり、固定資産税が本来の6分の一に減額されている。
しかしこの空き家を適切に管理していない場合、放置していると認められた場合、この特例が取り消しになることもある。
そうなると固定資産税は本来の水準、つまり一気に6倍に跳ね上がることになる。

住宅の建物自体は33年の税法上の償却期間がある。
33年を経過すると建物の価値は税法上ゼロになるが、もちろん売買は自由だが、それでも33年過ぎると基本的には不動産価格にカウントされない場合も多いだろう。
また場合によっては不動産を購入する条件で、更地に戻すことを要求される場合もある。
その場合解体費用まで負担しなければならない。

北杜市のような田舎では土地価格が坪数万円とメチャ安いため、必然的に物件価格全体のうち建物が占める割合が高くなってしまう。
なので、こうした田舎で築年数が経った物件となると、建物の価値が大きく減価する分だけ物件価格もめちゃくちゃ安くなってしまう。
となると、必然的に売れない物件が増えることになる。

売れない物件が増えれば、さらに売買が減り、売れないまま築年数がどんどん伸びていく。
さらに売れなくなる、という悪循環に入る。


田舎の空き家を相続する人も災難でしかないかもしれない。
2024年から「相続登記の義務化」がスタートしているので、相続する人は登記しなければならない。
名義を変えずに逃げる、というのができなくなる。
相続放棄すれば、土地不動産だけでなく、すべての財産の相続を放棄しなければならない。

なんとも、田舎の土地建物はどうしょうもない。
売却のタイミングを間違えると思わね落とし穴がある。
「負の不動産」は家族に大きな迷惑になる。
筆者もこの点はよくよく考えた、終活ではこれが一番大きな問題になるだろうと実感する。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村     

終活は長いマラソン(32)空き家の恐怖

IMG_2781


退職後続けてきた二拠点生活を清算したが、難しい判断だったと今でも思う。
家族の変化、田舎生活の疲労、田舎の不動産市場、いろいろな条件を頭の中で繰り返しシミュレーションして決断したのが1年前だった。

一番気になったのが、このまま10年20年と別荘を保有していくと何が起こるかということだった。
自分の家を長く持ち、将来空き家になってしまうとどうなるのか?
負の資産となってしまうのか? 放置空き家として近所迷惑になるのか? 相続した家族に大きな迷惑となるのか?
様々な可能性を考えると、良いタイミングで手放すことが最良との結論に達した。


ちょうど1年前、自宅の売却を考えた時、北杜市の不動産をSUUOで調べたものだ。

     土地    建物  築年数  物件価格・・・・現在の状況
物件① 1686㎡ 166㎡  8年 1億3900万円
物件②  688  148   5    8500
物件③  708  115   8    5300
物件④  748  432  25    5000・・・3980万円に値下げ
物件⑤  332  140  12    3800
物件⑥ 1681  120  43    3580・・・2890万円に値下げ
物件⑦  662   90  23    3380 
物件⑧  644  254  30    3280・・・2980万円に値下げ
物件⑨  254   56  34    2780・・・1580万円に値下げ

1年前の9物件のうち、築年数の10年以内の①〜③はすでに売却済みだった。
これらの共通するのは、①5000万円以上の北杜市では高額物件、②築年数が10年以下と比較的年浅の物件、③建物の床面積が100〜200平方メートルの手頃な広さの物件、この3点だった。
この条件が売れるコツだと思った。

そのほかの物件を見ると1年経っても売れていないし、しかも大幅に値下げでも売れていない物件。
値下げ幅は1000万円以上の大幅な物件が多く、⑧だけ300万円と小幅な値下げだった。
⑤と⑦の物件は、見当たらなかったが売れたのか、単に売却をやめたのかは不明。

結論は・・・

田舎の一軒家は想像以上に厳しい。
築年数が20年30年になると、売却できる可能性がググッと減る。
築年数が経過した田舎の家は値下げしても売れない物件が多くみられる。

最近、田舎の古い家をリノベして使う人たちも増えているが、10年20年と経過した時に何が起こるかはこれらの売り物件と何も変わらない。
売却困難物件にある可能性が高い。

別荘ライフは多くの人の憧れだが、年数が経つとオーナーも高齢化してなかなか田舎まで来れなくなる。
近所に古い別荘が数多く残っているが、おそらく簡単には売れないし、売れないまま放置されている物件も相当あると思う。

自分の別荘がいずれ「空き家」となり「放置」される、その恐怖は潜在的に大きい。
空き家となったら、あるいは、空き家を子供が相続したら、どうなるのか?
年々空き家の放置は見逃せない問題として、厳しい対応が取れるようになる。

でも空き家が多くの問題を引き起こす時代になった。
税金も上がるし、放置空き家に対して世間も厳しい。
次回に続く・・・


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村     
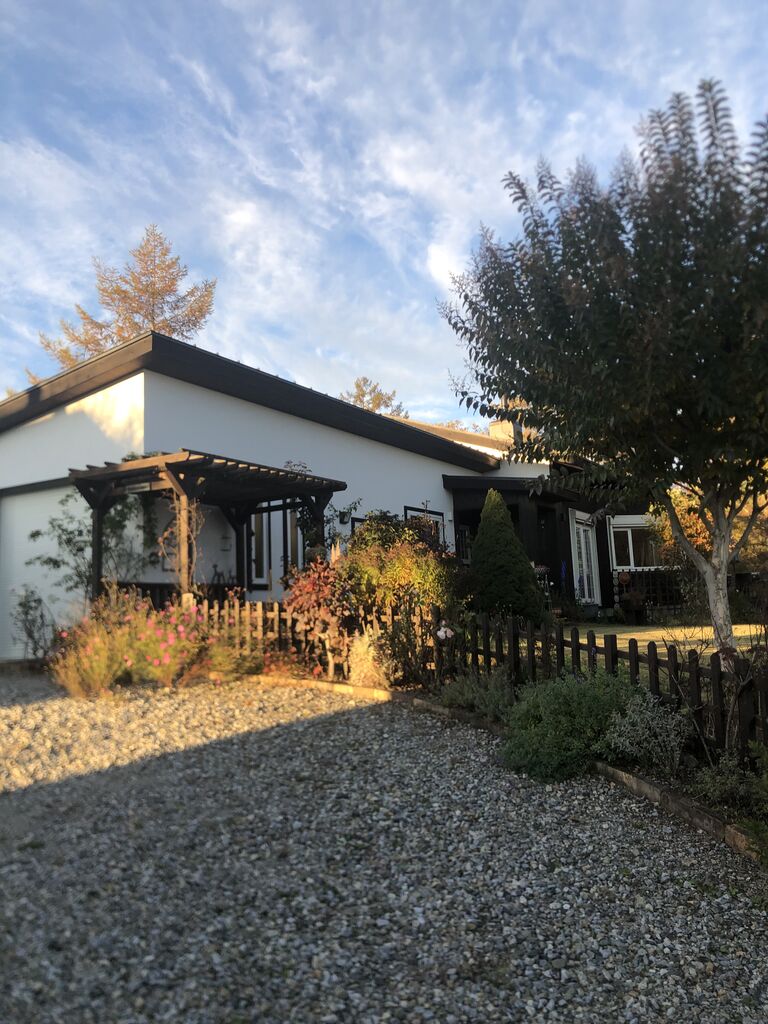
終活は長いマラソン(31)マンションと一戸建ての修繕費

断捨離


終活の20年を考えて自宅のリフォームを決めた。
担当の方は、Sリンの家は木造でも50年以上長持ちする、でも途中でのリフォームは必要と言う。
一戸建て住宅でも長期間の居住ではリフォームは必要だろうし、その一方、マンションは10年〜15年に一度大規模修繕が計画されている。
マンションを長期間居住する場合、一戸建てに長期間居住する場合とどのぐらいの経済的な負担の違いが出てくるのだろうか?
自宅のリフォームを実際に経験して、両者の違いを考えてみたい。

①一戸建て住宅のリフォーム
外壁塗装、屋根の葺き替え、バルコニーの防水工事、雨樋の交換などの外側工事もあるが、室内壁の張り替え、畳換え、フローリングの修理、水回り住設機器(キッチン、風呂、洗面所など)の内側費用もバカにならない。
戸建ての場合、水回りだけとか外壁塗装だけなどの部分的なリフォームが多く適当な統計がない。
自宅の経験では必要な修繕や交換を順次実行していくとすると、新築時の建築費用の20%程度はかかるではないかと思う。

②マンションの大規模修繕
国交省の統計では修繕積立金の平均は毎月1.3万円となっている。
大規模修繕が12年毎とすると、1.3万円✖️12ヶ月✖️12年間で187万円。
マンションの居住期間が50年とすると、大規模修繕を2回〜3回することになる。
3回すると187万円✖️3回で560万円程度の合計費用になる。
マンション価格のうち建物部分を半分とすれば、平均で購入価格7000万円の半分3500万円が建物部分に相当する。
これの金額3500万円に対して、大規模修繕の合計額560万円だと建物金額の16%程度かかる計算になる。

というわけで、マンションの方がちょっと安い。
それにしても一戸建て住宅にしても、マンションにしても建物の購入費用の2割程度の修繕やリフォームコストを考える必要があるということになる。

この計算の一番の違いは、一戸建て住宅では水回りの住設機器の交換、壁紙や畳の交換も含まれているのに対し、マンションの大規模修繕は共有部分だけの金額だということ。
マンション室内の住設機器など交換まで含めたら、マンション方がリフォームコストが高いのかもしれない。

特に高齢者も毎月支払うマンションの積立は余り意識していないだろうが、一戸建てのリフォーム費用は一時的な大きな負担になるのは間違いない。
しかもリフォームで住宅ローンは使えない。
全額キャッシュの支払い、それだけの貯金を持っていなければならない。
これを考えると、マンションの方が「お気楽」かもね。
今回の自宅リフォームしてつくづく感じたことだった。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
終活は長いマラソン(29)リフォーム費用はなぜ高い?

断捨離


70歳手前の筆者は、あと何年生きるのか?
平均余命からすれば10年はいけそうだが、20年はわからない。
このあたりが住宅リフォームの前提になるのだろう。

というわけであと20年の前提を考えればいいのだろう、というわけでリフォームを計画した。
今回選んだ業者は、新築を建てた時にお世話になった、その後も何かと相談してきた住宅会社にした。
新築から今までの修理等の経緯データが残っているので、担当者が代わっても話は通じやすい。
これはなんとも良い感じだし、今までのお互いの信頼を醸成してきた安心感もある。

以前、「安くしますよ」と言われて別の業者で外壁塗装を発注したが・・・失敗だった。
出来上がった時は綺麗な塗装だったが、3年もすると変色したり塗装面に劣化が出てきたからだ。
わずか数年でこんな状態になるなんて! 
信じられなかったので、こんなことがあるのかSリンの担当者に尋ねてみた。
Sリンは「そうですね、色々な条件が考えられますけど、弊社では2度塗りではなく3度塗りをしていますので20年は保つと思いますよ。」

飛び込みで安さをアピールする業者は多くいるが、あまり信用しない方がいいと思った。
これも経験だ。


リフォームの見積もりが上がってきた。
各項目を細かく説明された。
値段はビックリする金額で、想定していた費用の3割り増しという水準だった。

筆者: ずいぶんと高額ですね。
Sリン: このところは人件費が大きく値上がりし、さらに輪をかけて材料費が上がっています。以前の費用を比べると大きな値上がりです。
筆者: 仕方ないですかね?

各項目を確認して、一番に感じたのが、仮設工事と足場工事だった。
仮設工事では、養生に17万円、備品に36万円、工事車両の駐車費3万円・・・
足場工事では、合計125万円のうち、足場91万円、交通誘導員10万円・・・

仮設工事で56万円、足場工事で125万円、これらは直接リフォームのかかる費用ではない。
それでも180万円の費用になる。
これが信じられない!!
しかも足場は鉄パイプを運んできて組み立てる、リフォームが終われば取り外して運んでいくだけだ。
一時的に借りるだけなのに、これだけの費用がかかるって??


さらに原油価格の高騰が、住宅資材の値上げに拍車をかける。
一体、どうなるのだろう???


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村  
終活は長いマラソン(28)TOTOの受注停止

断捨離


自宅のリフォームを計画中に大きなニュースが出た。
それはTOTOが・・・
壁面の表面フィルムに使う接着剤や人工大理石のコーティング剤に使われる有機溶剤に石油由来のナフサが使われていることが、新規受注停止の理由だという。現時点で注文が入っている商品の納品を優先するため、受注停止に踏み切った。


イラン戦争による原油価格の急騰、石油製品の価格上昇は覚悟していたが、これほど早い段階で日本企業に影響するとは思っていなかった。
住宅リフォームでは。外壁や屋根に使うペイント材、風呂のリニューアルに使うユニットバス、室内の壁紙や接着剤、石油由来の製品材料が多く使われる。
このままでいくと、今ままでの人手不足による人件費の上昇だけでなく、リフォーム材料の急激な値上がりが全体のコストを大幅に引き上げる可能性がある。

TOTOのニュースの衝撃は、単なる価格上昇だけでなく、受注停止という数量の限界も示したことだ。
ナフサは原油に比べて在庫が少なく、数ヶ月後には石油製品の品不足が懸念されてきたが、これほど早い段階で品不足に陥るとはビックリだ。

TOTOだけでなく、多くの住設機器のメーカーも同じような状況だろう。
これから住宅リフォームを計画している人たちには厳しい。
値上がりした新築を諦めて「中古マンションを購入してリノベ」を計画している家庭にも大きな障害となるのは避けられない。
それだけではなく、再建築コストの上昇が中古住宅価格を引き上げてしまう。
住宅関係のビジネスは停滞感がありそう。


筆者はすでに契約し内金も支払い済みなので、これから値上げされることはない(と思う)。
そういう意味では「ギリ・セーフ」だったが、それでもここもとの全般的なインフレで想定を大きく超える金額になった。
もし契約が1ヶ月遅れていたら、大変な事になっていたのは間違いなく、冷や汗ものだった。

それでも業者からの連絡で、屋根の下塗りに使うペイント剤の不足で入荷時期が遅れそうという。
少し遅れが出そうだが、この中東の情勢では仕方がないとしか言えない。

今後考えると、住宅を買う、住宅をリノベする、などの住宅関係費用が家計を圧迫するのは見えている。
問題はどこまで原油価格上昇が続く、今がピークで下がっていくならいいけど・・・?
ちょっと甘い期待かな?
トランプは困った奴だ。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本

実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村  
終活は長いマラソン(27)リフォーム費用はバカ高い

断捨離


終活を考えると、あと何年生きるか、生きるための費用の現在価値、実際の預貯金、これらを比べていろいろな事を決めていかなければならない。
その中でも自宅のリフォームは大変な作業になる。
金額を大きいし、築年数との関係でタイミングも決まるし、タイミングを逃すと外壁や屋根が劣化して雨漏れしたり、災害で壊れたりと予想外のリスクもありえる。

マンションに住んでいる人は簡単だ。
10〜15年の周期で大規模修繕が行われる。
そのタイミングはあらかじめ決まっているし、修繕積立金を集めているので予算もしっかりしている。
マンションによっては積立不足の問題があることはあるが、きちんと管理されている優良マンションならばこうした問題はない。
リスクとしては、古い建築基準で建てられたマンションの場合は大規模修繕に耐震構造の強化をしなければならなくなり、当初の予算を越えてしまうことぐらいだろう。


一戸建ての場合は、自分の財政状況によってタイミングも変わるし、建物の劣化状況でも変わる、結構タイミングが難しい。
筆者の自宅は築20年を越えて2回目のリフォームを考えている。
そこで付き合いのあるSリンに聞いてみた。

筆者: そろそろ自宅の外壁塗装、屋根の修繕、一部の部屋のリフォームを考えているのですが・・・
Sリン: 現状を把握します。数十枚の写真を撮って提案します。

パシャ、パシャと家の各部分の写真を撮影した後・・・テレビに繋いで画面で劣化状況を確認。

Sリン: リフォームの提案書を出して説明・・・
筆者: 結構費用が高くなりそうですね。
Sリン: 今は建築材料や職人の手間賃、ものすごく上がってますから・・・
      スミリンの新築を建てようという人も減っている感じです。
筆者: 若い人中心に新築よりも中古で買ってリフォームする人が増えているのじゃないですか?
Sリン: そうですね。フルのリノベーションはかなり費用がかかりますが、それでも新築よりはちょっとは安くできます。

Sリン: うちの住宅は60年の耐久性があります。今リフォームすれば、30年大丈夫です。
筆者: すみません、もう70歳近いのであと30年は生きられないと思います。
Sリン: そうですね。では20年の耐用期間で、屋根を葺き替えでなく重ね塗装にします。


ポイントは今後の人生計画の中でリフォームの材料の品質や工事方法を決めることだろう。
外壁塗装も、材質の選び方、2度塗りか3度塗りかの塗装方法によっても大きく費用が変わる。
自宅の状況、今後の生活設計と合わせて考えなければならない。

希望を伝えて、見積もりを出してもらうことに・・・
次回に続く・・・


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
60万人が生まれ、160万人が死ぬ国(6)国家の相続+追伸

相続人なき遺産、国庫への帰属額
スクリーンショット 2026-02-21 15.15.15


日本人は結婚しなくなってきている。
1年間に47万件(23年)の婚姻数があったというが、年間60万人が生まれ160万人が死ぬ国では、まだまだ婚姻数が減っていくだろう。
婚姻数が減少すれば、当然出生数も減り、人口も減少する。
50歳時点の「生涯未婚率は男性で28%、女性で18%と上昇中」、子供減少、婚姻の減少、生涯未婚の人数の増加は当然の結果でもありそう。

となると、問題なのが相続人のいない一人暮らしが増えることだ。

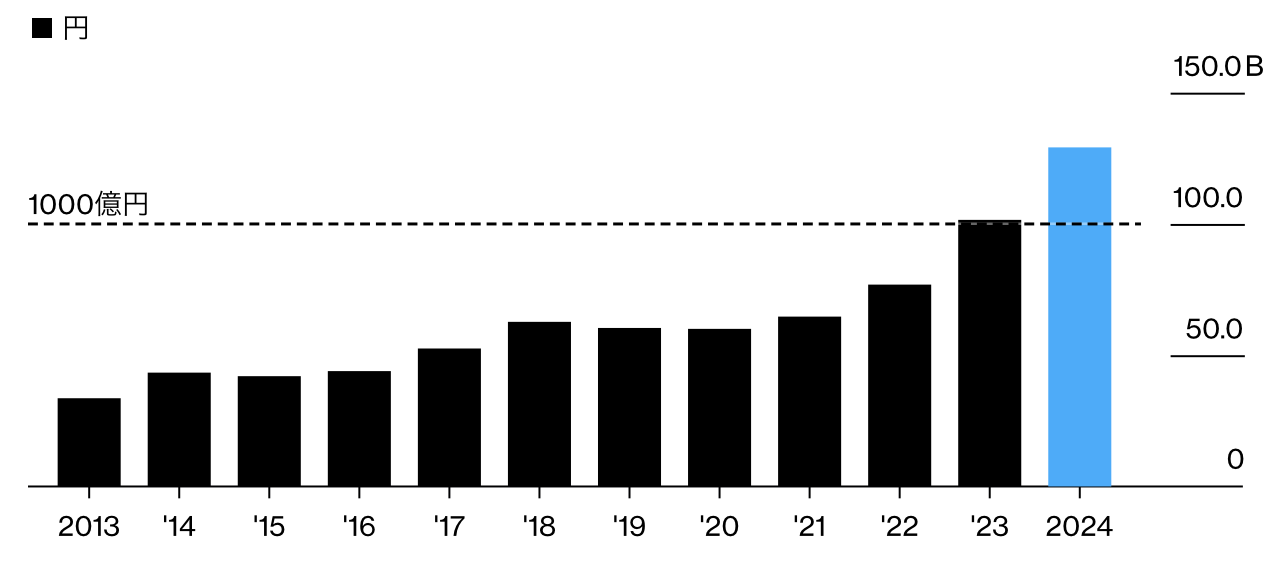
上のグラフは相続人のいない遺産の金額だ。
一般に人が亡くなると、子供(いなければ孫)、親(いなければ祖父母)兄弟姉妹(いなければその甥や姪)までが相続の対象になる。
でも一人暮らしの高齢者となれば、子供も親もいない可能性が高く、兄弟がいない家庭ならば、当然ながた甥や姪もいない。
つまり、第一から第三順位までの相続人がいない。

株投資で大儲けした高齢者でも、一人暮らしならばその資産は国庫に帰属する。
仮に年間死亡数160万人、そのうち男性28%、女性18%(現在の50歳未婚率)が相続人なしとすると、年間35万人の相続なし(国庫帰属)が発生する計算になる。
その金額は昨年で1200億円以上の巨額になっているというわけだ。


筆者の周りでも数人が生涯独身だったり子供なしだったりする。
今や、生涯独身、子供なし家庭は珍しいことではなく、ごくごく普通に至る所にある。
このままでは「相続なし、国家帰属」がどんどん増えていくことは間違いなさそう。
そもそも人口統計は一番正確な統計でもある。

国家が単純に儲かったという話ではない。
国家帰属は単に相続税と一緒で故人の遺産が国家に入るのと一緒で、そこには故人の意思はない。
これでは金と故人の意志は伝えわらない。
相続時の「寄付」を増やしていく方がいいのではないかと思う。
「国家への遺言書」を作り、自分の遺産をどのように社会に還元したいかを意思表示できるような制度があってもいい。
子供たちの教育に使ってほしいとか、国家の安全保障に使ってほしいとか、地域の活性化に役立ててほしいとか・・・いろいろあるはずだと思う。

老人の戯言だろうか?


追伸
トランプのテレビ演説を聞いたが、特に何もなかった。
ただ、イランの核開発施設を破壊し、今後、何かの動きがあればミサイルをブチ込むと豪語した。
ほとんどの軍事目標を完遂し、戦争が終われば原油価格が下がりガソリン価格が大きく下がると言った。
おそらくトランプの本音は「もう終わった」ということなのだろう。
しかし、イランは湾岸諸国の石油施設にミサイルを撃ち込んだので、この被害状況が原油生産にどう影響するのか、ホルムズ海峡に機雷はないのか、色々な疑問が出てくる。
大方の軍事作戦が終わったのだろうが、原油生産がすぐに戻るのかは分からないな???


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
終活は長いマラソン(26)家計の断捨離

スクリーンショット 2026-03-17 8.53.20


筆者は60歳で定年退職し、それから今年は10年目に当たる。
生活の密接した日々の食品、シャンプーや洗剤その他の消耗品などは、基本的に毎月一定の金額を妻に渡して管理してもらっている。
その他の支払い、電気ガス水道、住居費、通信費、交通費、娯楽費、外食費、その他の買い物などの支出は全てクレジットカードで払う。
そうすれば、クレカの明細表を分析することで家計の主要部分の分析ができるからだ。


サラリーマンだった2016年から、年金生活の2025年までの10年間の詳細データを持っている。
今から振り返ってみると、大きな変化を遂げている。
高齢者のおカネの使い方は現役時代とは全く違ってくる。

①全体の支出は2016年=100とすると、2025年は39.2まで減少した。

現役サラリーマンの時は、年間のゴルフに50万円、外食に34万円を使っていた。
この頃はゴルフは仕事の延長のように思っていたし、外食のほとんどは飲み代だ。
定年退職し年金生活になった現在、こうしたサラリーマン支出は大きく減少、ゴルフ代はわずか10万円、外食費は20万円だった。
これは現役と退職後の大きな違い、多くの人が同じように支出先が変化しているだろう。

②通信費が16年に49万円だったが、25年は25万円に減少した。

通信費は基本的に削りようのない固定費だ。
中身は夫婦のスマホ代、ケーブルテレビ(電話、WIFなどを含む)、それに筆者の好みのWOWOW代などで変わっていないのだが、年間費用は半減している。
特にスマホ代が大きく下がった。
数年前に夫婦揃って格安スマホにしたら、月間のスマホ代が2万円から3000円になった。
これが大きい。

③電気・ガス・水道などの公共料金も50万円から35万円に減少した。

公共料金はこの10年間に上昇しているはずだが、我が家の支出では大きく減った。
その理由は簡単で、子供たちが独立し家を出て行ったことだ。
家族の人数が夫婦2人まで減少したことで光熱費が大きく減少した。
人数が減れば、電気もガスも水道の使用量が減るのは当たり前だ。

④一方、変わらないのがその他の買い物支出だった。

これが減らないのは、欲望の問題なのかもしれない。
子供世帯を一緒に食事したり、孫たちの誕生日やクリスマスのプレゼント、自分の衣服、スポーツ用品などは、むしろ10年間で増えたかもしれない。


サラリーマン生活から年金生活に変わり、支出金額が大きく減少し、その中身も変わってきた。
これが我が家の「高齢者の断捨離」だが、まだまだ、断捨離の余地があるかもしれない。
特に通信費は断捨離できる余地が大きい、ケーブルテレビに毎月1万円以上支払っている体が、WOWOWは好きだし・・・できるけどやりたくない。
なのでこれ以上の断捨離はよく考えてみたい。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村    
NISAは相続できない

新NISA


高齢者のNISA投資が増えている。
証券会社経由の2025年集計では、60歳代以上の高齢者のNISAを使った買い付けが2兆6427億円に達し、そのうち成長枠を使った買いが2兆3007億円と最も多い。
高齢者の間でも新NISAの非課税投資が知れ渡り、普通にNISA投資をする年寄りが増えた。

でも80歳代の高齢者が成長枠で、つまり、直接個別銘柄に3286億円を投資している。
でも平均余命を越えた高齢者の投資は相続に関係してくる。
新NISAはそもそも貯蓄を奨励した若年層の資産形成を目的にしたもので、相続を対象としたいない。
そのため、新NISA枠で保有する株式や投信を非課税で相続することはできない。

新NISAの高齢投資家はNISA枠の相続方法を考えておいた方がいい。

まず第一に、NISA枠は本人が死ぬと終わる。
NISA枠をそのまま相続して非課税投資を続けることはできない。
死んだら終い、というわけで死ぬ予定のある人は、NISA枠で保有している株式や投信を売却しておいた方がいい。

第二に、NISA枠の中にある株式や投信は本人の特定口座や一般口座に移行しなければならない。
この時、亡くなった人の口座間での移動は同じ金融機関内では可能だが、違う金融機関の口座に移すのはかなりハードルが高くなる。

亡くなった人の口座は基本的には凍結される。
相続人の合意によって資金を動かすことができるが、同一金融機関に故人が一般口座を持っていればいいが、そうでない場合は複雑な手続きが必要になるかもしれない。
しかも非課税口座から一般の課税口座に移行するため、それ以降の配当金やキャピタルゲインには20%の源泉課税がかかる。

第三に、NISA枠の株式や投信は亡くなった日の時価で相続し、場合によって相続税を払う。
一旦NISA口座から一般口座に移された投信は、普通の相続手続きで相続人の口座に移行することにある。
非課税口座のまま、相続税非課税で相続することはできない。

というわけで、NISA枠の株式・投信を相続は可能だが、手続きが煩雑であり相続した株式・投信は他の資産と合算されて課税対象になる。
死ぬ前には①同一金融機関に課税口座があるかどうか、②売るならばNISA口座で売却しないと税金がかかる。
死ぬ前に新NISAも断捨離が必要、ちょっと意識した方がいいと思う。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村    
老後「爆死」問題(4)インフレに勝つ老後の準備

スクリーンショット 2025-12-26 8.55.54


現在のインフレが長期的に続くのかどうかは分からない。
円高が生じれば輸入物価が下がることで国内物価も下がるかもしれないし、世界全体で不況になれば需要全体が停滞し物価も安定化してくるかもしれない。
そうなればインフレを前提とした議論は逆になってしまう。

しかし、現代の高齢者予備軍の人たちは今後長い期間にわたって老後問題に直面する。
予定外にインフレが収まれば必要な老後資金が少なくて済む、それだけ余裕のある老後を過ごすことができる。
なので、インフレが続くかどうかは不明だが、続くという前提で考えておく方がいいと思う。


それでは具体的にどう考えたらいいのだろう?

第一に大切なのは、インフレ下では現金を遊ばせておかないこと。
インフレなのに給料を銀行口座に入れっぱなし、これをしている人は高齢化に耐えられないだろう。
インフレで考えることは、2%のインフレなら2%以上の利回りを追求する、インフレが3%なら3%以上の利回りに投資することだ。

必ずしも株式である必要はない。
インフレ下では金利が上昇する、国債ではちょっと物足りないが、クレジットリスクで利回りの高い事業債の中には良い投資先もあるだろう。
すでに新発事業債の利回りは5年で2%以上になっているので、インフレ2%を前提とすれば十分に買える水準だ。

第二に借金をするのはいいけど、その金利上昇を相殺できる実物資産を持つこと。
住宅を購入する人はローンが必須だが、その金利がどんどん上がってくる。
すでに長期金利に連動するフラット35は固定金利が2%を超えているし、変動金利も日銀の利上げとともに切り上がっていく。
固定金利は最初に契約した金利が返済期限まで続くので、返済の途中で市場金利が上がっても大丈夫だが、変動金利の場合は返済途中で金利が上がるため、当初の返済計画は次々と変更されていく。

この高金利に対して実物資産のクオリティが重要なのだろう。
利払い負担が増えたとしても、その分購入した実物不動産、住宅価格が上昇すれば問題はない。
重要なのは、インフレの継続、金利の上昇、それに見合う住宅資産の上昇があるかどうかで、不動産屋住宅のクオリティ、価格上昇の見込みを考えることだろう。

第三に給料から一定部分を投資に回すにしても、計画的であることが重要。
「計画的」これが一番のキーワードだと思う。
住宅ローンは30年とかそれ以上の長期間の借金なので、これを含めて10年後、20年後、30年後というそれぞれの期間で金利返済と運用リターンを比較していくべきだ。


いずれにしても、住宅価格、マンション価格が大きく上昇している現在、住宅を買う場合にも20年30年後を考えたキャッシュフロー計画が大切だろう。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
終活は長いマラソン(25)減価償却にムカつく💢

税金


昨年末におよそ10年楽しんできた別荘生活が終わった。
別荘の売却は、使う人がいなくなったこと、雑草や芝生の草刈りなどが重労働になってきたこと、このまま保有すると家自体の劣化が加速し修理やリフォームが大変になること、などなどいろいろ理由があるが、一番は「売れるうちに売りたい」という意識だったかもしれない。

清里にはバブル時代の遺物のような古く老朽化した別荘やペンションがたくさん残されている。
バブル時代から40年以上経過し、これらは誰も使わない空き家になっている。
心血を注いで建てた自分の別荘をこんな無惨な空き家にしたくなかった。
だから、売れるうちに次のオーナーに渡したいと思った。


適当な買い手がついて売買が成立したが、問題はその先にあった。
それは「減価償却の矛盾」だ。

確定申告の時期、e-TAXでデータを打ち込んでみると、なんか強烈な違和感を感じた。
それは「減価償却」だ。
時間の経過とともに全ての人工物は劣化する、家もその例外ではない。
という意味では減価償却分だけ家の価値が減っている、これは理解できる。
でも劣化するのは「人工物」だけで、土地は劣化しないし、お金も劣化しない。

計算していて気がついた。
e-TAXで建物の建築費を計算する、建築費には建てた時の部材や材料費や人件費やデザイン費まで含まれるが、これは理解できる。
建築費を打ち込み、さらに追加費用を打ち込む。
建築費には消費税がかかっているので、「建物の取得費=建築費+消費税」になる。

そしてe-TAXの計算では、取得費(建築費+消費税)✖️0.9✖️0.031(木造家屋の耐用年数33年)✖️年数=減価償却、となる。
つまり、建築費にかかった消費税も減価償却対象になっているわけだ。


ここがどうしても理解できない。
事業用資産の場合ならば、減価償却を粗利から差し引き、事業利益を大きく減らすことができる、つまり、節税になる。
しかし個人居住用の譲渡課税では減価償却対象に消費税を加えると、消費税の減価償却分だけ譲渡益が大きくなり譲渡課税が大きくなってしまう。
しかも住宅価格は高額なので、消費税10%も数百万円〜千万円と高額になる。
消費税に減価償却対象になるって違和感しかない。

でもこの建築費の消費税を他の処理の仕方が e-TAXにはない。
仕方がないので、消費税を含んで減価償却を計算して結構な額を納税せざるを得なかった。

う〜ん・・残念!


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村  
60万人が生まれ、160万人が死ぬ国(5)財政は大丈夫?

財務省


日本の財政問題は「財務省のウソ」だと信じる人も多くなっている。
昨年の財政赤字の累積が1342兆円に達したというニュースが出た時、「財務省が自分の都合の良い数字を出しただけ」とか「財政赤字は国内の資金で賄われているから関係ない」などの意見が多く見られた。

確かに日本の個人金融資産は2100兆円を超えているので、政府の赤字は家計の黒字で補われている。
政府が赤字でも個人が黒字で国家全体では黒字という単純な発想が元にある。
でもホントなのだろうか?


たしかに日本政府には膨大な資産がある。
国立公園や全国の国有地や国有林、全国の官公庁や公務員宿舎など土地建物、外為会計など特別会計余剰金、これらを時価評価すれば、財政赤字の多くは相殺されるかもしれない。
でも、これらの国有財産は簡単には売れない。
国立公園をオークションで売却したら、中国人がバンバン買って乗っ取られるかもしれない。
公務員宿舎は都内の一等地にも点在しているが、二度と手に入らないような貴重な場所・地区も多く、売却するよりも有効利用の方がよっぽど良い。

となると、国有財産を売らない限り、今後数十年も財政赤字はそのまま残っていく。
その長い期間、国債を発行し借り換えしていくことになる。
国債の買い手がいつでも居れば問題はないが、なかなかそう簡単ではない。
だから、積極財政策でバンバン国債を発行して税収以上のお金をバラ撒けばいい・・・ということにはならない。


最大の問題は日本の人口が毎年100万人も減少していくことだ。

1億2000万人の国民が1億人以下に減る2050年、何が起こっているのだろうか?
2050年と言ってもある24年しかない。
今生きている人たちの多くがまだ生きている、極めて現実的な未来だ。

人口が7000万人に減少し、一般庶民の外国人アレルギーが変わらないとしたら、日本経済の担い手は確実に大きく減少せざるを得ない。
AIエージェントが普及し人手不足の一部はAIで代替されているだろうけど、労働人口の減少により経済規模は縮小する可能性もある。
その時、財政赤字が1300兆円のまま、あるいは少しでも増えていると、一人当たりの借金は1300万円を超え負担感が大きくなる。


2050年、この頃には日銀の量的緩和の出口政策も相当進んでいるはずで、日銀の保有国債が500兆円から大きく減少しているだろう。
GPIFの200兆円を超える(国債は25%)年金運用機関も国債の買い手のままではないかもしれない。
というのも高齢化の荒波で年金資産が取り崩されている可能性も高いからだ。
海外投資家は条件次第で日本国債を買うだろうが、彼らは厳しい選択眼を持っている。

それでは、この国債の借り換え債を誰が買い続けられるのだろうか?
人口減少で経済が縮小する時、日本は財政危機に陥る可能性もないとはいえない。
将来を考えると「財政問題はウソだ」と言い切れない。
「財務省のウソ」と言い切るネット民が国債を自ら買うのだろうか?
将来の財政危機を引き起こす可能性もある。

・・・続く


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
老後「爆死」問題(3)3000万円では足りない

スクリーンショット 2025-12-26 8.55.54


インフレは高齢者の敵だ。
インフレで何もかも値上げされるのに、年金は物価スライドがあったとしてもわずかしか増えない。
当然、実際に使えるお金の価値が減少してしまう。

何年か前、老後3000万円問題があった。
これは「老後安心して生活していくには年金以外に3000万円の貯蓄を持つ」必要があるというものだったと記憶しているが、インフレによってこの虎の子3000万円も価値が目減りする。

簡単に試算してみる。
70歳でリタイヤし、その後20年生きるとすると・・・
インフレ2%の前提では20年後の貯金3000万円は2018万円の現在価値しかない、インフレ3%では1661万円の現在価値とインフレの目減りが大きい。
老後3000万円を目標にしている家庭は、インフレ2%を想定すると4000万円以上、インフレ3%なら4400万円以上の貯金を持つ必要が出てくる。


インフレが続く想定では「老後3000万円」では全く足りない。
ではどのぐらい貯金すれば、老後の安心を得られるのだろうか?

仮に3000万円の貯金なら、年150万円づつ取り崩すと20年は大丈夫だが、インフレがあると10年ちょっとで貯金が枯渇する。
4000万円持っている人は、その貯金に合わせて生活レベルも上がているので結局は同じことだろう。
貯金を多く持っていて、ケチケチの貧乏生活に耐えれる家庭だけは大丈夫だ。


でも、筆者は問題解決は別のところにあるように思う。

70歳上のリタイア組も定期的なキャッシュフローを得ることが特に重要になる。
無職の年金生活で貯金を取り崩すタケノコ生活は絶対に避けるべきだ。
簡単なバイトで毎月数万円を稼ぐだけで、年金+バイト代で貯金の取り崩しを相当に防げる。
こうした努力の他に、運用でキャッシュフローを稼ぐ方法もある。

長期的インフレ時代となれば、金利も上昇しているはずで2%〜3%の金利を上手に運用することで老後の安心が得られる。
退職後の年金生活でも運用して金利を得ることがキーになる。
インフレ=高金利であり、借金の利払いが大変になる一方、運用収益も金利上昇で上がる。
このバランスをうまく取ることが解決の糸口になるかもしれない。

次回、「インフレ時代の老後対策」を考えてみたい。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村  
60万人が生まれ、160万人が死ぬ国(4)独身税

スクリーンショット 2026-01-08 12.10.46


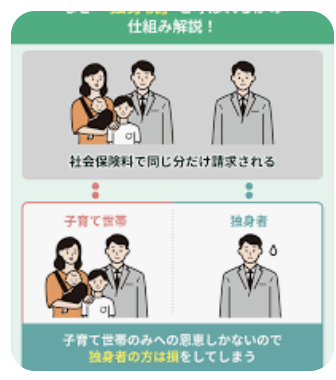
選挙のスピーカーから流れてくるのは「耳障りの良い言葉」だけだが、最近「独身税」という言葉もちらほら聞かれるようになってきた。
最近のニュースから・・・
「子ども・子育て支援金制度」は、独身か既婚かにかかわらず、医療保険に加入しているすべての人が支払いの対象となる一方で、実際に支援を受けられるのは子育て世帯に限られるため、子どもがいない世帯からは「自分たちは負担する独身税だ」との声も上がった。


日本の子育て支援は福祉国家を標榜する北欧諸国にように手厚い。
それだけ少子化が国家の大問題と見ているということだが、この手厚い子育て支援に対して子供のいない世帯や独身世帯から反発も始まるかもしれない。

現在、「独身税」と拡大解釈されているのは「医療保険の支払いが独身者も対象になる」、支援を受けない子供のいない世帯も保険料が増えるという問題だ。
でも保険料だけではなく、子育て支援制度も金額が大きく独身税のような効果が出る。

24年予算での子育て関連は5.3兆円で、児童手当、出産交付金、高校の無償化、保育士配置の変更、子育てエコホーム支援などなど、さらに補正予算で子供一人2万円給付、保育士の待遇改善などで3600億円を計上している。
合計では5.7兆円という巨額な税金が子育て予算に投入されている。

その一方で、少子化が続き、23年に出生数が70万人を割り込んだのがニュースになったが、昨年は66万人、今年は丙午でもありさらに減少していく懸念が囁かれている。


確かに少子化・高齢化は国家にとって大惨事なのだが、こんなバラ撒きだけでホントにいいのだろうか?

積極財政を掲げる高市さんは、巨額の一般会計を組み29兆円以上の新規国債を発行する。
子育て予算は単年度の税金で賄えればいいが、巨額の国債発行で賄う、将来に渡って財政負担が増える。
この借金を返済するのは、少子化した将来世代、現在の子供たちだ。
子供たちにとっては子育て予算で育てられ、おとなになってから返済する、なんか「働いて返す奨学金」のようなものだ。

子供のいない世帯(特に欲しくてもできない世帯)にとっては、現状何もなくても医療保険、消費税を含めた税金、社会保険料が増える。
結婚しないから・・・子供ができなかったから・・・それは「罰」なのだろうか?


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   

終活は長いマラソン(25)譲渡益課税はこわい

税金


なんかヘンなことになってきたと思ったのは、友人の税理士と飲みに行った時だった。
「別荘を売ったけど、若干損した。」
「売ったんだ。ゴルフ場も近いし、BBQも良かったけどね。」
「残念ながら、今年はBBQもなしだな。」
「これからどうするの? ゴルフは?」
「東京でのゴルフ会員権を復活させるかな?」

・・・と会話が続いた・・そして・・・
「損したんだから、確定申告もなしだよな、譲渡税もないよね。」
「それは減価償却を計算してからだね。」
「えっ、減価償却? 事業用資産じゃない、個人のマイホームでも減価償却がかかるの?」
「そりゃ、そうよ。住宅の価値は減価していくから、同じ価格で売れるということは儲けていることになるわけよ・」
「ガーン!! じゃ、譲渡益が出るな。確定申告、助けて!」

ということで、ヤバいことになってしまった。
そこから、個人の譲渡益課税、減価償却対象について勉強が始まった。

分かったことは、①木造住宅の場合は個人居住用であっても耐用年数33年で減価償却されること、②土地は減価償却の対象外で、個人居住用の場合は庭木も土地に含まれ対象外になること、③事業用資産と個人居住用では要償却資産の対象が異なること、などなど。
結局、税理士に相談しないと詳細がよく分からん??

簡単に譲渡税をを考えてみると・・・
所有期間が9年とすると耐用年数の3分の1に近いので、建築費のおよそ3割が減価償却として取得価格から差し引かれることになる。
だったら、ほとんどのケースで譲渡益が発生することになる。
しかも、住宅本体の建築費はもちろん、住宅に付随する外構工事も設計デザイン費も償却する必要がありそうなので、減価償却は相当キツイ。

ヤバい、ちゃんと納税しないと・・・
でも儲かっていないのに譲渡益ってなんなんだろう???


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   

老後「爆死」問題(2)老後の安心とは?

スクリーンショット 2025-12-26 8.55.54


インフレが進んでも年金が上がらない(物価スライドが機能しない)ので、生活費の上昇分を年金以外の収入で賄わなければならない。
現在の高齢者も大変だが、さらにこれから高齢者に仲間入りする人たちも大変だろう。

では、老後3000万円問題はどこへ行くのだろうか?

高齢者予備軍は、まず住居問題に直面する。

60歳以上になると賃貸アパートを借りるのが難しくなる。
安心できるのは持ち家や持ちマンションだが、これも不動産価格と金利の上昇で相当難しくなる。
借りても買ってもヤバいのが今の状況だ。

都心の新築マンションは平均で1億円を越えた。
政府はこうした高価格に対応して、固定型住宅ローンの上限を従来の8000万円から1億2000万円に拡大した。
1億2000万円の住宅ローンがあれば、サラリーマンでも家やマンションを買える。
しかも、同時に固定金利ローン期間の長期化も進んでいる。
30年ローンでは毎月の返済額が大きくなり、50年ローンなどの超長期ローンも増えている。


大丈夫だろうか?

50年ローンで1億2000万円を借りてマンションを買うとする。
金利はまだ低いだろうか35年で2%を超えたので、50年固定ローンはさらに金利上昇している。
確かに50年ローンにすればフラット35よりも月々の返済額は数万円減る。
しかし50年の金利分(2%として計算しても)を含める元利合計は激増する、合計の返済額は1億9000万円にもなってしまう。

年収500万円のサラリーマンは30歳から70歳まで40年間働くと、年収の合計金額が2億円程度になる。
その年収合計から元利返済の合計額1億9000万円を払ったら、わずか1000万円しか残らない。
このサラリーマン家庭は破綻する可能性が相当ある。

しかも、70歳で退職しても50年ローンが残り10年もある。
年金生活になっても住宅ローンを払い続ける・・・これはキツイ!!
老後「爆死」も現実感を持ってきたのではないだろうか。


住宅を買わずに賃貸を続ければ、こんな苦労はしないが、老後もアパートを借りられるかは不安がある。
住宅を買っても地獄、買わなくても地獄・・・
現役世代は厳しい選択を迫られている。


さらにインフレが10年単位で続くと物価上昇で年金生活を圧迫する、というわけで貯金の取り崩しで生活費の足しにすることになる。
この点を次回考えてみたい。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村  

終活は長いマラソン(24)ダブル断捨離

人生100年


別荘の売却が決まり、本格的な断捨離のプランを考えることになった。
自宅と別荘、二軒分の家具・家電・衣服・雑貨などがあり、ダブル断捨離をしなくちゃならない。
これを残すのか、どれを処分するか、考えるだけでも面倒でまったく頭痛の種でしかない。
処分すると簡単に言っても、大変な作業でお金もかかる。
残すとなると、何をどこに置くかを考えなくっちゃならない。

というわけで、保有しているモノをまずは「捨てる」か「再利用」で振り分けることにした。
「捨てる」モノは、八ヶ岳で捨てるのか、東京で捨てるのかを決める。
どっちが簡単(仕事量として)なのか、コストはどう違うかを考えて決めなければならない。


まずは大型家具

ソファはどうする?
2軒分で2〜3人掛けのソファが4つ。
別荘撤収後、東京のリビングには4つは置けない。
東京では本革ソファが二つ、こっちを捨てることにし、地域の粗大ゴミ手順に従って料金を払って回収してもらうことになる。

ダイニング家具はどうする?
ダイニングテーブルとチェアは6人掛けの大型テーブルと4人掛けのテーブル、椅子は全部で10脚。
はっきり言ってこんないいらない。
一つは昔ロンドンで買ったマホガニーの英国ダイニングテーブルで、これは捨てられない。
もう一つは飛騨の家具、柏木工のダイニングテーブル、これも捨てられない。
どっちを捨てるべきか、悩むな????
決められない・・・というわけで2セットになってしまった。

ベッドはどうする?
ベッドは東京でダブルとシングルの二つ、別荘でセミダブルとシングルの二つ、夫婦二人なのに全部で四つもある。
となると、新しさで決めるしかないかも?
別荘のベッドは10年も使っていないので、東京の古いベッドを二つ捨てることにした。

家電製品はどうする?
テレビは古い30インチのテレビと60インチの大型テレビの二つ。
これは簡単、大型テレビを使うのは当たり前のことで、古い小さいテレビを捨てることにした。

冷蔵庫は500リットルの大型が二つ、一つはいらない。
これもどうしようか迷うが、娘の家で使うというのでそっちの運び込むことにした。

洗濯機はドラム式と普通の洗濯機の二つ。
ドラム式の洗濯機を娘の家で使うというので、普通の洗濯機を自宅で使い、ドラム式は引き取ってもらうことにした。

さらに別荘に置いている原付バイクはどうする?
引越し業者によると、バイクを運ぶだけで4万円別途かかると言われた。
4万円払って東京へ運んでもらうか、その場で売却するかを選択しなければならない。
いくらで売却できるかにもよるが、東京ではあまり使わない。

その他、ゴミ出しが制限されている別荘人にとっては必要不可欠なゴミ処理器。
これは東京では全く使えないので捨てるしかなさそう。
バーベキューコンロも東京では煙が出るので使えない、なので捨てることにした。
Boseのステレオは東京へ運び、東京で使っている古いコンポは捨てる。


これ以外にも荷物はムチャクチャある。
二軒分の断捨離はたいへんだ・・・どうする?


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村  

老後「爆死」問題(1)老後3000万円問題はどこへ行く

スクリーンショット 2025-12-26 8.55.54


年金支給日は2ヶ月に1回、偶数月に受け取れる。
この年金支給日になると、郵便局に長蛇の列ができる、高齢者が集まりお金を引き出すためだ。
この高齢者にテレビがインタビューする場面が必ず出てくる。

年金について聞くと・・・
「年金は4万円で生活が苦しい」「年金が10万円だが、余裕がない」・・・などの声が出てくる。
さらに・・・
「最近はなんでも値上がりし、年金だけでは暮らせない。」
「コメの値上がりで、米を買うのをためらってしまう。」
「年金支給日は2ヶ月に1回の楽しみ、2000円持って居酒屋へ行き、ビールをガブ飲みし焼き鳥を食べる、これが人生の楽しみだ。」
「年金支給日は2ヶ月に1回贅沢ができる日で、回転寿司に行く。」
などの声が上がる。

筆者も年金生活者であり、年金支給日は楽しみな日だ。
でも一番の問題は「物価の上昇=インフレ」。
これが高齢者の生活を直撃する。
今の高齢者の多くは「とても我慢強い」人たちで、物価上昇で年金が目減りしても耐えられる。
老後「爆死」するわけではない。


このインフレと年金の問題が真の意味で直撃する人は「これから高齢者になる人たち」=高齢者予備軍たちだろう。

以前、「老後3000万円」問題がマスコミで広く取り上げられた。
安心した老後を過ごすには、3000万円の貯蓄が必要だという試算だったと記憶しているが、これには物価上昇=インフレは考慮されていない。
年金には物価スライドという仕組みが取り入れられているが、物価上昇分のほんの一部しか物価調整されない。
基本的に年金はインフレに勝てない。

となると、将来の高齢者世帯は「老後3000万円」で足りるのだろうか?
10年、20年単位でインフレが続くと3000万円用意しても足りなくなる。
長期的なインフレは年金生活者にやばい、生活のための貯金取り崩しも起こる。
でも本当に厳しいのは、これから高齢化する年代の人たちが、より大きな金額を用意する必要があることだ。

さらに持ち家や持ちマンションのない家庭は苦しくなるかもしれない。
すでに都心ではマンション価格平均が1億円を越え、普通のサラリーマンには手が届かない水準に上がってしまった。
インフレを続けばさらに上昇していく可能性もある。

と考えれば、老後3000万円ではなく、老後5000万円かもしれないし、老後1億円かもしれない。
こんな日本じゃ、誰も安心して老後を迎えられない。

「インフレと老後」を考えることは深掘りしてみたいテーマだ。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村  

終活は長いマラソン(23)10年ぶりの東京の正月

IMG_2781


昨年末に八ヶ岳の別荘を売却したので、10年ぶりに東京で新年を迎えた。
マイナス5度ぐらいまで下がり凍つく八ヶ岳に比べ、東京は天国にいるかのように暖かい。
でもどこに行っても人、人、人、人ばかりなので息苦しい感じもする。

初詣というわけでもないが、散歩ついでに近所の神社や寺を歩いて回ってみた。
まずは地元の神社だが、神社の外まで参拝に列、また後で参拝すればいいと思いパス!
次に行った目黒不動尊はもっと大変な混雑。
鳥居の近くのいつもいく鰻屋も大混雑、正月からウナギを食べる人が多いんだ!と思いながら行列をみたが、やっぱりパス!
大鳥神社も200メートル以上の大行列ができていて、とてもお参りする気になれずパス!
歩いてヘトヘトになったが、ただ一つ五百羅漢寺は空いていて待たずに参拝できた。
良かった、一ヶ所でもお参りできた!

というわけで10年ぶりの東京の正月はけっこうな苦労、八ヶ岳ならば身曽岐神社は多少混むがそれ以外人がいない。
昨年末の別荘売却が大仕事だったが、それも終わり一段落・・・と思っていたら、そうでもないことに気がついた。
まずは、別荘10年の投資採算を振り返ってみたい。


田舎の住宅売却はタイミング次第だし、購入時と売却時の価格の差は人気、築年数、再取得価格で左右され、適正価格はあってないようなものだと思う。
自宅のケースで検証してみた。

自宅のデータは以下の通り。

    資産価格計 土地価格 建物価格 庭木
購入時  100  27   70   3
再取得  117  29   84   4
売却時   97  29   68   0

再取得は土地は時価、建物や庭木は資材費や人件費が20%上昇したと仮定した。
再取得価格が上昇すれば当然中古価格も上がる、でも中古住宅には経年劣化(減価償却)があり価値は減少する。

我が家の場合は売値と買値が3%しか違わなかったが、それは物価上昇により資産価格の17%上昇一方、築年数による資産価値の20%減価によって相殺されたという理屈で説明できる。

人気は築年数も大きな要素だが、その家の特徴でも左右されるのだろう。
どこが設計したか、ログハウスなのか、薪ストーブがあるか、日当たり、富士山が見えるか、北岳が見えるか、などなどエモーショナルな点でも変わる。
一般的には築年数の経った物件は急激に安くなる、それは土地価格の割合が低いので建物の劣化がストレートに価格に反映されるからだろう。


別荘に売値は買値の3%下で、個人的には損したという感覚がある、少なくとも儲けた感覚は全くない。 ところが、ところが、税法上、儲けたことになってしまい、納税する必要があるようだ。
・・・ガックシ、儲かってもいないのに税金を支払うことになってしまいそうだ。
今年は年初から鬱陶しい!!!

次回に続く・・・


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村     

終活は長いマラソン(22)別荘生活の清算

IMG_2778


定年退職を控えた10年前、東京を離れ二拠点生活するのを夢見ていた。
東京人にとって田舎生活は憧れでもあり、スローな時間を過ごすことが楽しそうに見えた。
そして選んだのが八ヶ岳の南麓、軽井沢よりも日照時間が長く湿気が少ない、1200メートルと標高も高いため夏でも30度以下で避暑には最適な場所だ。

それから10年、二匹の犬との日常を過ごし、孫たちが遊びに来たり、家族や友人がバーバキューなどに集まり楽しい生活を送ってきた。
しかし、10年も経つといろいろな環境が大きく変化する。
「まあ、いい潮時だ」と思い、別荘を手放した。


この10年の二拠点生活を総決算するとしたら、どうなるのだろう?

田舎の物件は、路線価が決まっていて適正化価格が明らかな都会の物件を違い、買い手が買いたい価格で決まる、需要次第という決まり方だ。
田舎のポツンと一軒家みたいな家が広い土地付きで10万円で売られていたり、リゾートマンションが5万円で売られていたりするのをよく見るが、単純に買いたい人がいないからだ。
買うのは簡単でも売るのは困難・・・というのが田舎の物件だ。


我が家の採算はどうだったのだろう?

購入価格は、土地価格、建築費(設計と施工)、外構工事費(庭や駐車場など)が含まれる。
10年前の購入価格を100とすると、土地価格は27、建物価格70、庭の植木3だった。
そして売却価格は同じ購入価格を下回る、100に対して97だった。
ザックリ言って、買値を若干下回る値段で売れたというわけだ。

購入価格を3%下回ったのだが、感覚的には土地と建物でほぼチャラ。
土地と建物がチャラなら「まあいいっか」と思った。
欲を言えば、投資金額を全額回収したいと思ったが、10年の別荘生活を楽しめたのでそこまで欲をかいてもしょうがない。


もっと細かく考えてみよう。

第一に、田舎の土地価格はあまり上がっていない。
リゾートや二拠点がブームに見えるが、軽井沢など人気のリゾートを除き、一般の高原などでは需要があるが地価を上げるほどではない。

第二に、建物は時間が経つほど価値が下がる。
10年経てば修繕すべき部分が増え、外壁の塗装や水回り設備を更新したり、様々な費用がかかるようになる。
さらに時間が経てば、建物自体が劣化し価値を失っていくというわけだ。

これを税法では「減価償却」というわけだが、木造家屋の耐用年数が30年ちょっと、つまり30年もすれば建物価値がほぼゼロになる。
これはあくまで税法上だけの問題で、100年住んでも200年住んでもいいし、もちろん、築40年以上の中古住宅もSUUMOを見ればいくらでもある。
これらの物件が建物の価値をゼロに値段を付けているか?というとそうでもない。
築40年の物件でも買い手はそれなりに価格を付けて購入しているようだ。

もう一つは建築費の高騰だ。
同じ建物を新規に建てたらどのぐらいかかるのかという再取得価格の問題だが、これも重要な価格決定要因になるのは間違いない。
同じ建物を今建てたらいくらになるのか、その再取得金額が上がれば中古価格も上がっていくのは理解できる。

次回、自分の家をネタに「田舎の家の価格」を考えてみたい。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村     

終活は長いマラソン(21)最大の断捨離、別荘の売却

IMG_2781


軽井沢ほどの人気もなく、地価も上がっていないような場所だが、それなりに別荘需要はあるみたい。
SUUMOに出してから、何人かのアプローチがあった。

個人では高齢の夫婦が物件内覧に来た。
我が家は室内にステップがいくつかあり、そのステップの上り下りが難しいということで成約には至らなかった。

別に都内の不動産業者も内覧希望だった。
この不動産屋の背後には都心に住む顧客がいるらしく、その代理として来ていると話していた。
本人の代理の不動産屋が色々と物色しているようだが、我が家にはそれほど興味がなかったみたい。

シェア別荘を全国展開していると言う会社もアプローチしてきた。
八ヶ岳南麓にシャア別荘を増やしたいと考えているようだった。
「民泊」のような不特定多数が使うとその出入りなどで近所迷惑になると不動産屋が心配していたけど、シェア別荘ならば特定に人しか使わないのでいいかもしれない。

というわけで、この清里周辺もけっこう需要があるというのが分かった。
下の表は以前使用した「ある日のSUUMO物件」だ。

北杜市の事例
     土地    建物  築年数  物件価格
物件① 1686㎡ 166㎡  8年 1億3900万円
物件②  688  148   5    8500
物件③  708  115   8    5300
物件④  748  432  25    5000
物件⑤  332  140  12    3800
物件⑥ 1681  120  43    3580
物件⑦  662   90  23    3380 
物件⑧  644  254  30    3280
物件⑨  254   56  34    2780

この9物件のうち、3物件はすでに売れたようで、SUUMOの物件検索に表示されなくなった。
築浅の物件の方が早く売れる傾向があるようだ。
わずか2ヶ月で3物件が売れる、1年かければ全部の物件が売れてしまうのかもしれない。
もちろん別荘は個人の嗜好が強いので、売れ残りは一定数出てくるだろうけど・・・

というわけで、我が家の別荘にも買い手がつきそう。
でも、これからが大変だ。
庭の整備(もちろん庭師に任せる)、ハウスクリーニング、引越しの手配、家具や家電などの粗大ごみの処理、別荘に置いていたバイクの処理・・・・


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村     

終活は長いマラソン(20) 売却話が進む

8A837CFD-A4FC-4D37-A3FF-A501FDF57BF5


新型コロナ禍が終わったこと、建築費の高騰と新築住宅の高額化、都心で強烈な気温上昇、この三つが原因で多くの都会人が田舎へと移動している。
というわけで、地元の不動産屋もなんか忙しそうで、儲ける機会が増えているらしい。


新型コロナ禍で移動が制限され景気不安もあったが、今は賃金も増え、多くの人たちも生活に余裕が出始めた。
しかし、諸物価の高騰が建築費に及び、新築のコストを大きく引き上がったためか、割安な中古物件への買い需要が増やているらしい。
そこで起こったのが最近の夏場の強烈な気温上昇、40度近い高温が日本の各所で記録され、多くの人たちが避暑を求めて高原に移動したいと考えたみたいだ。

一種のブーム的に起こっているのが「田舎移住」であり「二拠点生活」だ。
もちろん、賃貸で田舎へ移住する人もいるし、古民家を改造して住む人もいる。
でも、経済的な状況を考えれば、手取り早いのはシェア別荘や貸し別荘なのだろう。


我が別荘も売り出し中、ある会社(法人)が購入希望でアプローチしてきた。
基本的に個人向けの別荘だが、法人に売るとどうなるのだろうと思った。
不動産屋は、貸別荘は客が大騒ぎしたり、客の出入りが激しく近所に迷惑がかかるかもしれないと慎重で、ここの静かな別荘地に合わないと考えている。
でもシェア別荘業者ならばいいかもしれないと言う。

この会社は担当者が別荘分譲地の一軒一軒に、筆者の別荘を購入しシェア別荘にしても迷惑をかけることはないと説明して回ったらしい。
散歩の途中で近所の人と話した時そう聞いた。
そんな感じで不動産屋も迷惑ならないと思ったのだろうし、シェア別荘業者のこうした気遣いが売却話を進めたのかもしれない。

この業者のシェア別荘事業はリニューアルした別荘を数人のオーナーで保有する事業を行う。
この会社のホームページを見ると、八ヶ岳や軽井沢や那須にシェア別荘を営業している。
不特定多数の人が使う貸別荘ではなく、特定のオーナー客が使うだけのシェア別荘の方が周りの人たちにはいいのではないかと不動産屋は言った。
まだまだ話をどう進んでいくのかはよくわからない。
どうなることやら・・・・?


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   

終活は長いマラソン(19)シェア別荘、貸別荘

らくてん


移住ブームで八ヶ岳南麓に家を持つ人たちも増えている。
地元の人たちとのゴルフで話している時、ある人が「小淵沢カントリークラブは地元民をバカにしている」と言った。
「???」・・・小淵沢カントリークラブはとても良いコースだなと思っていると・・・
どうやらプレイ料金をどんどん値上げし、田舎のゴルフ場なのにラウンドフィーを1万5000円も取る、これにカート代やら昼ごはんなどを加えれは全部で2万円近くもかかるというわけだ。

昔、この小淵沢カントリーにも「友の会」があった、その会に登録してコンペに参加すれば1ラウンド1万円以下でプレーできた。
その友の会もなくなり、プレイ料金が毎年のように値上げされた。
その理由が、「地元民は来なくていい」「裕福な別荘民だけで十分」というものだ。
小淵沢周辺は、富士見高原、原村なども近く、高級別荘地が多い。
そこで別荘を持つ人たちを相手に商売する方がいいと表明したわけだった。

最近、その小淵沢でRakten Stay Villaが開業し人気となっているようだ。
一棟ごとに独立した別荘タイプの部屋が9棟建っている。
ちなみにブッキング・ドットコムで見ると、貸別荘は八ヶ岳南麓だけで41施設が検索できる。
別荘が増えると同時に、貸別荘やシェア別荘もどんどん増えている。


地元の不動産屋から聞いた話では、建築コストが上昇し新築別荘を希望する顧客が減っている反面、中古別荘の需要が増えているという。
中古別荘をSUUMOなどに掲載すると、中国系の不動産屋がすぐにアプローチしてくる。
多くの「一棟貸しの別荘」や「(無許可の)別荘民泊」だという。

中国の不動産業者は、築浅で割安な中古別荘を買い集め、それを中国系のSNSで公開して中国人顧客を集め、民泊に複数人を宿泊させたり、大人数の団体客を一棟貸しの別荘に宿泊させるという。
中国系SNSで中国人客を集め中華航空で日本へ、空港からは白タクでリゾート地へ、そこでは中国人経営の民泊に宿泊させ、専用バスで観光案内をする。
全ての段階で中国系の会社が関与し一気通貫の収益を上げる、完璧な収益モデルだ。

この不動産屋は、買い手が中国人や中国系法人とわかると「売らない!!!」と決めていると言った。
地元の多くの人たちとの信頼関係を壊すようなことはしないというが、そうでない儲け主義の業者もいるので中国系に売り渡される別荘も多いだろう。
今や、リゾート地でも中古物件の争奪戦が繰り広がられている。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村  
最新コメント
読者登録
LINE読者登録QRコード
楽天市場
プロフィール

kabusanjin

株式需給の達人(おもしろ相場格言)
「酒田五法」などの相場テクニックに直結する相場格言をより多く取り上げました。 当ブログでも使った「最後の抱き線は心中もの」、「遊びの放れは大相場」、「放れて十字は捨て子線」など、実戦で使える格言を多く解説しています。 ケイ線に興味のある方、テクニカル分析に興味のある方、是非一読をお勧めします。
株式需給の達人(バリュエーション)
PERやPBRなどバリュエーションを理解し割安/割高の実践的判断の基に理論的な株式投資を解説します。 割安とは将来のリータンを示すのか、単に成長性がないというだけなのか、事例をもとに解説します。 株式投資の基礎として大切なもので、是非一読をおすすめします。
カテゴリー
RSS
  • ライブドアブログ