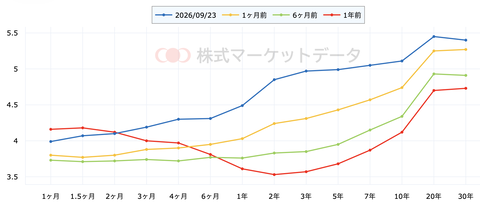
米債券市場、イールドカーブ
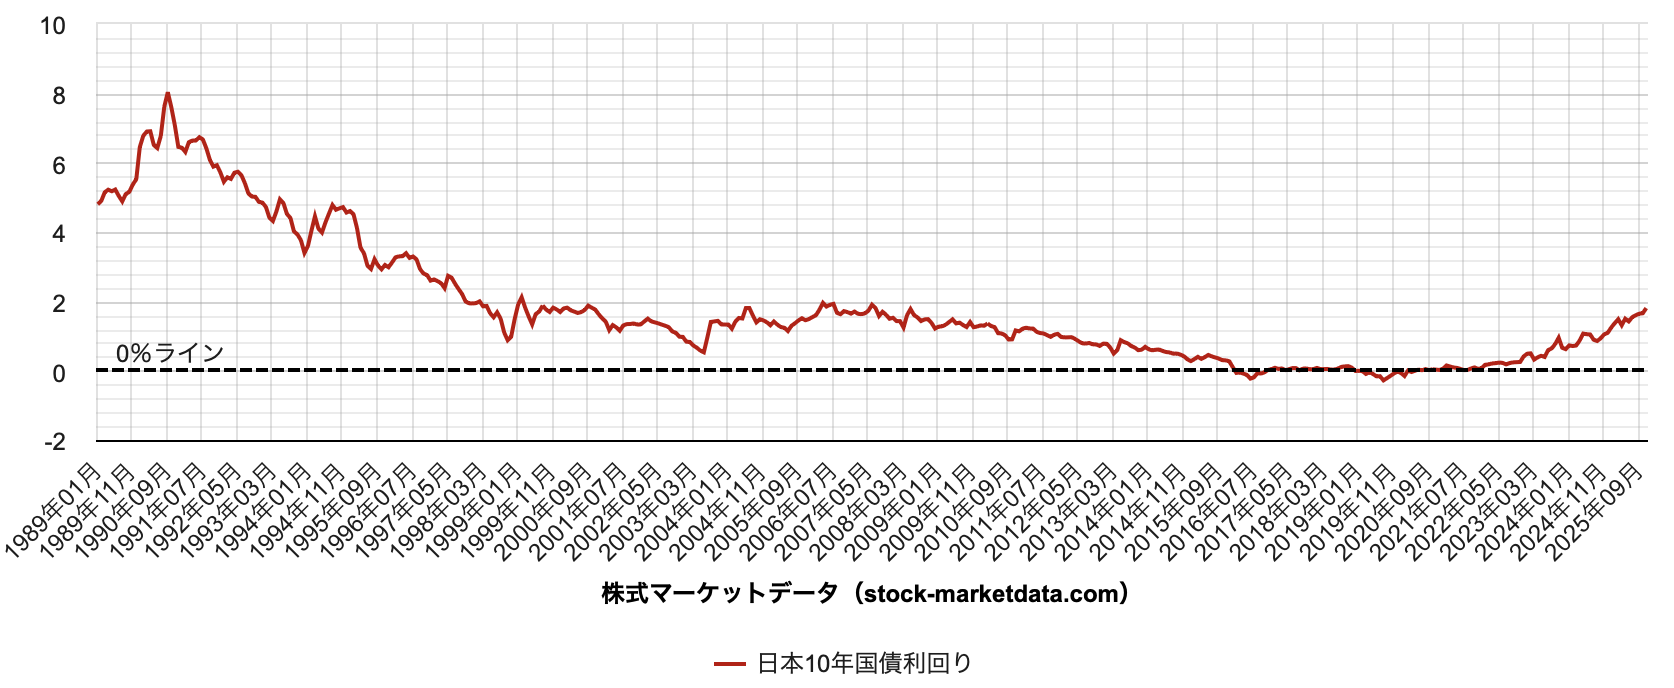
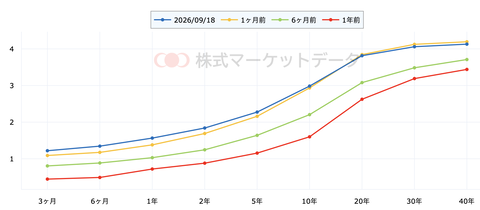
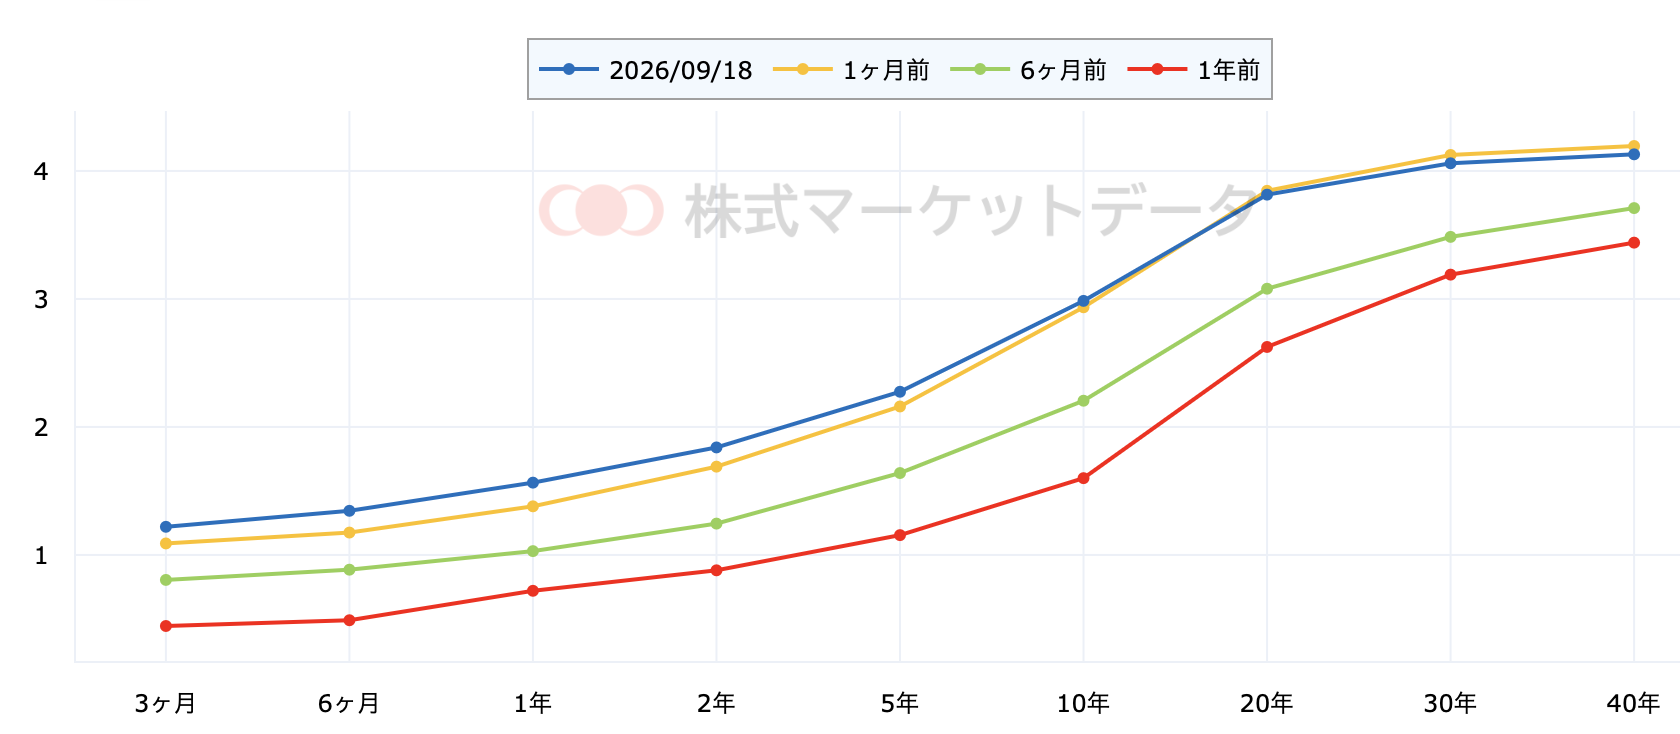
日債券市場、イールドカーブ
米FRBと日銀が同時に利上げを決めた。
こんなことは滅多にないのだが、債券市場が見ている事は大きな違いがある。
ある意味、同床異夢と言えるかもしれない。
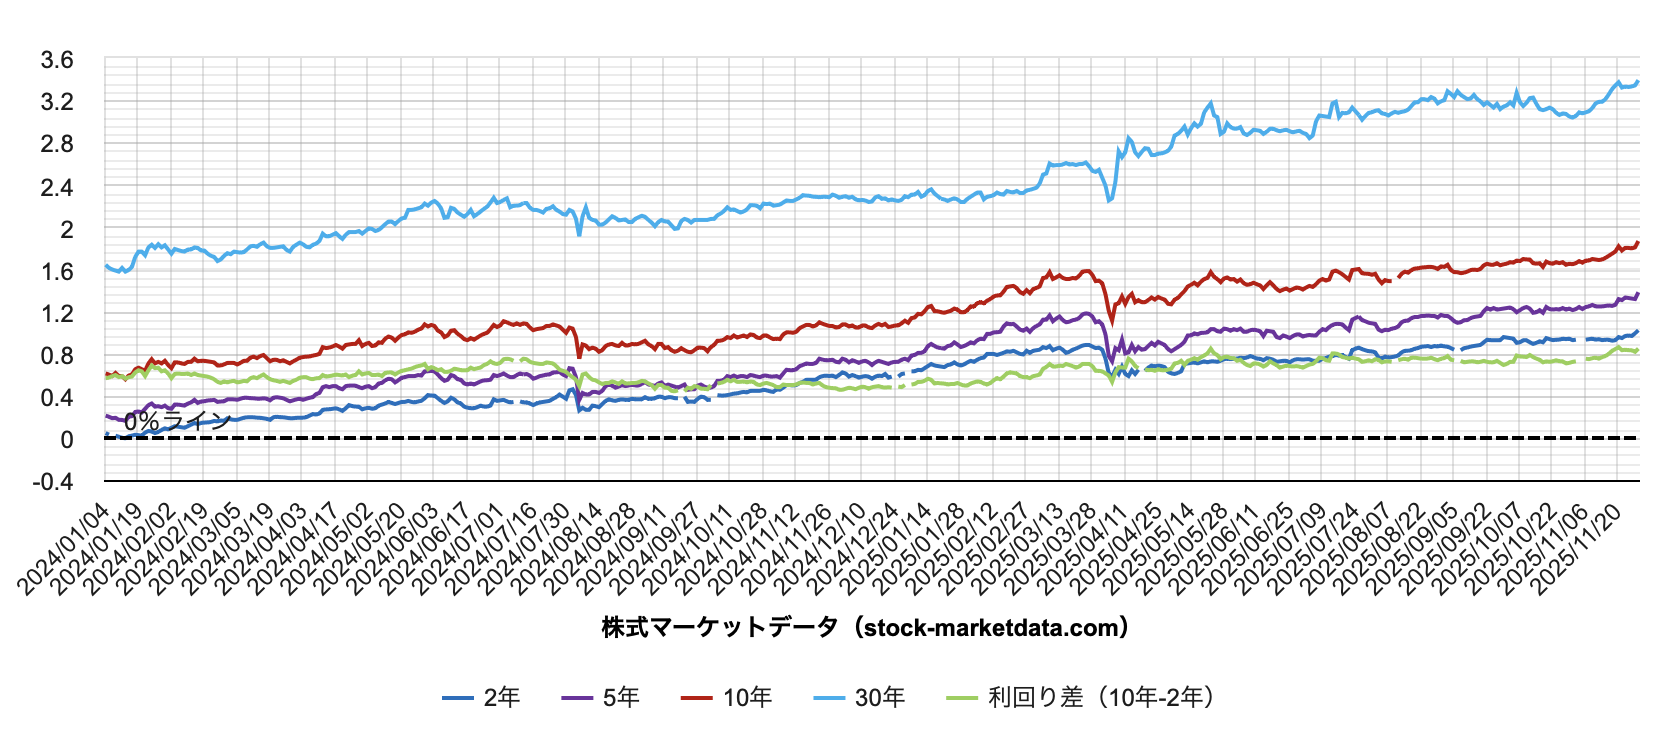
話を単純化するために、2年債利回りと10年債利回りの二つを比べてみよう。
米国 日本
2年債 10年債 利回り差 2年債 10年債 利回り差
6ヶ月前 3.83% 4.34% 0.51% 1.25% 2.21% 0.96%
1ヶ月前 4.24 4.74 0.50 1.69 2.94 1.25
現在 4.91 5.21 0.30 1.96 3.09 1.13
この半年で米国は利回り差が縮小する「フラット化」、日本は利回り差が広がる「スティープ化」
日本債券市場はこの6ヶ月で政策金利の影響を受けやすい2年債が71bp上昇し、利上げを2回分以上織り込む。
この日本のイールドカーブは金利上昇時の「ベア・スティープニング」と呼ばれる。
しかし景気過熱で起こっているわけではなく、「日銀の金利正常化」と「高市財政の懸念」という政策的な側面が強い。
なので、植田日銀が年内も1〜2回利上げしても、債券市場は誰も驚かない。
その場合、長短金利差が縮小する形で利上げを織り込んでいく、つまり、短期金利が上昇するわりに長期金利は落ち着いているという形になるだろう。
しかし一方の米債券イールドカーブは全然違う。
米2年債は過去6ヶ月で+10️8bp上昇、10年債の+87bpよりも大きく上昇した。
金利上昇時の「ベア・フラットニング」は景気の成熟した局面でFRBが急速に利上げをすることを債券市場が織り込んでいる。
ウォーシュ議長は「インフレがずっと目標2%を上回ってきた」と言い、つまり、米国景気をスローダウンさせ、インフレ率を2%まで低下させることを見ている。
日本は「ベアスティープ」、米国は「ベアフラット」と異なるが、今は長期金利が連動して動いている。
しかしながら、どこかの時点でこの違いが表面化するはずだ。
つまり、その時は米国が利上げをして長期金利が上昇しても、日本の長期金利にはキャップがかかることになるだろう。
PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S
過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5
正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本

https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0
ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD
需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM
にほんブログ村
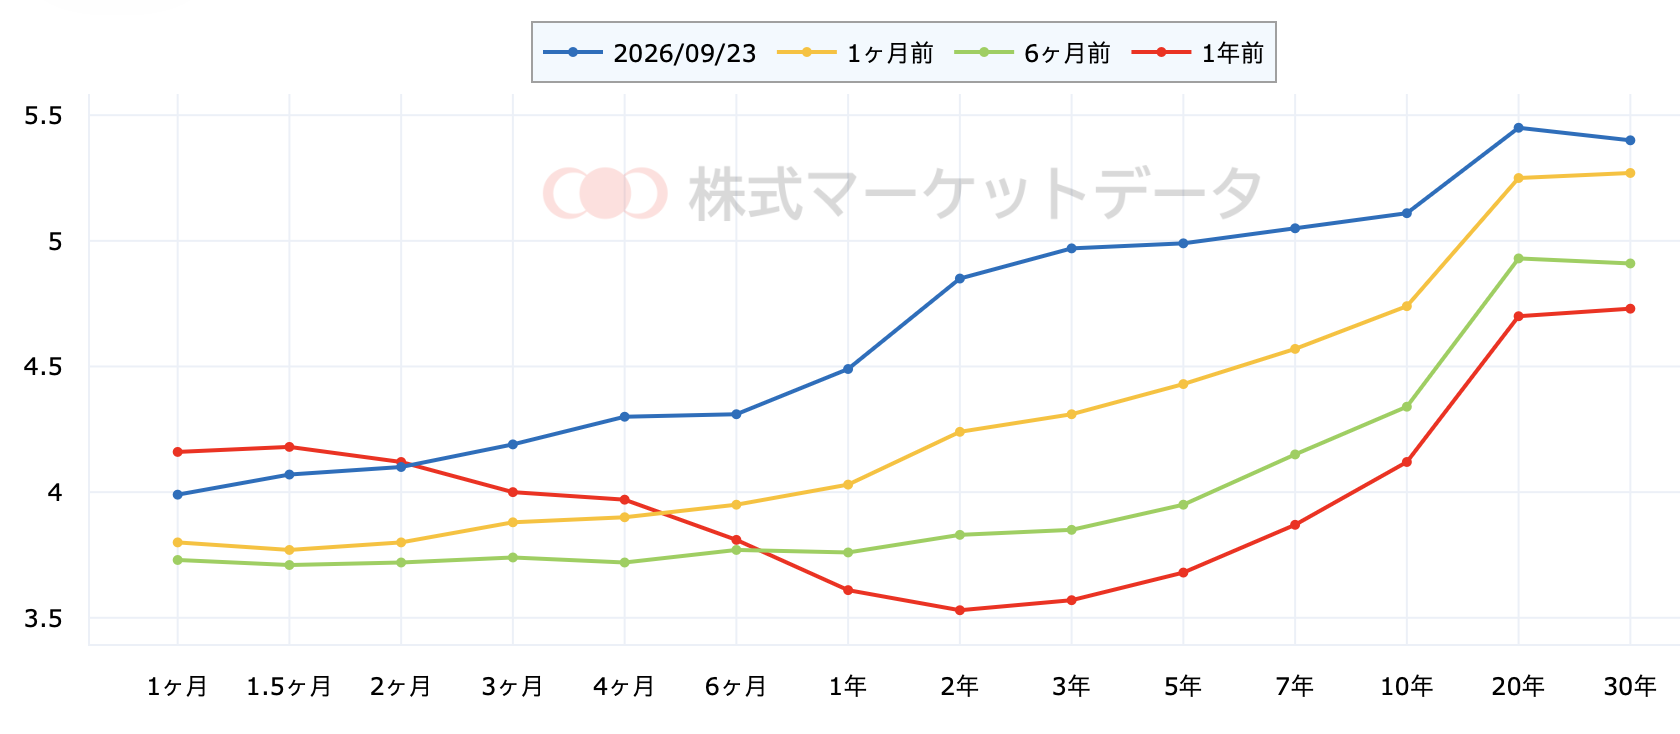
日債券市場、イールドカーブ
米FRBと日銀が同時に利上げを決めた。
こんなことは滅多にないのだが、債券市場が見ている事は大きな違いがある。
ある意味、同床異夢と言えるかもしれない。
話を単純化するために、2年債利回りと10年債利回りの二つを比べてみよう。
米国 日本
2年債 10年債 利回り差 2年債 10年債 利回り差
6ヶ月前 3.83% 4.34% 0.51% 1.25% 2.21% 0.96%
1ヶ月前 4.24 4.74 0.50 1.69 2.94 1.25
現在 4.91 5.21 0.30 1.96 3.09 1.13
この半年で米国は利回り差が縮小する「フラット化」、日本は利回り差が広がる「スティープ化」
日本債券市場はこの6ヶ月で政策金利の影響を受けやすい2年債が71bp上昇し、利上げを2回分以上織り込む。
この日本のイールドカーブは金利上昇時の「ベア・スティープニング」と呼ばれる。
しかし景気過熱で起こっているわけではなく、「日銀の金利正常化」と「高市財政の懸念」という政策的な側面が強い。
なので、植田日銀が年内も1〜2回利上げしても、債券市場は誰も驚かない。
その場合、長短金利差が縮小する形で利上げを織り込んでいく、つまり、短期金利が上昇するわりに長期金利は落ち着いているという形になるだろう。
しかし一方の米債券イールドカーブは全然違う。
米2年債は過去6ヶ月で+10️8bp上昇、10年債の+87bpよりも大きく上昇した。
金利上昇時の「ベア・フラットニング」は景気の成熟した局面でFRBが急速に利上げをすることを債券市場が織り込んでいる。
ウォーシュ議長は「インフレがずっと目標2%を上回ってきた」と言い、つまり、米国景気をスローダウンさせ、インフレ率を2%まで低下させることを見ている。
日本は「ベアスティープ」、米国は「ベアフラット」と異なるが、今は長期金利が連動して動いている。
しかしながら、どこかの時点でこの違いが表面化するはずだ。
つまり、その時は米国が利上げをして長期金利が上昇しても、日本の長期金利にはキャップがかかることになるだろう。
PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S
過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5
正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本

https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0
ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD
需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM
にほんブログ村