米長短金利差、3ヶ月ー10年
どうも財務長官とFRB議長が違った方向を見ているようだ。
ベッセント氏は超長期債券の買い入れ増額を明らかにし「長期金利の上昇を抑えたい」のに対して、ウォーシュ氏は「金融は引き締め的ではない、景気も労働市場も堅調」と指摘し政策金利(短期金利)を引き上げるタイミングを見ている。
この二人の「食い違い」がどんな影響を市場に与えるのだろうか?
普通に考えれば、短期金利がウォーシュ氏の発言を意識して高めに推移する、逆に超長期金利はベッセント氏の発言を意識して上昇を抑えらるということになるのかもしれない。
そうなれば、短期金利の上昇圧力、長期金利の抑制という関係で、長短金利差が縮小するということになるのかもしれない。
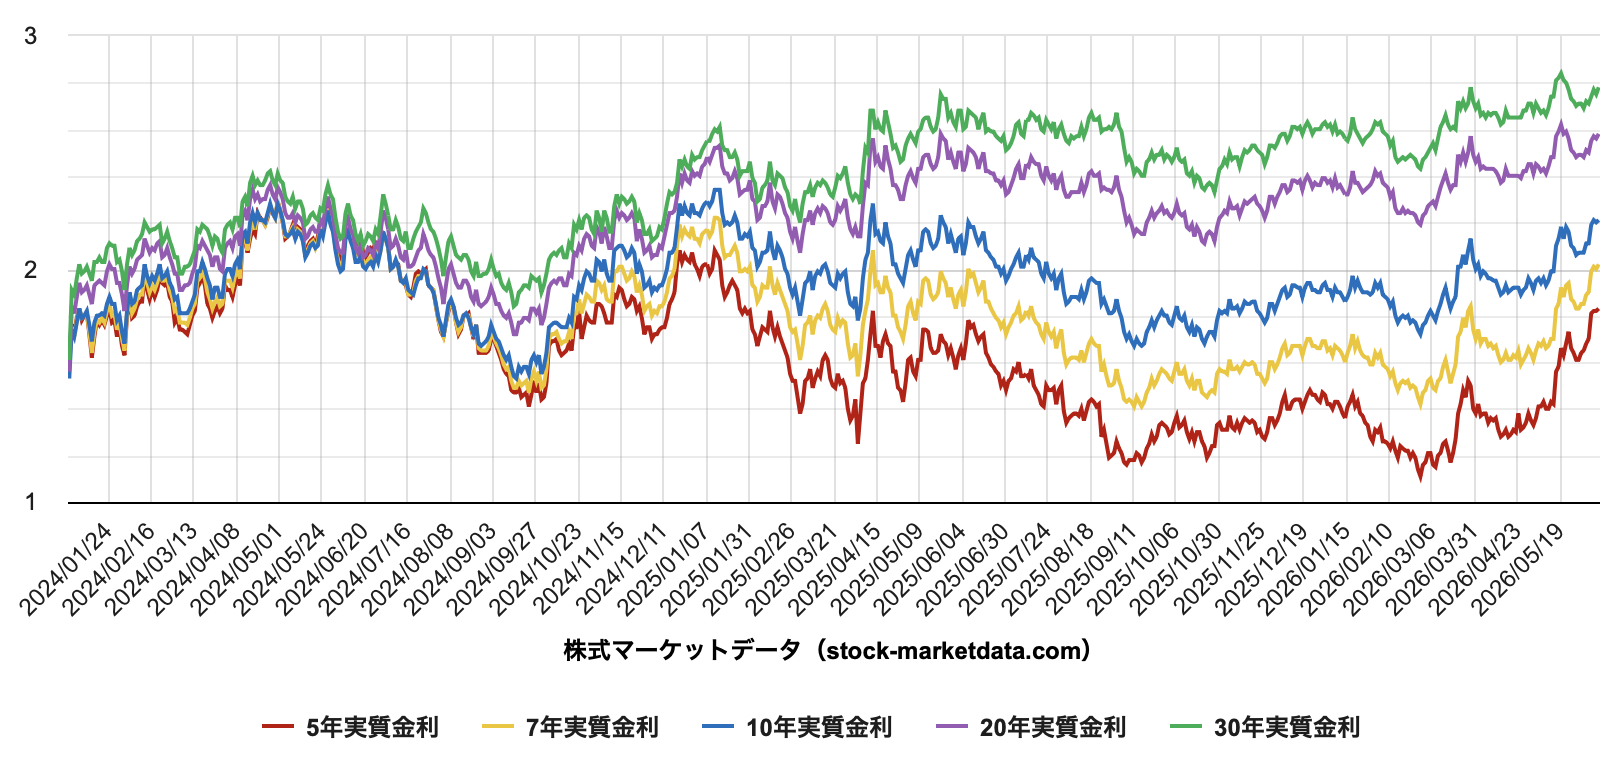
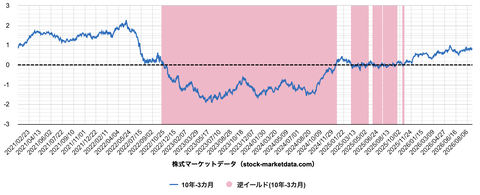
上のチャートは3ヶ月金利と10年債利回りの金利差だが、ここ数ヶ月で徐々に切り上がっている。
長短金利差の拡大は基本的に米景気の強さを反映してきた。
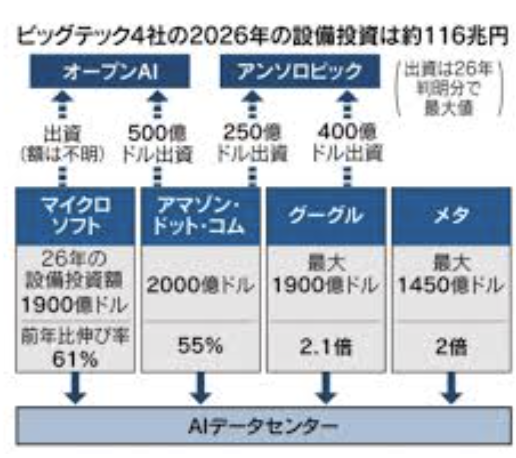
さらにイラン戦争等による財政の悪化、データセンター巨額投資のファイナンスで超長期金利にストレスがかかる状況では長短金利差は徐々に拡大してもおかしくない。
もし、二人の「食い違い」で長短金利が縮小するならば、どうも経済合理性に欠けている。
実際の市場金利は大きな動きがない。
3ヶ月ー10年金利差も現在0.83%で、ここ10日間で大きな変化は出ていない。
市場はこの二人の「食い違い」を消化しきれていないのかもしれない。
ウォーシュ氏のFRBが基本的に年末までに1回の利上げを決めるとしたら、短期金利は徐々に上昇する。
なので、10年超の金利がどう動くかが市場の焦点になる。
10年債利回り4.73%、30年債5.21%だが、この水準から切り上がっていくのか、その場合に株式市場にどう影響するのか、これが見ものだ。
年末までに利上げで10年債利回りが上昇し4.8%を越えていくならば株式市場にはネガティブになる。
一方、ベッセント氏の長期債買い入れが効いて、4.7%以下に低下するなら株式市場にはプラスだ。
これが分岐点、どうなるのかじっくり見ていく。
PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S
過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5
正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本

https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0
ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD
需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM
にほんブログ村
どうも財務長官とFRB議長が違った方向を見ているようだ。
ベッセント氏は超長期債券の買い入れ増額を明らかにし「長期金利の上昇を抑えたい」のに対して、ウォーシュ氏は「金融は引き締め的ではない、景気も労働市場も堅調」と指摘し政策金利(短期金利)を引き上げるタイミングを見ている。
この二人の「食い違い」がどんな影響を市場に与えるのだろうか?
普通に考えれば、短期金利がウォーシュ氏の発言を意識して高めに推移する、逆に超長期金利はベッセント氏の発言を意識して上昇を抑えらるということになるのかもしれない。
そうなれば、短期金利の上昇圧力、長期金利の抑制という関係で、長短金利差が縮小するということになるのかもしれない。
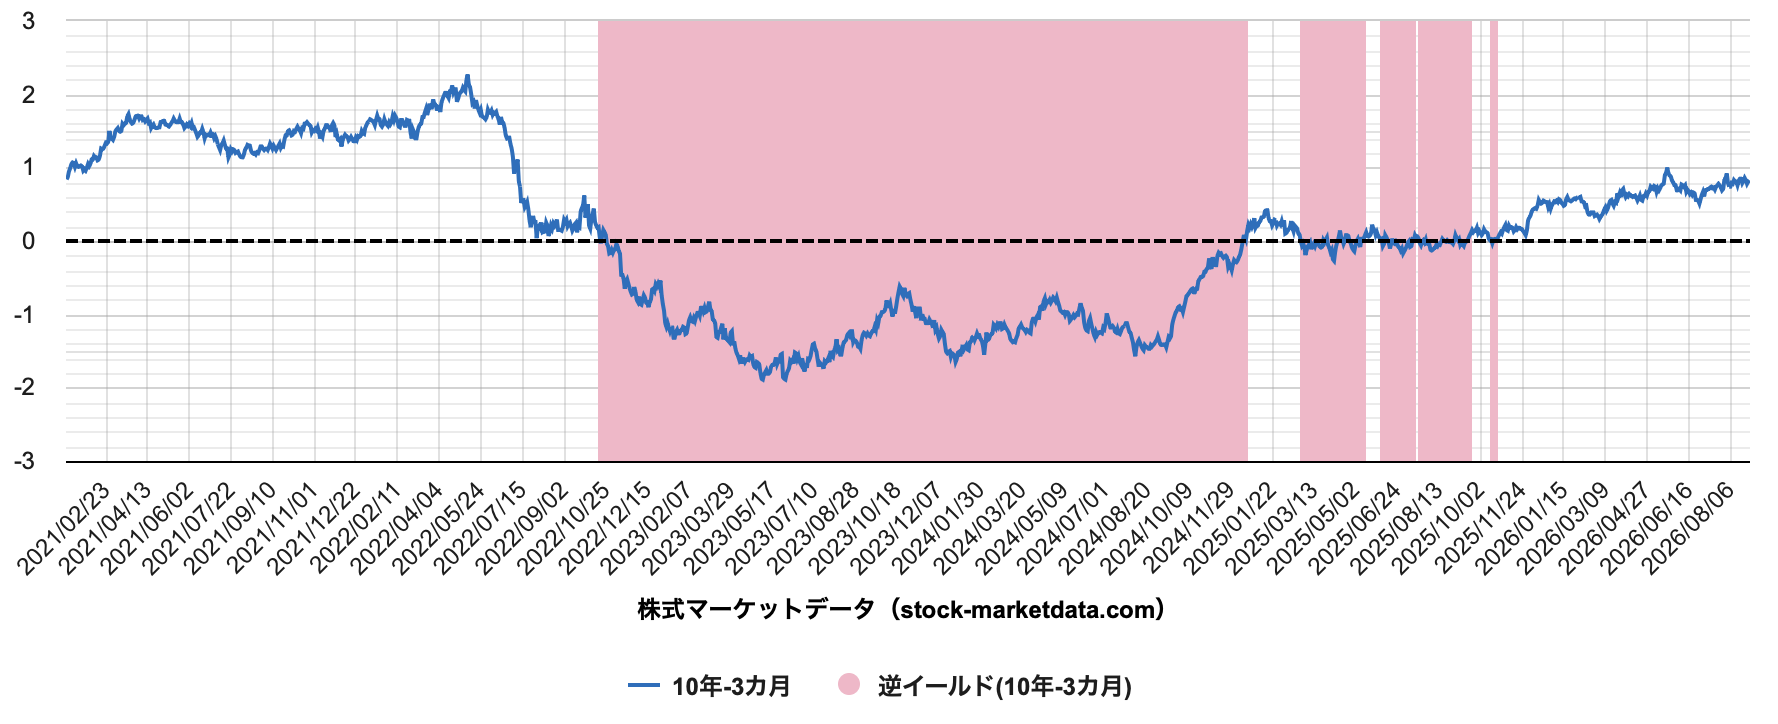
上のチャートは3ヶ月金利と10年債利回りの金利差だが、ここ数ヶ月で徐々に切り上がっている。
長短金利差の拡大は基本的に米景気の強さを反映してきた。
さらにイラン戦争等による財政の悪化、データセンター巨額投資のファイナンスで超長期金利にストレスがかかる状況では長短金利差は徐々に拡大してもおかしくない。
もし、二人の「食い違い」で長短金利が縮小するならば、どうも経済合理性に欠けている。
実際の市場金利は大きな動きがない。
3ヶ月ー10年金利差も現在0.83%で、ここ10日間で大きな変化は出ていない。
市場はこの二人の「食い違い」を消化しきれていないのかもしれない。
ウォーシュ氏のFRBが基本的に年末までに1回の利上げを決めるとしたら、短期金利は徐々に上昇する。
なので、10年超の金利がどう動くかが市場の焦点になる。
10年債利回り4.73%、30年債5.21%だが、この水準から切り上がっていくのか、その場合に株式市場にどう影響するのか、これが見ものだ。
年末までに利上げで10年債利回りが上昇し4.8%を越えていくならば株式市場にはネガティブになる。
一方、ベッセント氏の長期債買い入れが効いて、4.7%以下に低下するなら株式市場にはプラスだ。
これが分岐点、どうなるのかじっくり見ていく。
PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S
過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5
正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本

https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0
ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD
需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM
にほんブログ村