

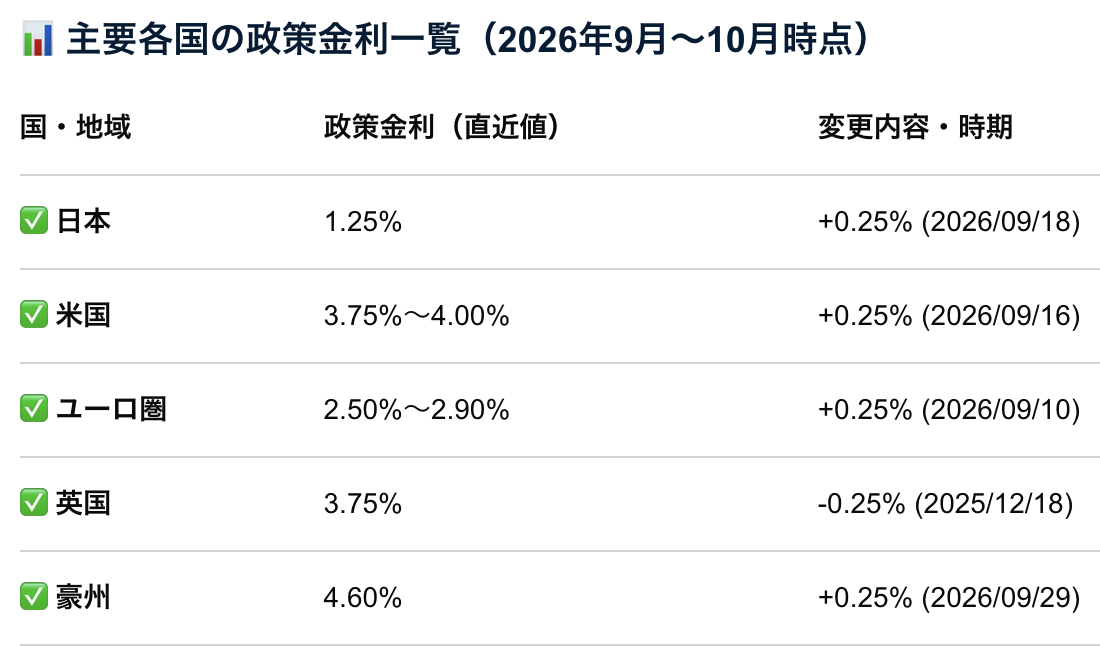
証券セールス(以下、S): 構造的なインフレ3%を元に考えると、日本の政策金利は突出して低いな。日本のインフレが国内需要の弱さで低めに出るとしても目先は利上げ継続かな?
ファンドマネージャー(以下、F): 日本はデフレ慣れし過ぎているので、金利のある時代でどう対応していくのかが問われる。
S: 政策金利1.25%、配当利回り1.67%、10年債利回り3.1%、30年債利回り4.26%、SBG債4.75%、リート5.5%・・・利回りの範囲が広がっている感じがするね。
F: 各種金利の相対関係がまだ固まっていない。だから長短金利差も大きく、社債と国債の差(スプレッド)も大きい。長期金利とリート利回りの差もどこが正しいのか不明になっている。
この相対関係の不透明感が、市場を不安定にしている要因じゃないかと思う。
S: 例えば、Jリートと10年債利回りのスプレッドが、デフレ=ゼロ金利時代の時は3%以上あった。ところが現在10年債3%ーリート5.5%で2.5%の金利差に縮小した。
インフレ=金利のある時代でも3%の金利差が必要なのか? 何%の金利差が正しいのか?コンセンサスができていない。
F: そこが大きな問題だね。ちなみに米国10年債5.3%に対して米REIT利回りは3.6%程度しかない。米国の不動産市場の上昇を織り込んでいるのかもしれない。
でも日本だって東京の地価が+9.4%と上昇し、現実にJリートの含み益が急増している。
不動産市場のファンダメンタルを考えると日本の方が堅調、それでもJリートは10年債+3%の利回りを要求されるのだろうか?
S: 不動産市場のファンダメンタルと長期金利を元に必要なJリートの上乗せ利回りを考えるべきだね。それは同意する。
F: デフレ時代にJリート利回りが長期金利より3%高かったからといって、インフレ時代になっても同じでいいのだろうか?
それでも市場ではこの「10年+3%」という方程式が根強く生きていて、現在5.5%のJリートが6%に上昇し、その分価格が下落すると見ている人が多くいる。
ちょっと単純過ぎない?
S: それは感じる!! では今後どうなるのだろう?
F: Jリート市場では24銘柄が利回り6%を超えている。もし、市場が「10年+3%」をJリートに要求するならば、市場の半分近くはその要求に応えているということになる。
あとは残り半分なんだけど・・・
日本の政策金利1.25%、2年1.93%、5年2.39%、10年3.11%、30年4.23%・・・
Jリートを満期のない永久証券として見ると、30年金利4.2%より高くなるのは理がかなっている。
30年間の不動産価格の下落リスクを考えれば、リート利回りは4.2%+アルファというところに収斂してくるのだろうと思う。
S: 結論として言えるのは、6%は行き過ぎ、4%以上であるべき・・・真ん中を取るとリート利回りは5%程度がいいのかな?
F: 同意!! Jリーと市場はすでに利回り5.5%まで売られている。売られ過ぎの範囲に入り始めていると言えるのかもね。
PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S
過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5
正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本

https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0
ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD
需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM
にほんブログ村



