

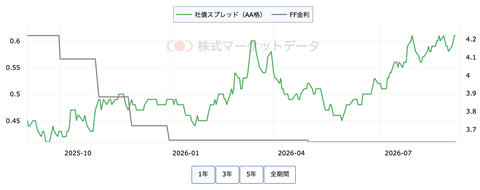
投資適格債券(AA)のスプレッド
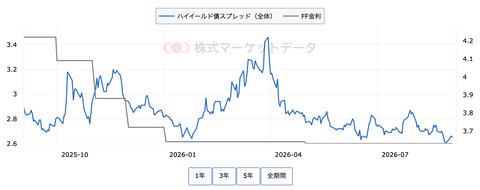
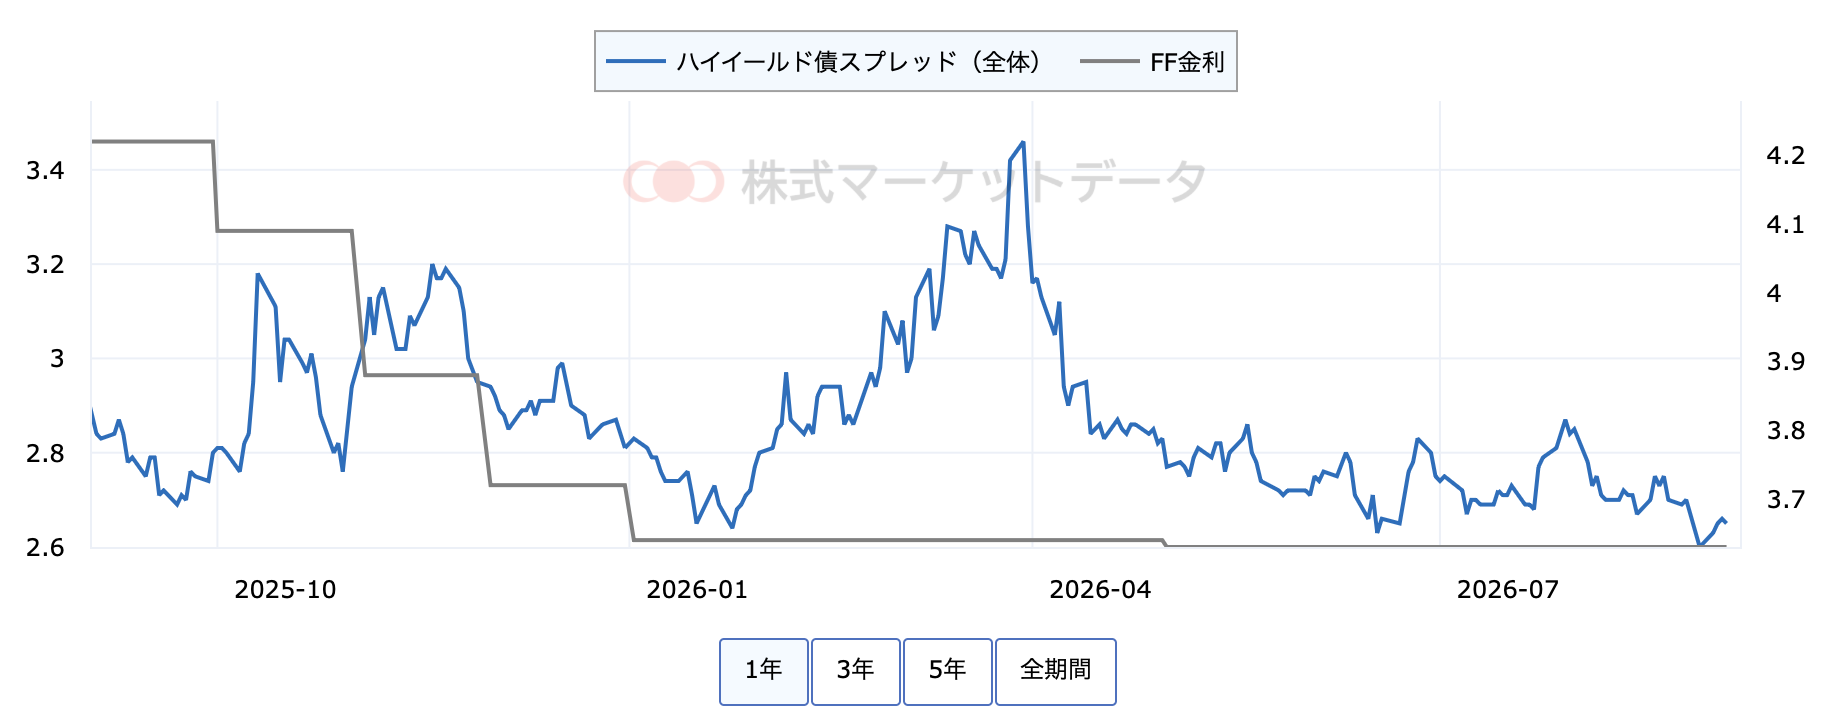
投資不適格社債(BB)のスプレッド
株式市場は合理的な判断だけで決まるわけではなく、「理外の理」みたいな勝負勘が投資で勝つために重要になる場合もある。
しかし、債券市場は合理的そのもので、無リスク金利と信用格付けによるスプレッド(上乗せ金利)で社債利回りが決まる。
という意味で株式運用者は債券運用者から見れば「アバウト」で嫌われる。
しかし、最近の米国社債市場はちょっといつもと違う「市場の歪み」が見られる。
上の二つのチャートで投資適格社債と投資不適格社債のスプレッドを比べている。
投資適格社債は年金や大手金融機関が買うことのできる債券で、通常は信用リスクが低くスプレッドも小さい。
投資不適格社債は機関投資家が買えない信用リスクの高い債券なので、ジャンク債と呼ばれる、大きなスプレッドが特徴だ。
今年3月はトランプがイラン戦争をおっ始め、原油が急騰し株価が急落した、という信用リスクが急激に高まった時期だった。
投資適格AAのスプレッドが、その3月ピーク+0.6%を超え、+0.61%にスプレッドが拡大している一方、投資不適格BBのスプレッドが、3月ピーク3.46%に対して2.65%と大きく低下している。
この投資適格のスプレッド拡大と不適格のスプレッドの低下は、景気や企業業績が良い時期の債券市場を歪みを示している。
BB社債のスプレッドの安定は、米国景気が安定し信用リスクの高い企業でも金利の利払いに安心感があり、債券投資家は安心してジャンク債を購入できることを示している。
しかし一方、投資適格のAA社債のスプレッドの広がりは信用リスクの問題というよりも債券発行量が大きく増加し需給が不安定化しているためだろう。
現在の信用格付け別スプレッドに見ると、AAA+0.44%、AA+0.61%、A+0.69%、BBB+1.00%となっている。
ダブルA〜トリプルBの社債のスプレッドが拡大しているのがわかる。
ハイパースケーラーでは、マイクロソフトがトリプルAを維持し、アマゾンやアルファベットがダブルAを持っている。
オラクルもトリプルBの投資適格。
今後の注目点は高格付け債券のスプレッド拡大とともに、トリプルB、それ以下の投資不適格債券にどう影響していくかだろう。
現段階では債券発行が増えて市場の需給がタイトになっているのが要因だろうが、それが市場が消化できないほどに増えるとスプレッドが一段と拡大する場面も考えておく必要があるかもしれない。
来年の設備投資、キャッシュフロー、外部調達(借り入れや社債発行)をよく見ていく必要がある。
PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S
過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5
正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本

https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0
ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD
需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM
にほんブログ村
投資不適格社債(BB)のスプレッド
株式市場は合理的な判断だけで決まるわけではなく、「理外の理」みたいな勝負勘が投資で勝つために重要になる場合もある。
しかし、債券市場は合理的そのもので、無リスク金利と信用格付けによるスプレッド(上乗せ金利)で社債利回りが決まる。
という意味で株式運用者は債券運用者から見れば「アバウト」で嫌われる。
しかし、最近の米国社債市場はちょっといつもと違う「市場の歪み」が見られる。
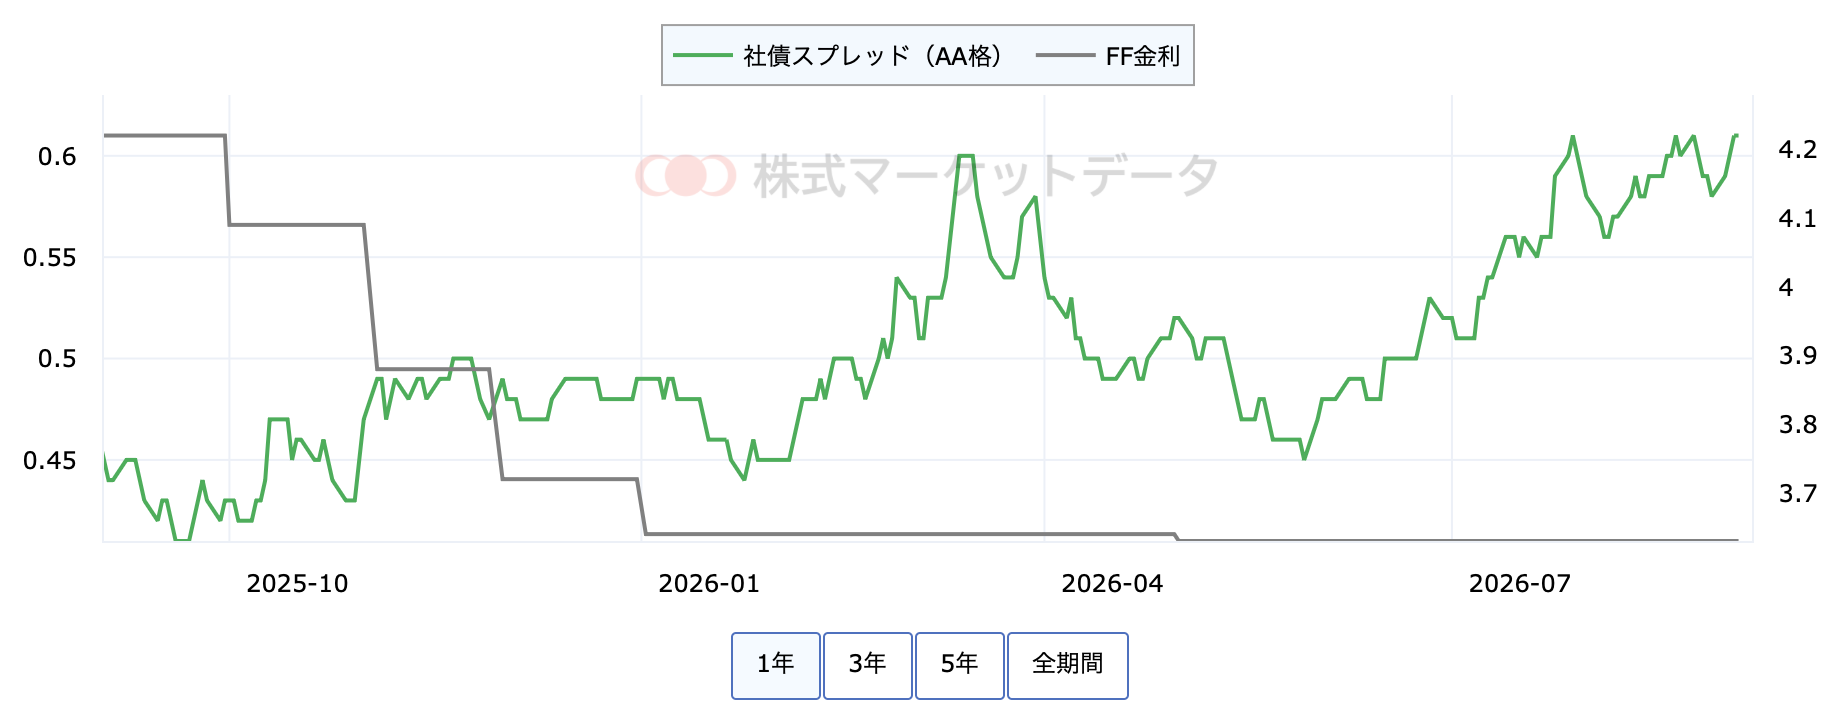
上の二つのチャートで投資適格社債と投資不適格社債のスプレッドを比べている。
投資適格社債は年金や大手金融機関が買うことのできる債券で、通常は信用リスクが低くスプレッドも小さい。
投資不適格社債は機関投資家が買えない信用リスクの高い債券なので、ジャンク債と呼ばれる、大きなスプレッドが特徴だ。
今年3月はトランプがイラン戦争をおっ始め、原油が急騰し株価が急落した、という信用リスクが急激に高まった時期だった。
投資適格AAのスプレッドが、その3月ピーク+0.6%を超え、+0.61%にスプレッドが拡大している一方、投資不適格BBのスプレッドが、3月ピーク3.46%に対して2.65%と大きく低下している。
この投資適格のスプレッド拡大と不適格のスプレッドの低下は、景気や企業業績が良い時期の債券市場を歪みを示している。
BB社債のスプレッドの安定は、米国景気が安定し信用リスクの高い企業でも金利の利払いに安心感があり、債券投資家は安心してジャンク債を購入できることを示している。
しかし一方、投資適格のAA社債のスプレッドの広がりは信用リスクの問題というよりも債券発行量が大きく増加し需給が不安定化しているためだろう。
現在の信用格付け別スプレッドに見ると、AAA+0.44%、AA+0.61%、A+0.69%、BBB+1.00%となっている。
ダブルA〜トリプルBの社債のスプレッドが拡大しているのがわかる。
ハイパースケーラーでは、マイクロソフトがトリプルAを維持し、アマゾンやアルファベットがダブルAを持っている。
オラクルもトリプルBの投資適格。
今後の注目点は高格付け債券のスプレッド拡大とともに、トリプルB、それ以下の投資不適格債券にどう影響していくかだろう。
現段階では債券発行が増えて市場の需給がタイトになっているのが要因だろうが、それが市場が消化できないほどに増えるとスプレッドが一段と拡大する場面も考えておく必要があるかもしれない。
来年の設備投資、キャッシュフロー、外部調達(借り入れや社債発行)をよく見ていく必要がある。
PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S
過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5
正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本

https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0
ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD
需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM
にほんブログ村



