

Jリートと不動産価格
マンションを買って賃貸料を得る、Jリートを買って分配金を得る、これは経済的には同じことだ。
実物不動産を買うと登記やら消費税やら手数料やら管理費用・・・別途、コストを支払う。
マンション一棟買いして表面利回りが4%と宣伝されていても、実際は管理コストがかかり4%も回らない。
一方、Jリートは不動産の管理会社なので、様々な管理コストを差し引いた純利益の9割以上を分配金する、現在、分配金利回りは5%程度だ。
どちらがいいかは投資家次第だ。
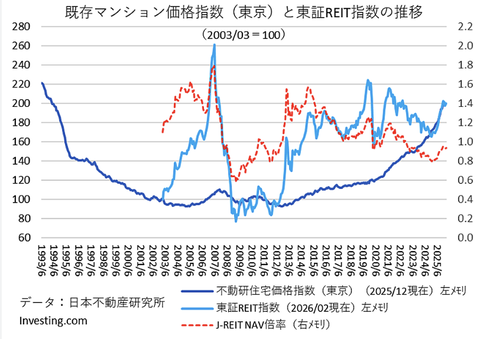
上のチャートはJリート指数は不動産価格指数を比べたものだが、それぞれの局面でパフォーマンスが変わってくる。
Jリートは上場商品なので需給に左右される、リーマン危機後の2010年代前半は低迷期、そのアベノミクス以降で上昇局面に戻り、新型コロナ禍以降は往来相場を続けてきた。
その一方、実物不動産は売買が相対で安定している、その価格変動は緩やかでじっくりとした上昇トレンドを描いている。
この局面の変化を利用して「実物不動産とJリートのスィッチ取引」することができる。
①Jリートを買う
筆者は2008年のリーマン危機の後、Jリートを2000万円ほど買った。
金融危機後、Jリート価格が暴落し利回りが8%にまで上昇していたので割安だと思った。
当時運用会社のCIO(チーフ・インベストメント・オフィサー)をしていたので、内規で株式の購入が禁止されていた。
しかしながらJリートは投信に分類されていたの購入可、これももう一つの理由だった。
②Jリートから実物資産へシフト
2012年頃から金融危機で急上昇していた空室率も低下し、Jリート価格も大きく戻りに入った。
そして、アベノミクスの金融緩和を経てJリート価格が大きく上昇、10年ぐらい経った頃には6000万円ぐらいに上昇していた。
そしてJリートを売り、その売却益で八ヶ岳に山荘を建設した。
「Jリートから実物不動産へのスィッチ」だ。
③実物資産から金融資産へシフト
その後、10年近く毎年の夏は平均気温25度と涼しい山荘で過ごし、家族や友人とBBQをやったり、歩いて5分の所にある温泉に浸かり、車で2分のゴルフ場でゴルフを楽しみ、近所の美味しいパン屋さん、個性のある蕎麦屋で食を楽しんだ。
そしておよそ10年経って今後は山荘を売却した。
今後は「実物不動産から金融資産への逆スィッチ」というわけだ。
Jリートは5%の分配金利回りがあり、実物不動産から金融商品へシフトするタイミングだと考えたのも一つの理由だった。
おそらくNOI(ネット・オペレーティング・インカム)では、実物不動産を保有するよりもJリートで保有する方が高い収益が得られる。
毎月毎月コツコツと節約して貯金してもマンションや一戸建てなどの実物不動産は買えない、ではどうするか? 金融商品をうまく利用することではないだろうか?という発想だ。
マンションと買うのとレジデンシャル・リートを買うのとは経済的に同じだ。
レジデンシャル・リートを保有していることで、将来買いたいマンション価格の上昇をヘッジしている意味もある。
Jリートと実物不動産のスィッチ取引を利用しながら、最適のタイミングでマンションを買うことも一つの方法だと思う。
PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S
過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5
正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本

https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0
ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD
需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM
にほんブログ村
マンションを買って賃貸料を得る、Jリートを買って分配金を得る、これは経済的には同じことだ。
実物不動産を買うと登記やら消費税やら手数料やら管理費用・・・別途、コストを支払う。
マンション一棟買いして表面利回りが4%と宣伝されていても、実際は管理コストがかかり4%も回らない。
一方、Jリートは不動産の管理会社なので、様々な管理コストを差し引いた純利益の9割以上を分配金する、現在、分配金利回りは5%程度だ。
どちらがいいかは投資家次第だ。
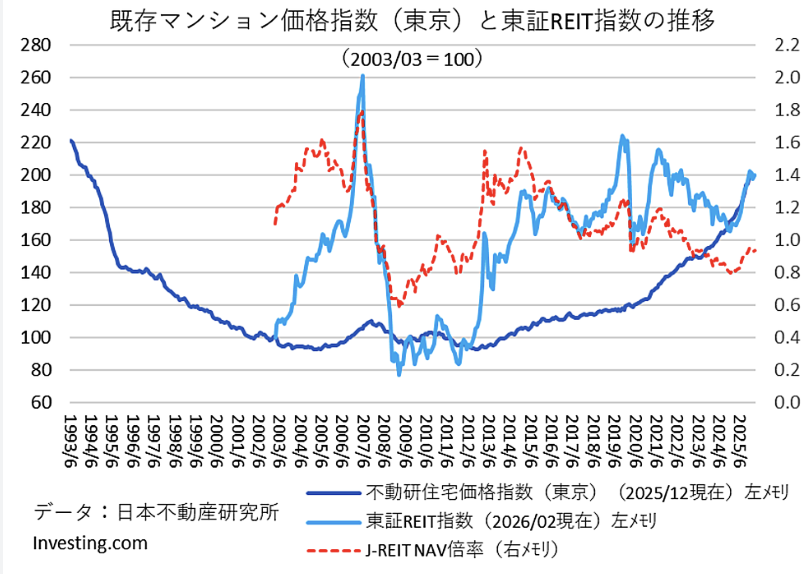
上のチャートはJリート指数は不動産価格指数を比べたものだが、それぞれの局面でパフォーマンスが変わってくる。
Jリートは上場商品なので需給に左右される、リーマン危機後の2010年代前半は低迷期、そのアベノミクス以降で上昇局面に戻り、新型コロナ禍以降は往来相場を続けてきた。
その一方、実物不動産は売買が相対で安定している、その価格変動は緩やかでじっくりとした上昇トレンドを描いている。
この局面の変化を利用して「実物不動産とJリートのスィッチ取引」することができる。
①Jリートを買う
筆者は2008年のリーマン危機の後、Jリートを2000万円ほど買った。
金融危機後、Jリート価格が暴落し利回りが8%にまで上昇していたので割安だと思った。
当時運用会社のCIO(チーフ・インベストメント・オフィサー)をしていたので、内規で株式の購入が禁止されていた。
しかしながらJリートは投信に分類されていたの購入可、これももう一つの理由だった。
②Jリートから実物資産へシフト
2012年頃から金融危機で急上昇していた空室率も低下し、Jリート価格も大きく戻りに入った。
そして、アベノミクスの金融緩和を経てJリート価格が大きく上昇、10年ぐらい経った頃には6000万円ぐらいに上昇していた。
そしてJリートを売り、その売却益で八ヶ岳に山荘を建設した。
「Jリートから実物不動産へのスィッチ」だ。
③実物資産から金融資産へシフト
その後、10年近く毎年の夏は平均気温25度と涼しい山荘で過ごし、家族や友人とBBQをやったり、歩いて5分の所にある温泉に浸かり、車で2分のゴルフ場でゴルフを楽しみ、近所の美味しいパン屋さん、個性のある蕎麦屋で食を楽しんだ。
そしておよそ10年経って今後は山荘を売却した。
今後は「実物不動産から金融資産への逆スィッチ」というわけだ。
Jリートは5%の分配金利回りがあり、実物不動産から金融商品へシフトするタイミングだと考えたのも一つの理由だった。
おそらくNOI(ネット・オペレーティング・インカム)では、実物不動産を保有するよりもJリートで保有する方が高い収益が得られる。
毎月毎月コツコツと節約して貯金してもマンションや一戸建てなどの実物不動産は買えない、ではどうするか? 金融商品をうまく利用することではないだろうか?という発想だ。
マンションと買うのとレジデンシャル・リートを買うのとは経済的に同じだ。
レジデンシャル・リートを保有していることで、将来買いたいマンション価格の上昇をヘッジしている意味もある。
Jリートと実物不動産のスィッチ取引を利用しながら、最適のタイミングでマンションを買うことも一つの方法だと思う。
PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S
過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5
正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本

https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0
ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD
需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM
にほんブログ村




おっしゃる通りで、不動産には悪徳業者がいくらでもいます。
不動産の詐欺も頻繁にあり、大手の業者でも詐欺に合うこともあります。
以前、近所の古い旅館の跡地を巡り、積水ハウスが詐欺に騙されました。
業者には気をつける方がいいですね。
実物不動産の良さは、価格のボラティリティが小さく、収益のフレが小さく安心できることです。
私募リートも同じようにボラの低い商品なのですが、個人投資家では買えません。
上場リートはこれらに比べるとボラが高く、売買のタイミングが難しい不動産商品です。