

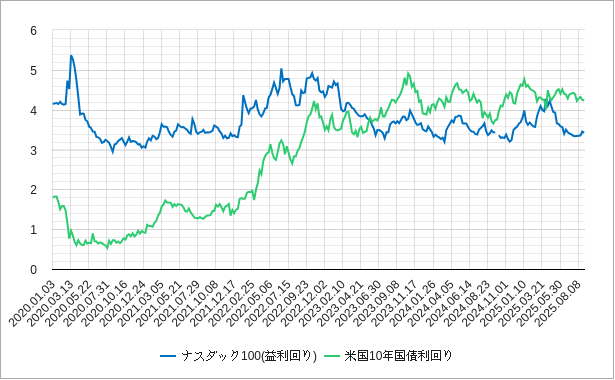
株価指数の益回りは予想EPSを指数値で割り算したもので、株価指数が今後1年間に何%の純利益を上げるかを示す。
株式投資家が得られるのが益回り%であり、その中から配当に回される分が配当利回り%になる。
一方、10年債利回りはその債券投資家が1年間にもらう利息%だ。
高金利時は、株式に対しても高いリターンを求められ、益回りを引き上げるために株価が下落する。
逆に低金利時は、株式に対しても低い益回りで十分であり、株価が上昇する余地が生まれる。
こうして株式益回り=投資に対する利益と、債券利回り=元本に対する利息はゆるく連動する。
さらに債券投資家が決められた利息を得るのに対して株式投資家が受け取る益回りは不確かで、株式のリスクは債券よりも大きくなる。
そうなると、リスクが高い分高い益回りが要求されることになる。
この投資の常識が「バリュエーションの壁」
だが、すでにNASDAQ指数はこの「バリューションの壁」を突破している。
上のグラフにある通り、NASDAQ100の益回りは3.42%、10年債利回りは4.16%で、益回りが0.74%債券利回りを下回っている。
これは25年の利益ではNASDAQを買えないが、26年の利益が6%程度伸びれば債券利回りと並び、それ以上増益すれば益回り>利回りの状態になる。
投資家は26年の10%増益をイメージして債券より低い益回りのNASDAQを買っている。
この業績成長への確信がNASDAQの益回りを債券利回り以下へと低下させている。
でも本当にこの低い益回りで買えるほど、26年の業績成長に期待できるかは「AIの夢」しだいだ。
NASDAQの中心はAI技術の中核にいるエヌビディアやブロードコム、さらにデータセンター投資で突出するGAFAM各社で長期の成長期待は大きいのだろう。
NASDAQが2年先利益まで織り込むということは、2年先の利益変動で株価が大きく振れる。
足元の利益予想から2年後の成長が予想するので、足元のわずかな変動が2年後の利益を大きく振幅させる可能性がある。
これを映して株価の振幅も大きくなるだろう。
この成長企業のNASDAQに対してS&P500は代表的な大企業500社で構成されているので、米国景気全般、世界景気の動向に大きく影響される。
トランプ関税が実行される景気状況が大きな変動をもたらす、という意味で「バリュエーションの壁」を突破していくのは簡単ではない。
次回はS&P500を中心にして「バリュエーションの壁」を考えてみたい。
PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S
過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5
正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本

https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0
ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD
需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM
にほんブログ村




雇用統計とADP統計の差が小さくなり、どっちもゼロに近づいています。
米景気は明らかに低下局面にありますが、8月の物価がどうなるのか気になります。
すでに企業物価は上昇に入り、トランプ関税の影響が見えてきてます。
9月FOMCの最大の興味が、景気鈍化と物価上昇、どちらが重視されるかです。
一回は25bpの利下げをするでしょうが、おそらくコメントでは物価警戒を指摘すると思います。
そうなると、景気鈍化でも利下げ継続が困難で、FRBは物価を心配する。
となると、株価は暴落しかねません。