株山人の投資徒然草

大手運用会社をリタイアし、八ヶ岳に住む株山人の日記

大手運用会社をリタイアし、八ヶ岳に住む株山人の日記

株を職業にして38年、株式投資の楽しさを個人投資家に伝えたい。
Kindle版の「株式需給の達人(おもしろ相場格言編)」を出版しました。
既刊の「株式需給の達人(実践的バリュエーション編)」「チャートの達人」「個人投資家の最強運用」「株式需給の達人(基礎編)」「株式需給の達人(投資家編)」とともに一読をおすすめします。

2021年08月

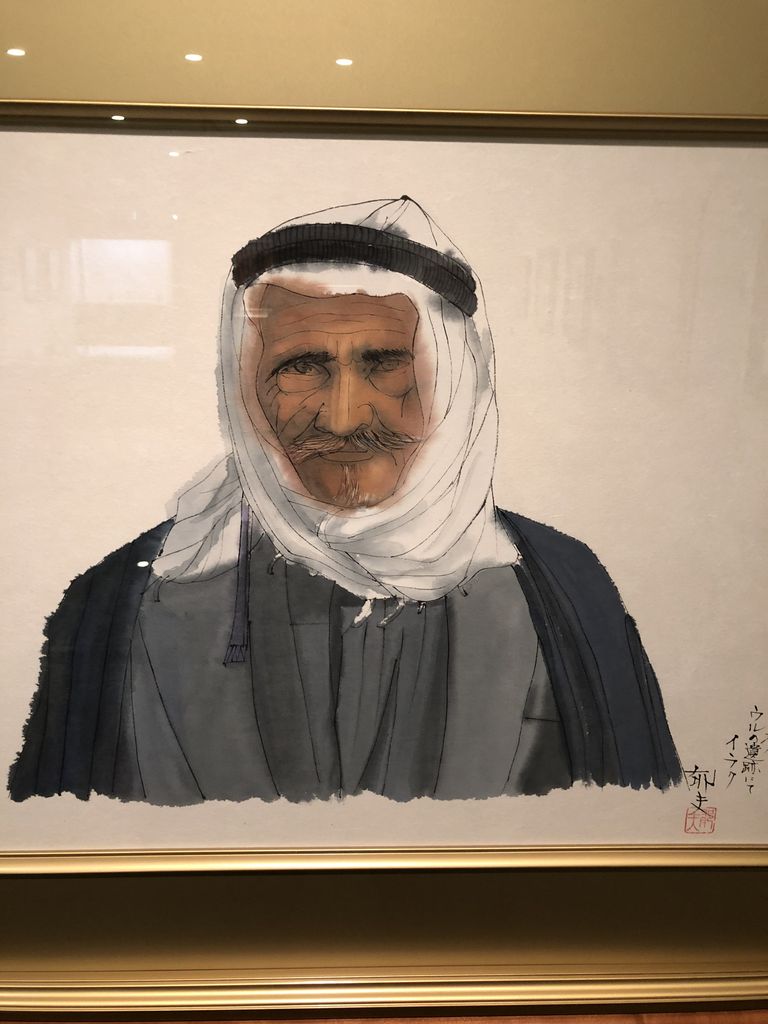
イスラム原理主義は恐ろしい(1)

C527B90E-99AA-4BB2-BD7E-C3D775133824


アフガニスタンからの米軍の撤退が始まると、あっと言う間にタリバンが多くの州、さらに首都カブールまで制圧してしまった。
日本は自衛隊の輸送機を派遣したが、ISの自爆テロで混乱し日本人や現地協力者の輸送も断念している状況だ。
岸防衛相の決断の遅さを指摘する声もあるが、予測以上のスピードでアフガニスタン全土を制圧したタリバンのすごさを示したと思う。

以前、バーレーンの友人アリと話をしていた時、多くのイスラム教徒がイスラム原理主義に「心の奥底で支持している」と話していたことを思い出した。
イスラムの原典はコーランであり、コーランの教えを最も忠実に主張しているのが「イスラム原理主義」だと言った。

コーラン自体は大昔の記述でその時代背景が大きく異なり、そのまま現代に通用するわけではない。
そこでサウド家や他の為政者たちが自分の都合よく拡大解釈し、自分たちを正当化してきた。
世俗的な王家や為政者たちは夏の休暇で欧州に行き、高級ワインをガブ飲みしたり、ヨットで豪遊する。
中東の顧客が日本に来ると、豚肉の入った料理は口にしないが、日本酒を飲んだりは普通にしている。
イスラム教では「豚肉」や「お酒」は禁止されているため、本来は問題にあるはずだ。

こうした中東政府高官に対して一般のイスラム教徒は「やりすぎ」と感じている。
一般宗教感情からコーランを厳密に忠実に解釈しようとする人たちが登場してきたのが「イスラム原理主義」だ。
だから、「イスラム原理主義」は多くの敬虔なモスリムたちには「心の奥底で」受け入れやすいものなのだろう。

イスラム圏では「イスラム原理主義」は草の根のように広がり、多くの賛同を受けている思想なのだ。
米軍の撤退を狙ってタリバン勢力があっと言う間に全土制圧できたのは、元々アフガニスタンに「イスラム原理主義」の草の根がはびこっていたことが背景にあるかもしれない。

そんなことを感じたアフガニスタン情勢だった。


実戦的バリュエーション  興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村

ガースー首相じゃ戦えない?(1)

5F18F629-1F8B-4B2E-B82C-D5E0DE36721A


自民党内は世間一般とずいぶんと違っている。
ガースー首相の支持率が30%前後に低迷し、横浜市長選挙でのガースー候補が大敗し、総裁選に向けた風向きが変わってきている。

にもかかわらず・・・
ニカイ氏はすぐにガースー支持に回ったが、ガースー支持率の低迷には一定の責任があるので当然だ。
アソー氏もガースー内閣の重鎮であり大きな責任が共有するはずなので、今のところ明確な支持は明らかにしていないもののガースー不支持はありえない。

重鎮の派閥領袖にとってガースー首相とは一蓮托生であり、ガースー批判はそのまま自分に跳ね返ってくる。
それでも両派ともに若手議員に異論が噴出した・・・「ガースー首相じゃ、総裁選後に予定される総選挙を戦えない」というわけだ。

今回の総裁選は、自民党国会議員と一般に自民党員の投票というフルスペックで行われる。
国会議員票につては派閥の論理が最も強く出るので、ガースー首相は安心し切っているだろう。
一蓮托生の重鎮がいる限り、ガースー首相に反する勢力はごくごく一部の反主流派に限られるからだ。

コイズミ氏もガースー首相支持に回った。
大臣ポストや内閣の重要ポストを欲しい派閥は反ガースーにはならない。
国会議員でもギリギリ当選できるかどうかの人たちが、自分の当選のために「反ガースー」に回る程度だろう。
という意味では総裁選の国会議員票はガースー首相が取れる可能性が高い。

しかし、党員・党友投票は違う。
自民党員・党友といっても一般国民であり、ガースー政権の支持率は3割に過ぎないと考えられる。
とみれば、党員・党友投票のうち7割のマジョリティは「反ガースー」になるはずだ。
国会議員票での「ガースー支持」と党員・党友票での「反ガースー」が分裂する。

国会議員の論理と一般国民の感情がどれだけ乖離しているのかを示す選挙になる。
国民の意思と国会議員の利益が全くかみ合わない。
議員内閣制の限界なのかもしれない。
いかに国民の総意を政治に反映するかという民主主義の根幹に問題がありそうだ。
いろいろ考えてみたい。


実戦的バリュエーション 味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
 

野菜作りの大きな誤算

BB4FF379-DF91-4385-88D0-8F445988A246


近所に新しい移住者家族が来た。
引っ越しの挨拶に見えた60歳台のご夫婦だが、通常の定年退職か雇用延長後の退職かは分からないが、退職を機に田舎生活を始めたらしい。
近所なので、犬の散歩で毎日のように顔を合わせる。

毎朝、毎朝いつも庭仕事をしている。
土をいじっているのが楽しいという雰囲気が伝わってくる。
どうやらこのご夫婦は庭に畑を作っているらしい。
地元のゴルフ愛好会でも多くの移住者と話すことがあるが、移住して最初は皆さん、庭を耕して畑を作り、野菜作りをするようだ。
苦労して畑を耕し、雑草取りや肥料撒きをしながら、丁寧に野菜を育てる。
都会生活との違いを満喫するらしい。

しかし、ある時、気が付く。
これだけ苦労して、汗水たらして炎天下で働き・・・トマト・ナス・キュウリを作る。
でも、この時期の清里は、野菜・果物天国だ。
いくらでも地元産の朝収穫したばかりの新鮮な野菜が並ぶ。

個人的な感想だが・・・一番美味しい野菜が並んでいるのはヤツレンだ。
ヤツレンは牛乳やチーズなどの乳製品の工場だが、地元農家の朝どれ野菜を店の半分に並べ、農家の直販に協力している。
そこの野菜は野辺山の農家が毎朝収穫した「朝どれ野菜」ばかり・・・しかも超安い。
ゴールドラッシュやホワイトコーンが100円/本、大きなキャベツやレタス、サニーレタス、大振りの葉付き大根、巨大な白菜、ズッキーニ、ニンジン・・・だいたい、100円~150円だ。
特に美味しいのがトマト、「雲の上のトマト」という農家のブランド、アイコなどのミニトマトや大玉のルネッサンスだ。
1週間は十分に食べられるぐらいの大量の野菜を買っても3000円程度だ。

こうなると、自分で苦労して畑を耕し、作物を植え、肥料をまき、雑草を取り・・・の意味が全く分からない。
素人の作った野菜じゃ、売れるわけでもなく人にあげても喜ばれない。


実戦的バリュエーション    興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村

「外人買い待望論」を考える(2)

株式需給の達人 (投資家編))


日経CNBCの鈴木亮氏を始め多くの評論家が「そろそろ、外人買いが戻ってくる」と期待している。
しかし、海外投資家はとてもパフォーマンスに厳しい投資家で、日本経済の見方や日本企業の割安性・成長性を独自の視点で見ているプロの投資家だ。
という意味では、日本の投資家が評価していない日本株を彼らに買ってほしいというのは「虫の良すぎる話」だろう。

前回使った海外投資家の現物と先物売買をもう一度よく見てみよう。

現物+先物 現物合計 先物合計
  TPX先物 日経先物
7月 -7586 -2161 -5425 -1747 -3678
6月 -2142 -3820 1678 -433 2111
5月 -5460 -205 -5255 -5327 72
4月 4677 4964 -287 -1358 1071
3月 -5509 4653 -10162 -2554 -7608
単位:億円

おそらく一番重要な事実はTPX先物売買に現れている海外投資家の投資行動だ。
日経先物は市場での売買高が大きく、短期に動く投資家はTPX先物よりも日経先物を使うケースが多い。
逆にTPX先物はTOPIXを日本株ベンチマークにしている機関投資家が日本株ポジションをヘッジしたり、先回りした売買をする時に使うケースが多い。

そのTPX先物を海外投資家が毎月、毎月、ずっと売り越している。
この一覧表は3月~7月の月間売買(差し引き)を示しているが、海外投資家がTPX先物を連続して売り越していることが重要だ。

これは欧州の年金基金や、中東のソブリン・ウェルス・ファンドなどの大手長期投資家がポジションを引き下げている可能性を示唆している。
欧州年金やSWFはポジションを落とす時に先物を使う場合、TPX先物をまず売り、そして、現物株を売却して先物を買い戻す。
これはEFP(イーエフピー、エクスチェンジ・フォー・フィジカルズ)と呼ばれる手法で、多くの長期投資家が使っている。

もしそうだとしたら、TPX先物売りが溜まっているからといって、買戻しで株価が上昇するわけではない。
海外長期投資家のTPX先物ショートは、現物株のポジションを引き下げるのに使われているだけかもしれないからだ。
海外の長期投資家にとって重要なことは、国家のファンダメンタルの方向性、金融政策などの需給、為替レートの方向性・・・
総選挙で新しい内閣が新しい政策を掲げ、ステルス・テーパリングをしてる日銀の金融政策が明確になり、過度な円安に向かわないという見通しが出てくることがポイントのような気がする。

海外投資家の詳細は「株式需給の達人(海外投資家編)」を参考にしてください。


実戦的バリュエーション   興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
Jリートの公募ラッシュ(2)~二つの経路

C18A4A93-BF9E-4BD8-A409-0C1F8608703A


前回指摘した通り、公募ラッシュの需給失調の影響は二つの経路で市場に出てくる。

一つは機関投資家が公募増資を引き受けるために保有銘柄を売却し、公募に参加するケースだ。
8月の公募増資は合計で1200億円近い金額になったが、基本的には1200億円の手持ち銘柄を売却しで公募株を1200億円買うことになる(個人投資家等を除く)。

その1200億円の売却は、バスケット取引で証券会社の自己勘定との間で行われる。
VWAPで売却する場合は、朝の寄り付きから午後3時の引け値までダラダラとした売りが出る。
引け値で売却する場合は、午後2時過ぎから断続的に売りが出て午後3時の引け値が急落する。
普通の一任運用の場合はVWAPでの売却が多いと思うが、投信やファンドの場合は基準価額の計算上、引け値で売却する場合が多いだろう。
こうして3時の引け値でビックリするほど売られるケースが出てくる。

公募増資の払い込み日までにこうした市場売却は終了するのが普通だ。
この8月のように次から次へと公募増資が発表されるような場合、その影響が次から次に出てくるために1か月通じて売られるという極端な需給関係になることもありえる。

最後の公募増資の払い込みが終わるのは9月初だ。
ということは9月初が東証REIT指数の需給が正常化し、全般的な自律反発に入るタイミングだろう。

もう一つは公募増資した銘柄への直接の影響だ。
Jリートの場合、公募で獲得した資金の使い道が明確で、その投資のキャップレートが確定している確実な投資だ。
だから、公募資金を使ってどれだけ利益が上がり、それだけ分配金が上がるのかが明確だ。
その意味で、いわゆる希薄化(ダイリューション)は起きない・・・発行口数が増えるのでその分の需給には影響するわけだが・・・

まず、価格決定日(値決め日)の引け値への影響だ。
ファンドマネージャーは値決めに向かって保有株式を売却し価格を引き下げる。
公募価格はおよそ5%下なので、公募で買い戻せば自動的に5%の収益を得られる。

次に払い込み日への影響だが・・・公募の応募状況しだいだ。
人気のある場合公募の配分が少なくなり、結局、ファンドマネージャーは市場での買戻しを強いられる場合もある。
人気がない公募の場合、予定以上に配分が多く、払い込み後オーバーした分を市場で処分しなければならない場合もある。
つまり、人気のある公募の場合は払い込みから価格が上昇し、人気のない公募は価格が下落する。

この8月公募ラッシュは、個別銘柄への影響が大きく出た。
値決め日に大幅に売られる銘柄が散見され、払い込み日にかけても一段と下落する銘柄もあった。
しかし、基本的にJリートの公募は分配金が増加するので、価格の下落とともに分配金利回りが大きく上昇する。
つまり、インカムを重視する投資家には「絶好の買い場」が提供される。
価格変動をうまく利用して「おいしい投資」を実行したい。


実戦的バリュエーション 味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
 

Jリートの公募ラッシュ(1)~需給を壊した

B698A985-4C32-4C2F-B297-882346E5780E


東証REIT指数が8月に入り、軟調な展開となっている。
8/5に2184ポイントだった東証REIT指数が8/25には2085ポイントまで下落した。
およそ100ポイント、4.5%の下落率だ。
でも、この理由ははっきりしている。

それはJリートの公募増資ラッシュだ。
8月の入って発表されたJリート銘柄の公募増資を一覧してみよう。

銘柄            発行口数   発行見込み額 公募/時価総額(見込み)
Rイオン(3292)    163000口 268億円  9.1%
Rスターアジア(3486) 115000口  67億円  6.9%
Rタカラレーベ(3492) 112500口 130億円 24.3%
Rサンケイ(2972)   105147口 131億円 30.4%
R大和ハウス(8984)  115000口 376億円  5.6%
Rアクティビア(3279)  49030口 220億円  6.2%

これだけで1192億円に発行見込み額になる。
時価総額が17兆円しかないJリート市場にとって、1200億円を近い連続した公募増資は大きな負担となる。
それは公募増資に対して機関投資家がどう行動するかを考えてみればよく理解できる。
公募増資ラッシュ期間でも機関投資家の運用資金は変わらないので、機関投資家は公募増資分だけ他の銘柄を売却して現金を作る必要があるからだ。
簡単にいえば、1200億円の増資を引き受けるために、1200億円のリートを売却しなければならない。

公募増資の価格への影響という点では、大きく二つある。

一つは増資を引き受けるための売却が市場全体の価格を引き下げる方向に影響することだ。
こうした売却は通常、バスケット取引を使う。
公募増資した銘柄だけでなくその他の多くの銘柄が売却対象になるので注意が必要だ。

もう一つは公募増資した銘柄への直接の影響だ。
公募銘柄は、値決め日、払い込み日という2回の大きな売り崩しで株価は下落する。
このタイム・スケジュールにも注意が必要だ。

という意味で、8月の公募増資ラッシュはJリート市場に大きなストレスを生み出した。
しかしこれはあくまでファンダメンタルの関係ない需給要因だ。
Jリート価格の大きな下落はあくまで一時的な問題であり、公募増資の影響を市場が織り込めば価格は反発し市場は正常化する。
Jリートを高い利回りで買う大きなチャンスでもある。

次回ももう少し考えてみたい。


実戦的バリュエーション味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
  

市場改革を考える(3)~市場と指数は別物

JPX


東証の市場改革の「真の目的」は、合理的な株価指数を作るところにあるのかもしれない。
実のところ、東証には株価指数では失敗を続けてきた長い歴史がある。
今では日経平均として誰もが知っている日経225種、元々、東証が開発し運営してきた「ダウ式修正平均株価」という独自の株価平均だった。
1950年から東証が発表してきたものだったが、1970年に加重平均の東証株価指数「TOPIX」を正式に採用し、「東証ダウ」の商標は日経が買取り、日経平均(日経225種)として発表するようになった。
その後、日経平均は主要な日本株の株価指標として世界中で認知されている。
これは東証が事の重要性を見誤ったことが背景にあった。

TOPIXが機関投資家の日本株ベンチマークとして使われるようになったが、東証1部の銘柄数が1000銘柄前後から2000銘柄以上に膨張してくると、全銘柄を対象としたTOPIXが非常に扱いにくい指数になってしまった。
そこで東証は銘柄数を絞り込んだJPX400という新指数を開発し、ベンチマークとして広めようとしたが・・・あえなく失敗。
機関投資家には連続性のない指数をベンチマークとして使う理由がなかったからだ。

現在のインデックス投資の全盛期では単なる運用のベンチマークだけでない。
インデックスを使った長期投資、インデックスと先物を使った裁定取引、インデックスを使ったETF、様々な運用手法が連携して株価指数を扱う時代になった。
そのインデックス時代では、2000銘柄以上も採用されているTOPIXは採用銘柄数が多すぎて扱いにくい指数なのだ。
そこでグローバル投資家はMSCIグローバル指数の体系をベースに、MSCIジャパンを日本株ベンチマークとして使うようになった。
すでにTOPIXをベンチマークとして使っているのは国内の一部の投信(ETF含む)ぐらいになってきている。
このままではTOPIXは地盤沈下していく・・・その可能性が高まっていた。

米国と比べてみよう。
NY市場にはNYダウジョーンズという300年以上の歴史を有する株価平均があり、NASDAQ市場にもNASDAQ指数があるが、機関投資家が主に使うのはS&P500株価指数だ。
このS&P500はNY市場とNASDAQに上場する代表的な500社で構成されており、米国を代表する株価指数として広く認知されているのが理由だ。
つまり、市場と指数は別物なのだ。
東証でもJPX400を開発した時は、この指数を日本の代表する指数に発展させようと思っていたはず・・・でも、失敗した。

将来のTOPIXの地盤沈下、JPX400の失敗を受けて、最後の手段として市場自体を改革しTOPIXの採用銘柄を代表的な銘柄に絞り込み、東証プライム市場のTOPIXに変えようとしているように見える。
市場自体が東証1部からプライム市場に変わってしまえば、否応なく、TOPIXはプライムTOPIXにならざるをえない。
そこが狙いがあるのかもしれない。

しかし、市場と指数は別物だ。
この市場改革でプライム市場に入りたい中小企業は、必死に上場基準に無理やり合わせようとする。
そうすれば、どこかに歪みが出てしまう。
それでいいのだろうか?


実戦的バリュエーション 

興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
 

酒呑み天国、清里は終わった・・・

4F677674-5BF1-463F-A431-60331C250760


ついに「まん延防止」が山梨県にも出てしまった。
県知事の長崎さんは、「酒類の提供停止」を避けたかったようだが、西村大臣が強硬に主張し、山梨県も「酒類の提供停止」に追い込まれてしまった。

もともと山梨県は「酒呑み天国」だった。
首都圏では最後の楽園で、東京、神奈川、埼玉、千葉と「酒類の提供停止」地域が広がる中、最後まで自由にビールや日本酒を飲める県だった。
感染者数が少なかったと同時に、七賢、谷桜、男山・・・そうそうたる酒造メーカーがあり「酒」が選挙の際には強い票になる県だからだ。

これを受けて、ついに清里のNo1ビール、カレー店のロックも「酒類の提供停止」に踏み切った。
うーん、残念。
ロックのビールは「ビールと言えばキリンやアサヒ」という日本のビール文化に反旗を翻し、クラフトビール「タッチダウン」を提供している。
最も人気のある、「清里ラガー」・・・日本人には飲みやすいラガービールが、モルトのテイストがガツンとくるビールだ。
「デュンケル」は自分的には一番好きで、色も濃いが味も濃いビールだ。
「ヴァイス」は白いビールで、ラガーではなくエールになる。
そして「ピルスナー」は日本人に一番馴染みがあるかもしれないクリアな軽いテイストだ。

個人的にはスタウトの黒い濃いビールが好きなので、スタウトではないものの「デュンケル」をついつい選んでしまう。
しかし、9/12まで「ロックもロックダウン」で、しばらく、ロックでビールのバカ飲みはできない。

県庁からのプレッシャーが相当キツかったのかもしれない。
人気の蕎麦屋さん、翁、くぼ田、やつこま・・・全部、臨時休業。
グラタンアミなど、他の飲食店すべて、ビールや酒の提供なし。
ガックリ・・・
酒呑み天国の清里も終わった。


実戦的バリュエーション   興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
テーパリングの危険度(2)

2AB84132-F1F3-49F0-9086-6CF2C899E5DA


FRBの主要な政策目標はインフレと雇用だ。
パウエル氏は「インフレは一時的」として高まっている中間材中心の価格上昇を無視している。
もう一方の雇用情勢については「まだまだ、戻っていない」として慎重な姿勢だ。
つまり、現段階では「テーパリング」の必要はないとパウエル氏は言っている。

インフレと雇用の数字を確認してみよう。
      7月   6月   5月   4月
消費者物価 +0.5  +0.9  +0.6  +0.8%
(前年比) +5.4  +5.4  +5.0  +4.2%
失業率   5.4   5.9  5.8   6.1%
雇用者増  +943 +850 +559 +226千人
消費者物価は前月比%(前年比%)、雇用者増は非農業雇用者(千人単位)

消費者物価の前年比はそろそろピークアウト(前年の数字が上がってくるため)するが、前月比で04%~0.5%の上昇が続くと、FRBのインフレ目標2%を十分に超えるインフレ率となる。
半導体だけではなく様々な中間財が不足し、トヨタを始め多くの製造業が減産を余儀なくされている。
新型コロナによるサプライチェーンの混乱とともに、部品生産にも支障が出ている。

米国や欧州の人出不足が顕在化し、雇用者数も確実な増加基調にある。
それでもワクチンが進む欧米企業を中心に人出不足感が強く、企業は雇用を拡大している。
おそらく、米失業率も数か月で5%を下回る状況に入ってくるだろう。

という意味で、FRBのデュアル・マンデートに関する経済指標は今後数か月は強い数字が続く可能性がある。
FRBはその職務に忠実ならば、着実にテーパリングの議論を進めて行くことになる。

一方で、問題なのが現在1.2%台まで低下してきた10年債利回り・・・長期金利の低下だ。
このところ、小売りや個人消費がやや低調になり、米経済の将来に暗雲をかけている。
長期金利の低下がこうした将来の景気鈍化を見ているとすると、FRBのデュアル・マンデート(インフレと失業)と実態経済(個人消費中心の鈍化)という不都合が生じる。

FRBの見ているインフレと雇用はまだまだ強い・・・しかし、個人消費などの景気には鈍化が見られる。
ここの食い違いだ。

FRBはインフレ指標の高止まり+雇用の戻りで「いずれテーパリングに入る」と市場は見ている。
一方、長期債が買われ長期金利が低下すると「将来、景気鈍化する」と市場は思う。
となると、「景気鈍化局面でのテーパリング」を市場は織り込もうとしてしまう。
その場合市場が混乱する可能性も残る。

長期金利の低下局面でのテーパリングは危険だ。
今春の長期金利上昇場面でバーナンキ氏のようにテーパリングを織り込ませるべきだった。
本来金融を徐々に緩めるべき局面で引き締め的なテーパリングをするべきではない。
ただ、今ここで金融政策を正常化しておかないと、次の景気鈍化局面で打つ手がなくなる。
そして日銀のように長期にわたる「永久緩和」状態に追い込まれる。
そうなれば、本来の金融政策の効果はほとんどなくなる。


実戦的バリュエーション    興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村

テーパリングの危険度(1)

2AB84132-F1F3-49F0-9086-6CF2C899E5DA


何人かの日本評論家たちは米FRBが量的緩和のテーパリングを始めても市場には大きな問題にならないと主張している。

その根拠は二つある。

一つは「テーパリングは引き締めではない、量的緩和が続く・・・だから問題ない」
テーパリングは量的緩和の縮小であり、量的緩和を止めるわけではない。
市場に供給する資金が少し減るだけなので、市場に大きな影響はない・・・という根拠だ。

もう一つは「バーナンキ・ショック(2013年5月)から実際にテーパリングを始めた2014年初め、資本市場も債券市場も落ち着いていた、だから問題ない」
前回バーナンキ議長の時、突然テーパリングを宣言し、市場は一瞬混乱に陥った(バーナンキ・ショック)が、実際にテーパリングを開始した2014年は市場も落ち着いていて大きな混乱は起きなかった。
故に、今回もテーパリングでは大きな混乱は起きないだろうと予想している。

しかし、何かしらの勘違いがあるように思う。

例えば、資本市場をダムと考えてみよう。
ダムに100の水が毎日流れ込み、ダムの水位を保っているとする。
そこに100の水から「テーパリング」し、80の水、70の水と流す水量を減らす。
すると、どうなるか?
ダムの水位は低下していく・・・なぜなら、100の水を流すことで水位を保っていたダムが、80の水、70の水と減らされればダムは水位を保てない。

金融資本市場も同じで、100の水が流されることを前提として価格形成されてきた市場が、もし80の水、70の水と縮小されれば、市場も価格を維持できない。
これは自明の理で評論家の楽観論は根拠があやしい。

もう一つ、バーナンキ氏がテーパリングを実施した時に市場が影響されなかったのは、それ以前にバーナンキ議長が市場との対話(バーナンキ・ショックなど)を通じて、来るべきテーパリングを市場に織り込ませていたためだ。
万年「ハト派」だったパウエル氏は、テーパリングをずっと否定してきただけで市場に織り込ませていない。
むしろ、ハト派を強調することで、市場のバブル度を引き上げてきた。
一部のFRB理事が示唆しているが、パウエル氏はFRB議長であり影響力は格段に違う。
早期のテーパリング、早期の引き締め開始となれば市場は混乱する可能性が残っている。
市場に完全に織り込まれているとはいえないからだ。

さらにヤヤッコしいのが、長期金利の低下傾向だ。
筆者の今年の最大の間違いは長期金利の読みだったが、予想以下の低水準にある長期金利が、もし米国景気の先行きの鈍化を見ているとしたら・・・
将来の景気鈍化を見ている債券市場が正しいとしたら、景気鈍化の中でテーパリングを開始することになる。
株式市場はどう反応するのだろうか?

次回、もう少し検討してみたい。


実戦的バリュエーション    興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村

香港市場の暴落は習近平のせい?

蒋介石


中国から投資資金が逃げている感じがする。
年初来の株価パフォーマンスを見ると・・・
S&P500∔17.3%、ユーロストック50∔16.1%、NYダウ∔14.1%、台湾∔11.8%、韓国∔7.9%、TOPIX∔5.1%・・・上海-0.8%、香港-7.0%

香港ハンセン指数はボコボコになり、主要国株価に大負けしている。
ハンセン指数の主要構成銘柄の中にも大暴落している銘柄がある。

習近平の方針に従って香港市場に上場したアリババ株。
香港上場後の高値は昨年10月の309.4HKドル、そこからボロボロに下落し、現在(8/20)160HKドル。
というわけでこの10か月で48.2%の下落となった。
習近平ににらまれたのが運の尽きだった。

また、WeChatのSNSやネットゲームサービス、深センのネットコングロマリット、テンセント株。
今年の高値は2月につけた775.5HKドル、そこから奈落の底へ、安値は415HKドル。
これまた、半年で46%の下落となった。

中国のGAFAMともいえる二大ネット巨人だが、これが半年で株価半減という厳しい状況に追い込まれている。
当ブログでも3/24「習近平のジェラシー」、4/22「アリババの独禁法違反」、7/28「習近平は経済より共産党」を書いた。
この下落は習近平による人為的な下落の感触が強い。

もう一つの下落要因は香港の共産党化だ。
香港の中国化がどんどん進み、雨傘運動を主導した民主派はほぼ壊滅状態にされた。
ここまで強権を持って香港社会の中国化を進めたら、グローバル投資家は香港市場から逃げる。
この巨大な資金移動が香港株を下落させたと見ている。
アリババ株はソフトバンクが大株主で24%を保有している。
また、テンセント株はオランダの投資会社が30%を保有している。
大株主がそれそれの株式を売却しているのかは分からないが、海外投資会社は保有株を売却している可能性が高い。

この局面がどこで変わるか?
海外投資家の売却は最終局面に近いのかもしれない。
でもこれだけの大暴落なので、パフォーマンスを悪化させた運用会社が背後にあるのは間違いない。
運用会社のパフォーマンス悪化や経営問題が表面化し、ニュースのヘッドラインに出てくるような時、セリングクライマックスになるかもしれない。


実戦的バリュエーション    興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
「外人買い待望論」を考える(1)

株式需給の達人 (投資家編))


日経CNBCの鈴木亮氏は、「外人の先物売りが溜まってきているので、溜まった先物を買戻すとともに、外人買いに転じてくる」と期待している。
しかし、こうした国内評論家の願望が実現するほど、海外投資家は甘くないと思う。
多くの海外の年金やソブリン・ウェルス・ファンドとの多くの意見交換をしてきた経験で言うと、全く逆だ。
日本国内の投資家が買わない、あるいは売りたい時に、わざわざ、その受け皿として外人買いを入れるなんてことはありえない。

海外投資家は国内機関投資家以上にパフォーマンスに厳しい。
日本の投資家を助けるために日本株を買うなんてことは絶対にない。
「日本株が割安で買い場」と思うか、「日本経済が伸びる」と確信するか、という判断ができれば海外投資家は猛烈に買ってくる。
でも、そこには「確信」が必要だ。

下の一覧表は海外投資家の月次の売買(差し引き)を現物、TPX先物、日経先物に分けて表にしたものだ。
東証の投資家別売買から数字を拾った。

現物+先物 現物合計 先物合計
  TPX先物 日経先物
7月 -7586 -2161 -5425 -1747 -3678
6月 -2142 -3820 1678 -433 2111
5月 -5460 -205 -5255 -5327 72
4月 4677 4964 -287 -1358 1071
3月 -5509 4653 -10162 -2554 -7608
単位:億円

3~4月の海外投資家は、現物を9617億円買い越した。
3月はSQの売買が含まれているので、日経先物の売りと現物の買いが対当しているものと思われる。
それを考えると、3~4月の海外投資家は、裁定業者やCTAなどの短期投資家を除けば、目立った動きはなかったと考えられる。

問題は5月で・・・
海外投資家は現物205億円の売り越しと小幅な動きだが、先物売買ではTPX先物を5327億円売り越した。
5月は前年度の決算発表が次々を行われた時期で、その時期にTPX先物を5000億円以上売り越したことは、海外投資家が業績判断を引き下げた可能性がある。
この売り越しは注目しておくべきだろう。

その後6~7月にも海外投資家は先物合計で3747億円の売り越しを継続した。
日経CMBCの鈴木亮氏は、海外投資家の、このダラダラと続いた先物売り越しを見て、「だいぶ先物売りがたまったので、そろそろ買戻しに入る」と期待したのだろうと思う。

海外投資家の行動を考えると・・・次回に続く。


実戦的バリュエーション  興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村 

東京オリンピックが感染爆発を加速させた(2)

2020__tokyo-olympic


東京オリンピックの開催期間は、7/23の開会式~8/8の閉会式までの17日間だった。

①その間の東京都の感染者数を見てみよう。
東京都の場合検査数が曜日によって大きく変化する(保健所の事情)ので、7日間の移動平均を使う。
7/23の7日間平均感染者数は1386人だったが、オリンピックが終わる8/8は4037人に増加した。
オリンピック開催期間にこれだけ新規感染者数が急増した。

②人の行動の10~14日後に感染者数が表面化するとしたら、8月初には感染者数がオリンピック開催による影響を受けていると言える。
日々の陽性者数は7/27に急増し2848人とジャンプアップした。
その後、8/5に5042人と急拡大したが、これはオリンピック開会式の13日後のことだった。
タイミング的にもオリンピックの開会式前後の人出が8月初の感染爆発につながったといえる。

問題はオリンピック開会式に合わせて人の移動が急拡大した7/22~7/25の4連休だ。
2回目のワクチン接種のために私は中央道を東京に向かって走っていたが、そのひどい大渋滞は忘れられない。
大月インターから小仏トンネルまで25キロ、さらに八王子料金所に向かう15キロ、合計40キロの大渋滞、しかも多くの車のナンバーが「わ」だった。
知っている人は分かっているが、「わ」ナンバーはレンタカーやカーシェアの車だ。
オリンピック開催に合わせて無理やり休日を寄せ集め4連休としたことが感染爆発の遠因だ。

③無観客ながら多くの人たちが競技会場のある「お台場」に集まり、男女のマラソンコースの「札幌市」に集まった。
山梨でも自転車ロードレースが行われたが、道志みちに多くのファンが「密」になって集まっていた。
男女のマラソンが開催された札幌市では沿道に人が溢れた。
この影響が8/18以降の感染者数として現れてくる。

オリンピック開催中の人出の増加とその後の感染者数の爆発が完全に一致するだろう。
「バブル方式」がパラレルワールドのように選手村の感染を抑えたと、オリンピック関係者は胸を張る。
しかし、感染爆発はパラレルワールドではなく、現実に起こっているリアルワールドの出来事だ。
「オリンピックをやるぐらいだから、遠出してもいいし、旅行してもいい」と多くの人が受け止めてしまった。
これが東京から地方への全国的な感染爆発につながった。

8/24から始まるパラリンピックも、東京オリンピックほどではないにしても、人の動きを増やす要因になり、感染を加速化させるかもしれない。
コロナ病床の不足で野戦病院を作るなどの案が出ているが、もっとも迅速に病床を増やすのはパラリンピックの延期だ。
今さら困難だと思うが、パラリンピックを延期し、選手村をコロナ患者の重点医療拠点にすればすぐに数万床のベッドが確保できるのも事実だ。


実戦的バリュエーション   興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
東京オリンピックが感染爆発を加速させた(1)

2020__tokyo-olympic


緊急事態宣言が13都府県に拡張され、まん延防止も16府県に拡大、なんと合計29都道府県が含まれてしまった。
面積比では日本の半分以上、人口比ではおそらく8割以上の自治体が緊急事態(まん延を含む)となった全国的な感染爆発だが、それでもガースー首相は「全国の緊急事態ではない」とした。
また、ロックダウン的な強制力のある措置も取らない、対策は今までと何も変わらない。

東京オリンピックが間接的に感染爆発の原因になった。
それでも、ガースー首相や丸川五輪担当は東京オリンピックと感染爆発は関係ないと言い切った。

まずはデータで確認したい。
東京都が公表している7日間の移動平均感染者数を調べてみた。

2020/8/5 第2波 ピーク346.1人
2020/9/25  ボトム  144.6人・・・ボトム/ピーク比: 41%   期間:51日間
2021/1/11 第3波ピーク1861.1人・・・ピーク/ボトム比:12.8倍  期間:108日間
2021/3/8   ボトム   253.4人・・・ボトム/ピーク比: 14%   期間:57日間
2021/5/14 第4波ピーク 926.3人・・・ピーク/ボトム比: 3.6倍  期間:67日間
2021/6/15  ボトム  375.9人・・・ボトム/ピーク比: 40%   期間:32日間
2021/8/13 第5波ピーク4155.7人・・・ピーク/ボトム比: 11倍   期間:59日間

過去1年間の感染者数のピークとボトムを見ると、第3波と第5波の感染者数の伸びが大きい・・・これは英国株とデルタ株という変異株への置き換わりが影響したのだろう。
英国株への置き換わり時(第3波)では感染者数がボトムから12.8倍に激増した。
また、現在の第5波デルタ株への置き換わり時はボトムからすでに11倍に感染者数が激増している。

東京オリンピックの第一の問題はこのデルタ株への置き換わりのタイミングと重なったことだ。
直接の関係は証明できないが、タイミングが重なったことで感染ペースが一段と拡大したのは間違いないだろう。

もう一つはボトムの水準で、第2波が終了後のボトムは144人、第3波終了後のボトムは253人、第4波終了後のボトムは375人と徐々に水準を切り上げてしまっていることだ。

東大の児玉教授は、感染には「幹」の部分と「枝葉」の部分があると指摘している。
「幹」の部分は社会の中にウィルスが根を張っている部分で、流行が一巡した後でも生き残っているウィルスだ。
この「幹」の部分が次の感染流行時に「枝葉」の部分が爆発的な増大を作り上げる。
7月のボトムが375人と過去のボトム水準に比べ高いまま、インド株(デルタ株)の感染爆発を迎えてしまった。

東京オリンピックの第二の問題は、「幹」の部分が十分に下がり切らない時点で行われたことだ。
これが感染の急拡大を招いた可能性があるだろう。
次回は詳細をデータで考えてみたい。


実戦的バリュエーション  興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
酒呑み天国の清里がピンチ?

4F677674-5BF1-463F-A431-60331C250760


北杜市西井出にある蕎麦屋の藤乃屋さん。
ちょっと濃い味の「鳥もつ煮」が美味しい・・・天ぷら、鳥皮焼きをつまみに日本酒を飲む・・・至福の時。
回りを見ると、地元のオッちゃんやおばちゃんが蕎麦を食べたり、もつ煮で一杯やったりしている。
夕方になると、観光客というよりも地元の人たちで賑わう店だ。

でも、これもしばらくお預けになるかもしれない。
山梨県でも新規感染者数が増え始めて、一日あたり60人とか70人という数字になってきている。
県庁の長崎さんが医療体制の危機感を口にし、8/14に飲食店への休業要請が出された。
東京に比べ短期間だが、8/12から8/22までの期間で主要な施設や飲食店に影響がある。
そして、さらに山梨県に9/12まで「まん延防止」が出てしまったので、さらに時短・休業要請が長引くかもしれない。

丘の公園・・・
「天女の湯」温泉とプール、「まきばレストラン」は22日まで休業になり、多くの人たちは知らずに入っていってガッカリしている。
ゴルフやキャンプ場は既予約のお客さんのみの営業になる・・・もっと予約を入れておけばよかった。
ということは、キャンプ場のお客さんは温泉に入れなくなる。

人気のカレー店「ロック」・・・
さすが人気店だと思う。
県の休業要請に対して、営業時間の短縮を決めたが・・・午後10時までの営業時間をわずか1時間だけ前倒しして、午後9時までとした。
もちろん、有名なクラフトビールも好きなだけ飲める。

清泉寮・・・
「清泉寮」全体はグリーン認証を得ているので、営業時間の短縮で対応し、休業にはならない。
本館レストランとジャージーハットは夕方の5時まで、ファームショップは4時までの営業短縮だ。
時短だけなので、本館レストランの食事もジャージーハットのハンバーガーも食べられる。

「三分一そば」・・・
なんと、県の要請に応じて、22日までの休業を決定してしまった。
残念・・・

人気NO1の蕎麦屋さん「翁」と白州の人気店「くぼ田」・・・
残念ながら22日まで休業を決めた。

その他の蕎麦屋、居酒屋、レストランなどは休業要請によって多少の時短をするか、何もしないかのどちらかだ。
県営の「丘の公園」や「まきばレストラン」や「三分一そば」などは休業要請により大幅に営業を自粛したが、その他の民間経営の蕎麦屋さんや食事処はマチマチの対応のようだ。
酒呑み天国の清里がどうなるかは分からん。


実戦的バリュエーション  興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村

マザーズ市場の「陰の極」

チャートの達人


日経CNBCの岡本氏が、「マザーズ市場の信用評価損率が25.5%に達し、陰の極に入ったのではないか」という私見を述べた。
マザーズ市場の信用残とその評価損率は東証発表ではないが、リテール証券会社の内部数字を入手したみたいだ・・・公表されている数字ではないので注意が必要だろう。

信用評価損率とは、信用で買い建てした投資家の平均的な評価損率で、通常は0%~30%の範囲内で動くことが多い。
なぜなら、損益がプラスになると投資家は利食いが入り、評価損率はピークになる・・・また、30%以上となると追証が発生して証拠金がさらに追加するか/投げるかを迫られるからだ。

日経CNBCの岡本氏は言う・・・
「マザーズ市場の信用評価損率は今年の5月決算発表時にも24%と記録し、今回の決算発表時も同じように25%に達した。
「新型コロナ暴落時、昨年の3月の評価損率は47%まで行ったが、これは相場急落時の極端な数字だ」
「通常の相場で評価損率が25%まらば陰の極といえ、BASEなどのマザーズ市場の主力株は一斉反発に入るかもしれない。」

昔の相場名著「三猿金泉禄」の序章に書かれた有名な言葉・・・

太極動き二陽を生じ、動くこと極まりて静なり。静にして陰を生ず。静なること極まり又動く。一動一静、皆天地陰陽の廻るが如く強気の理を含む、弱気の功あらはれて、はなは万人の気弱き時は、米上がるべきの理なり。

この中で「静かして「陰」を生ず、静なること極まり又動く」とあるが、「陰の極」とは静なることが極まった状態といえる。

マザーズ市場の投資家にとっては、評価損が25%もあるのは「超キツイ状態」に達しているだろう。
という意味では「相場が反転してほしい」と願っているだろう。
しかし、相場は願っているだけでは反転しない。
「陰の極」の絶対的な条件は、投資家がそのキツさに耐え切れず投げが出て「セリングクライマックス」が起こることだ。

岡本氏が言う通り、マザーズ相場が反転するとしたら、「セリングクライマックス」が出た時だ。
ところが、現在の個人投資家は資金的な余裕が多くあるので(当ブログ「個人投資家がカギを握る市場」を参照のこと)、投げが起こるかどうかは分からない。
もし、一部の投資家でも損失に耐えられなくなりマザーズ市場が急落すれば、岡本氏の言う通り「陰の極」からの底入れになるだろう。
注目すべきは「セリングクライマックス」が起こるかどうかではないだろうか?

チャートの見方は「チャートの達人」にいろいろ書いたので、是非、一読してみてはいかがですか。


実戦的バリュエーション  興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
コロナ緊急事態と大雨の「お盆」だが・・・

1715F7A8-D98B-4B99-8757-E0740AC44F86


長い間東京に住んでいたので、田舎の「お盆」に全く意識がなかった。
東京では「新盆」なので7月だ。
お寺にお布施を持っていき、塔婆を立て、花束を飾る・・・自宅では「迎え火」と「送り火」を焚く。
それぐらいしかしない。

でも、ここ北杜市では全く違う、お盆」は家庭の一大イベントだ。
この時期にホームセンターの綿半に行くと、「お盆」に使う品物が大々的に陳列され、「お盆用」の花束が多数並んでいる。
多くの人たちが「お盆用」花束を両手に抱えてレジに並んでいる。
しかもその「お盆用」の花束が大体500円程度、二束で1000円ぐらいなのに驚かされる。
東京では「お盆」に時期になると、日頃800円の花束が1000円に上がり、二束で2000円程度の出費になる。
東京の価格の半額といったところだ・・・安い!!!

スーパーのオギノでは、「お盆用」と書かれた本マグロの柵売りが所狭しとならび、多くの買い物客が手を出している。
マグロは山梨県民には大人気で、マグロの消費量は日本で一番だと地元民は自慢する。
その他、「お盆用」と書かれた高級食材、牛肉、刺身、果物などが目に付く。
この時期は桃やぶどう、特にシャインマスカットが美味しい。
ちなみに地元では桃は皮ごと食べる・・・皮を剝かない。
そう、なんでも「お盆用」として、普通の品物とは区別されて陳列されることにびっくりだ。
東京ではそんな光景は見たことがない。

それだけ、「お盆」は特別な家族の一大イベントなのだろう。
東京に働きに出た息子や娘が地元に戻り、家族みんなで墓参りし夕食を囲む。
もちろん、夕食のメインは「本マグロ」だ。
今年は「お盆」の大雨で、北杜市でも災害警戒情報が出ている。
がけ崩れや大水に注意しろというが、そんな事より「お盆」で地元の人たちは忙しい。
新型コロナの緊急事態地域が拡大されるようだが、それでも県外からの人の流れは落ちない。
やっぱり、「お盆」は特別な家族のイベントなのだ。


実戦的バリュエーション   興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村

60歳過ぎたら、おカネの話(9)~介護と相続の関係

41425179-F91B-4203-8551-6278FE1FA9FA


60歳となると、ひと世代30年として親の世代が90歳台になる。
自分の親の死に直面する時期でもある。
もちろん、両親の介護はすでに50歳台から始まっているわけで、60歳になったから何か変わるわけでもない。
しかし、一般的に長生きに両親を持った場合、60歳台になると両親の死に向き合うケースが増える。
60歳台のおカネの話で、大きな問題が起きるのも「両親の介護ー死ー相続」という一連の出来事だ。

葬儀に関連する費用、両親の残した不動産や物品の処理、相続などがいろいろ問題を起こす。
今のコロナ時代、葬儀費用などはあまり問題にならない。
地域の公共の葬儀(東京ならば「区民葬」)があり、葬儀の大きさや豪華さなどを区分したパッケージサービスだ。
葬儀全体の費用を分かりやすく納得できる範囲で行えるので、不透明な「ぼったくり」葬儀などを避けることができる。
たいだい、葬儀社に払う費用(会場から祭壇、お寺の費用まで含めて)は小規模ならは50万円程度、大規模になれば100万円強ぐらいが目安だ。
その他、「小さなお葬式」や様々なサービスがあるが、自分で試していないのでよくわからない。

一番問題なのは、葬儀が終わってからの相続問題だろう。
知り合いや友人の話を聞いても、大体・・・モメる。

経験的に一番多い典型的な事例は「親の介護」と「相続の分配」に関してだろう。
この物語には両親を介護し看取った本人と両親に尽くしたその配偶者に対して、全く何もしなかった兄弟姉妹が登場する。

ある知り合いは2人兄弟で、本人が両親と同居し長い間介護し看取った。
両親はそんな息子に感謝し口頭の遺言で「家」をくれると言われたが、すでに書面の遺言書を書ける状態でなく、死後、遠くに住んでいる兄弟にクレームされた。
本人としては自分が住んでいる「家」だったので家屋の相続を主張したが、大モメになり裁判沙汰になった挙句、結局「家」を手放すことになった。
住んでいる家を手放してしまったので、今ではアパート住まいをしている。

また、他の知り合いは両親の介護のために実家に近くに引っ越し、毎日実家に通う生活をしていた。
そして親が亡くなった時、一度も来ず全く介護に協力もしなかった兄弟が訪ねてきて、実家にある高価な品物を運転してきたトラックで運び出してしまった。
その後の相続問題で大モメになったが、親の介護貢献度については全く評価されなかった。
結局、家を売却して法定相続になった。
兄弟が運び出した品物は価格不明で相続の対象外となり、兄弟の物になったそうだ。

両親への介護貢献度と法定相続という二つの基準がうまく合わない。
遺言書でこの二つを整理して納得感のある分配方法が示されていればいいが、多くの場合、健康な時に遺言書が書かれるので介護貢献度まで含めるのは難しい。
現在は法改正されて親の介護貢献度が多少評価されるようになったが、親が「尽くしてくれてありがろう。お前と○○さん(配偶者)に全部あげる」と言われたようにはならない。

結局、親の介護を他の兄弟にやらせ、相続ではしっかりと法定相続分をもらう・・・これが一番得することになってしまう。
これでは全く解決にはならない。
一度埋葬した墓から出てきてもらって、「喝っ」とばかり裁定してもらしかないのかもしれない。


実戦的バリュエーション  興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
個人投資家がカギを握る市場(4)~信用残は重いのか?

3CA291BF-F0C6-49ED-B492-611B985809AE


個人投資家が信用取引での買い越しを増やしている。
海外投資家が売り越しに転じてる現在、ある意味、この個人投資家の信用買いが市場を支えている状態ともいえる。
これに対して、株式評論家は総じて「相場の重しになる」「信用の投げが出て相場が下落する」という判断を下している。
今までの相場解説では「信用残が増えると、将来の売り要因が増える」というのが一般的で、これらの評論家の意見は正しいようにも見える。

でも現在市場で起こっている個人投資家の動きは、ちょっと違う感じがしてならない。
信用買残は7月末現在で3兆5519億円、確かに増えている。
しかし、東証が発表している週間の投資家別売買と比較すると、信用残の伸びは意外と小さい。

下の表は6月1週から7月5週までの投資家別売買での「個人の信用買越し」と「信用残の増加」を比較したものだ。

列1 信用売買 信用残 前週比
7月5週 385 35519 -95
7月4週 904 35614 294
7月3週 -116 35320 -721
7月2週 2204 36041 1656
7月1週 1058 34385 742
6月4週 -93 33643 -477
6月3週 1127 34120 361
6月2週 1335 33759 705
6月1週 1196 33054 113
信用売買は買い越しー売り越しのネット売買、単位:億円

信用取引の買い越し額と信用残高の伸びを比べてみると、大まかには関係がある。
信用の買い越し額が増えれば、信用残も増える。
でも、この関係には大きな違いがある。
信用の買い越し額が信用残高の伸びよりもずっと大きい。
この期間(6月1週~7月5週)で合計すると、信用の買い越し額の合計は8000億円だったのに対し、信用残高の伸びは2578億円にとどまっている。

これは、信用取引を使って買い越しをした個人投資家が、早めに現引きをして信用から現物に変更しているのが理由と思われる。
たとえば株価100円の銘柄を委託保証金率30%で信用買いすると、現金30円で100円の銘柄を買うことができるが、その後、残りの70円を現金で払うことで現物株100円に置きかえることができる・・・これを現引きという。

というわけで資金に余裕がある個人が行う場合が多いと言われている。
資金に余裕がなければ、株価が下落して追証(追加の証拠金)が要求され、信用で買った銘柄を投げるしかなくなる。
つまり、信用買い越し8000億円、信用残高増加2500億円ならば、5500億円の現引きが出ているかもしれない。
この5500億円を差し入れる余力が個人投資家にはあったということになる。

この資金的な余裕を考えると、信用買残が増えているからといって単純に「相場の重しになる」「相場の下げを加速化する」とはいえない。
下がれば、さらに押し目買いを入れてくるかもしれない。
いずれにしても最後は個人投資家の資金量の問題だろう。


実戦的バリュエーション 興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
 

ソフトバンクの「エコシステム」とは?

AEBBF709-2F9E-473E-8F73-5F6D59CFD99D


ソフトバンク(以下SB)の孫さんは、「エコシステムができつつある」と発言をした。
エコシステムは「生態系」であり、「SBの投資が生態系を形成し始めている」という意味なのだろう。

では、「投資の生態系」とは一体何なのだろうか?

(1)SB資金の循環が生まれてきたことを意味するかも?
以前のボーダフォンやスプリントの買収、アリババ投資・・・本体SBによるリアルビジネス投資をしてきたので、SB資金は長期にわたって固定化されてきた。
しかし、ビジョンファンド1号以降はファンド投資が大きくなり資金の回転が速まると同時に、資金が固定化された本体投資は徐々に現金化されてきた。
昨年でもスプリントの売却、アームの売却と本体投資の売却が相次いだ。
これによって4兆円を売却し現金を得たと同時に、自社株買いに2兆円弱を使い、ファンド投資に2兆円を使った。
つまり、長期に固定してきたSB本体投資を現金化し、その分ファンド投資と自社株投資に移した。
この資金循環を孫さんは「エコシステム」と呼んでいるのかもしれない。

(2)ファンド投資によるレバレッジ拡大を意味しているかも?
生物の食物連鎖のように、SB本体の資金(現金化した資金)と、外部投資家の資金(主にビジョンファンド1号)、孫さんの個人資産(主にSB株式)が複雑に絡み合って、大きなレバレッジをかけ投資リターンを極大化しようとする戦略を称して、孫さんは「投資のエコシステム」と呼んでいるのかもしれない。

ブルームバーグより・・・

「ソフトバンクGはこの日、孫社長が2号ファンドに対し最大26億ドル(約2870億円)出資すると発表した。決算短信によると、2号ファンドにはソフトバンクGと孫社長個人の会社が共同出資し、孫社長は最大で17.25%を保有することになる。孫社長が保有するソフトバンクGが2号ファンドに預託されることも明らかになった。」

SBが1.66兆円を出資し、さらに孫さんが2800億円を共同出資した2号ファンドは孫さんが17.25%保有するという。
しかし、孫さんの個人会社の株式を担保に入れたり、2号ファンドの未払い債務を2号ファンドの株式の預け入れるなど、株式担保の錬金術を駆使するが、その資金繰りは「自転車操業」のように見える。

さらに、孫さんは「SBの投資は分散化されてきている」と主張した。
投資純資産26兆円の内訳は・・・上場株87%、非上場株13%・・・地域別では、米国34%、中国23%、中国以外のアジア25%、欧州13%
やっぱり、中国のウェートの高さが気になる。
今回の決算では6月末までの数字で、中国リスクが表面化したのは7月以降だからだ。

こうした点を考えると、孫さんの「エコシステム」には外部投資家やSB株の投資家は含まれていないと思う。
彼のSB帝国には外部資金はいらない、リスクを取れる体制を作る(外部資金はリスクにうるさい)。
個人資産とSBの保有資産ですべての「エコシステム」を動かしていく覚悟ができている・・・のかもしれない。
ここ1~2年でビジョンファンド1の外部投資家にどんどん資金を返済し、SB株の投資家には自社株買いで資金を返してきた。
そして最後には・・・SB帝国は孫さんの100%所有物にしてしまうつもり・・・のかもしれない。

最大限のリスクを取る孫さん、投資に成功したらMBOすることを考えているかもしれないが、その前にいくつもかのハードルがありそうだ。


実戦的バリュエーション 味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
 

市場改革を考える(2)~市場が上場企業を選ぶ

JPX


株式市場は資本取引の場であり、上場する企業が適正な株価評価を得られることが重要だ。
企業はそのためにどこの株式市場に上場するかを考える。
アップル、アマゾン、マイクロソフトはNASDAQ市場に上場しているが、これは彼らが自らNY市場ではなく、NASDAQ市場を選んだということだ。
多くの新興企業を引き付けたNASDAQ市場は、こうした新興企業が市場変更をしなかったため、彼らの高成長で市場自体も高成長を実現し市場の時価総額も巨大化した。
企業は自分に合った株式市場を自ら選んでいるのだ。

一方、今回の東証の市場改革はどうだろうか?
東証1部で時価総額250億円以下のマイクロ株(小型株よりも一段と小さい銘柄)が全体の33%に達し、PBR1倍以下(株価が一株純資産を割れている)の銘柄が全体の46%もある市場だ。
東証1部の上場基準は250億円なのだが、他の市場から指定替えする場合は時価総額40億円であり、なんか裏口上場のような状態になっている。

投資家から見て取引のしやすさ、流動性や売買代金が十分な市場にはなっていなかった。
という意味では、東証が市場改革しようとした意図はよく理解できる。
しかし、東証がプライム市場区分を決め、多くの上場企業がプライム市場への上場を希望しているという状態は、東証がプライム市場への上場銘柄を選択しているという意味になる。

東証という市場が上場銘柄を選ぶ状態は、米国の株式市場とは全く逆だ。
別に市場区分を大きく変更しなくても、上場廃止基準や区分変更基準を明確に、しかも厳格に管理していけばよい話でもある。
現行の上場廃止基準は株主数400人未満、流通時価総額5億円未満、時価総額10億円未満、債務超過などがあるが、いずれも相当緩い基準だ。
上場廃止は企業にとって存続の問題でもあるために、東証はできるだけ避けようとしてきた。
こうした甘い上場廃止基準やその管理が市場を歪めてきた可能性がある。

プライム市場の上場基準は時価総額250億円以上、取引可能なベースの流通時価総額100億円以上、流通株式比率35%以上となり、上場廃止基準も同様となる。
現在の東証1部の上場銘柄の3割以上はこの基準から外れるので、プライム市場に上場したい企業側も生き残りに必死になっている。
投資家から見れば、上場基準を満たすために無駄な増資をしたり、意味のない株式分割をしたり・・・がっかりさせられるような事も多くなった。
この意味のない上場維持のための対策が、株式の魅力を低下させてしまう懸念さえある。

企業が市場を選ぶ・・・その反対はない。


実戦的バリュエーション

興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
 

Jリート、需給は変化する

B78B53D0-3095-49E9-B8D1-77C5650572E7


少し前だが、6月の東証リート市場の投資家別売買状況を見た。
FTグローバル指数へのJリートの組入れが行われた月であり、想定された通り、海外投資家が最大の買い手だった。
まず、数字で確認してみよう。

自己  ∔121億円
委託  - 95億円・・・法人 -386億円・・・投信 -285億円
                         金法 - 84億円
             個人 -288億円
             海外 ∔597億円

海外投資家は約600億円の買い越しとなり、6月の最大買い手となった。
一方、国内投資家は総じて売り越しで、投信-285億円、個人-288億円と海外投資家の買いに投信と個人が売り向かう形となった。

海外投資家によるJリートの買い越しは、FTグローバル指数へのJリート組入れが最大の要因だ。
数回取り上げてきたが、FTグローバル指数が昨年8月に発表した通りに1回700億円づつ、4回に渡りJリートの組入れを実行してきている。
昨年9月から今年6月まで海外投資家の合計買い越し額はおよそ2900億円となった。
これで1回700億円×4回=2800億円が達成され、組入れが完了したと思われる。

今後、Jリート市場はどう展開していくのだろうか?
FTグローバルという最大の買い手が買い越しを終了した可能性が市場の需給には影響を与える。
一方、国内投資家には、この水準からJリートを買い上げていく誘因があまりない。
という需給の変化によって、しばらく往来相場に入ると考えるのが普通だ。

私の自己ポジションは6月から「売り上がり戦略」を取り、指数の上昇に合わせてキャッシュ・ポジションを増やしてきた。
現在30%程度のキャッシュ保有がある。

当面は「逆張り戦略」を取る方針で、価格が下落した時に買うつもりだ。
Jリートの「逆張り戦略」は普通株とは異なり、分配金利回りを重視する。
単に価格が下落したから・・・ではなく、個別リートにターゲット利回りを想定しておくことが重要だと考えている。
そのターゲット利回りまで価格が下がってきたら、勇気をもって「買い下がり」を実行する。
これが大切だ。


実戦的バリュエーション 

興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
 

オリンピックと過剰なナショナリズム(2)

IMG_0287


東京2020の開会式・・・
日本の旗手が八村選手で、聖火最終ランナーが大坂選手・・・グローバルに圧倒的な存在感で、同質的な単一民族の見方が変わる感じがした。
このオリンピックは日本人の多様化の本格的な始まりだと期待させる。

オリンピック憲章では厳しく国籍を限定している。
正式の国籍を持つ人、二重国籍の場合はどちらかを選ぶ、これが参加条件になっている。
国家を代表した選手が国家の威信をかけて臨むオリンピックになる。
だから、オリンピックではナショナリズムが全面に出てしまう。

韓国のように、顕微鏡でしか見えないような日本地図の一部に竹島が描かれていると文句を言ったり、選手村の食材に汚染された福島県産が入っていると言ったり、もうオリンピックで日韓問題を全面に出した、ナショナリズム全開の政治アピールを続ける国もある。

一方、ラグビーでは、国籍の保有者、両親どちらかの出身国、3年以上居住した国が代表選手の条件であり、かなり国籍の縛りが緩くなっている。
ラグビーの母国、英国でさえ、イングランド、スコットランド、ウェールズの連合国であり、純粋な民族国家ではない。
しかも英連邦として多くの国と強い宗主国関係を持っていて、英国の永久ビザは比較的簡単に取得できる。
そして、3年間居住すればイングランド代表としてラグビーの国際試合に出ることも可能だ。
こうしたラグビー母国の事情も影響しているのかもしれない。

国籍意識の低いラグビーであっても、オリンピックの7人制ラグビーはオリンピック憲章の下、国籍中心に行われている。
米国や英国、仏独を始めとする欧州各国は移民も多く受け入れている多民族国家であり、あまり民族=国籍の違いを意識していない。
本来、英連邦の構成国で始まったラグビーは国籍よりも居住している地域代表をベースにした戦いであり、オリンピックの国籍中心とは大きく違った。
現実に日本代表チームでさえ、ラグビーの世界大会では多国籍軍だった。

人類の平和を願うなら、もう少し、「国家中心」から「選手中心」に変えた方がいいのではないかと思った。
あまりにナショナリズムが色濃く出ると、メダル獲得選手の誹謗中傷、多国選手への侮蔑・差別発言など、インターネット上で様々な問題が出てくる。
体操の橋本選手に対する中国人の侮辱発言、大坂選手に対する差別発言、多くの問題発言が選手を苦しめた。
国家のために戦う選手も多いし、それはそれで盛り上がる。
しかし、あまりに国家中心が全面に出てしまうと過剰なナショナリズムが問題化する「負の部分」もある。
オリンピックもラグビーに学ぶところがあるような気がする。


実戦的バリュエーション興味のある方は以下のURLからアクセスしてください。

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
 

市場改革を考える(1)~上場の意味

JPX


東証が市場改革を進め、東証1部上場企業はプライム市場に生き残りをかけた争いが起こっている。
今までの東証1部、2部、JASDAQ、マザーズという各市場を、プライム市場、スタンダード市場、グロース市場という三つの再編する。
この再編を機に、株式市場とは何か、何の意味があるのか、市場はどうあるべきなのか、運用にどう影響するのか・・・いろいろ考えてみたい。

企業はなぜ上場するのか?

①東証1部上場だとかいうと、世間体がいい。
上場企業はなんとなく信用され、息子が上場企業に勤務というと安心できる。

②上場すれば資金調達ができ、資金繰りが良くなる。
今ではベンチャーキャピタルから資金調達したり、クラウドファンディングで資金を得たり、非上場企業にも資本調達の道は開かれている。
しかし公募増資は最も効率よく資金調達するため企業は上場する。

③上場すれば、企業経営者は一気に大金持ちになる。
資本金1億円で起業した中小会社が基準の緩いマザーズ市場に上場すると、いくら小さくても時価総額20~30億円にはなる。
その社長はその瞬間に数十億円の資産家になり、上場時に株を売却すれば数億円の現金が証券口座に入る。

抜け目のない証券会社は、社長の証券口座の現金を狙ってラップ口座(投資一任の包括契約)を作った。
社長個人の資産を運用するためで、これにより、上場時の手数料∔社長個人資産の運用手数料+運用に関わる売買手数料を稼ぐ。
マザーズ上場~ラップ口座~投信のハメ込みまで一貫したビジネスモデルを作ったわけだ。

本来、上場するとは「Go Public」と言い、私的企業(Private)が社会的な責任を負う存在になることだ。
上場によって私企業は公共の器になり、誠実にビジネスを行い、収益を上げ税金を払い、従業員や取引先などを守り、社会的な責任を全うする存在になる。

しかし、日本では上場し、社長がお金持ちになり、それで終わりという企業も多くあった。
また、上場基準の緩いマザーズ市場に上場し、そこから緩い基準で東証1部や2部に出世するというパターンも多くなった。
その結果、東証1部の上場銘柄数が爆発的に増え、時価総額が小さい、流動性が低い上場銘柄が増えてしまった。

こうした上場企業の質の低下が、東証が市場改革を進めた理由なのだろう。
・・・続く。


実戦的バリュエーション
興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村 
オリンピックと過剰なナショナリズム(1)

2020__tokyo-olympic


近代オリンピックは国家を代表する選手による国家の威信をかけた戦いだ。
オリンピック憲章は、本来、「オリンピックは参加することに意義がある」「オリンピックの理想はスポーツを通じて人を作ること、参加する人たちの交流で世界の平和を実現する」とされているが、現実には国家間の競争になってしまった。
それは、「オリンピックの参加者が正式の国籍を持つ者」、「どちらかの親の国籍を引き継ぐ者」とされたことで、国籍意識が強くなり国家を代表するという意味が強く出てしまった。

冷戦時代の旧ソ連とアメリカは国家の威信をかけてメダルの数を競った。
他の世界選手権などと比べ、個人の技量や能力の戦いというよりも、国家間の戦いという印象が格段に強く出る。
現実に、日本の選手でも「日の丸を背負う思い」を語る選手も数多くいる。

今回の2020東京大会でも・・・
強権政治のルカシェンコ大統領が自国選手のメダルが少ないことに立腹したと報じられた。
さらにベラルーシの選手が、帰国したら拘束されるとして隣国ポーランドへの亡命を希望した。
中国人選手に勝った体操の橋本選手、卓球混合ダブルスで中国選手を破った伊藤選手は、多くの中国サイトで誹謗中傷を受けている。

最悪なのは、男子バブル・バドミントンで中国ペアを破り金メダルを獲得した台湾ペアだ。
中国ペアを破った事で中国のSNSで叩かれ、このペアを擁護した中国のタレントはスポンサー契約を解除された。
異常な反感や憎悪が渦巻き、インターネット上での誹謗中傷だけでなく、理性を持って対応しようとした著名人にまで大きな被害が出てしまった。

これらは一部の話ではあるが、オリンピックの持つ国家間競争、国家主義、ナショナリズムが爆発している感じがする。
しかし、こうした事態を生じさせているのは、中国やベラルーシなどの強権国家だ。
過剰な愛国主義者が自国の選手に勝った他国の選手を誹謗中傷する。
強権国家ではこうした異常な、とてもスポーツマンシップと言えない行為が、愛国を示す行為になっているという異常性が背後にある。

強大な中国卓球に一人で立ち向かい、混合ダブルスで金メダル、個人戦では負け、団体戦でも負けたが、伊藤選手の試合は見ているだけで涙が出てくる。
それは、伊藤選手が中国に全く媚びていないからだ。
どんなに中国のSNSで叩かれようが、純粋にスポーツを戦う姿勢にある。
最後に言いたい、「オリンピックは参加することに意義がある」という言葉だ。

次回、オリンピックとラグビーを比べ、そのナショナリズム本質を考えてみたい。

実戦的バリュエーション興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
 

ガースー政権の「若年層」切り捨て政策

E55EEFBA-E3A0-454B-BCDA-BAE31ACE7B0C


いよいよ、ガースー政権による「国民の切り捨て」政策が本格的に始まった。
ガースー首相は、「中等症の患者は自宅療養が原則」という政策を打ち出した。
感染力の著しく高いデルタ株がまん延する局面で医療崩壊を防ぐとしたら、中等症の患者には我慢してもらうということだが・・・

三つのポイントがある。

①ガースー政権は「高齢者のワクチン接種」を優先させ、投票率の高い高齢者層に恩を売った。
ガースー首相は、「高齢者のワクチン接種が7割を越え、重症化率の高い高齢者層を守ったのは事実だ」と高らかに政権のアピールを行った。
投票率の高い高齢者を守り、次回の選挙での高齢者の投票を期待している。
でも、高齢者もバカではない・・・自分たちの世代だけでなく、日本全体を見ている。

②中高年層のワクチン接種が遅れた一方、職域接種として称して大企業の役職員に恩を売った。
一部上場企業や三菱・住友などの旧財閥系企業、その役職員は「職域接種」と称して優先的にワクチン接種を受けている。
こうした一部上場企業や財閥系企業には30歳台でもワクチン接種を完了した社員も多くいる。
明らかに、上場企業や財閥企業に勤める「彼ら」を特別扱いしているのだ。
多くの役職員は自民党支持に回ると期待してのことだろう。

③若年層にはワクチン接種もなく、中等症レベルでは医療支援もない。
若年層は繁華街で遊びまわり、赤羽が禁酒になれば川口に行く、渋谷が禁酒になれば川崎に行く・・・飲み屋がオープンしている場所を見つけ出し遊び歩く。
迷惑の考えず、河川敷で「密」になってBBQをする連中を・・・ガースー首相はコロナで死んでも自己責任だと思っている。
だとしたら、こんな連中に貴重な医療サービスを与えない・・・だから、中等症は自己責任、自宅療養だと閣議決定したと思われる。
彼らは自民党支持ではないだろうが、投票率が低い層なので政治家には関係ないと考えているのは間違いない。

はっきりと、ガースー政権の本性が見えた、このデルタ株感染爆発だ。
この政策の結果、なにが起こるのだろうか?
火を見るよりも明らかなのは、デルタ株ウィルスが自宅療養から感染を一段と広げること、病状が急変しても入院できず「彷徨う人」が増えること、自宅療養中に死亡する人たちが急増すること・・・などなどだ。

極めて危険な政策をガースー政権は行っている。
コロナに関しては、中国の方がずっと上だ。
感染者が出たら、その地域全員を検査して陽性者を隔離する・・・場合によっては収容所にブチ込む。
これで感染は抑え込める。
でも、ガースーはこんな事しない・・・する必要がない。
自分に投票してくれる高齢者やエリートサラリーマンを守ればいいだけだからだ。


実戦的バリュエーション 味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
 

Jリート公募増資時のアノマリー・トレード

11A519B5-BE29-4E1E-810D-F4AD2A472487


日本企業は内部留保額がどんどん増加、つまり、企業は過去の利益を内部留保としてため込んできた。
そのために、株式を新規発行する公募増資のは、新興企業が上場する時ぐらいになってしまった。

しかし、Jリート市場では公募増資をする銘柄が多い。
Jリートは不動産賃貸が主力事業だが、その収益を伸ばすには資金調達をして新たに不動産を購入するしかない。
これをJリートの「外部成長」と呼んでいるが、その外部成長には資金調達=公募増資が欠かせない。

普通株の公募増資は発行株数が増えるので、一株あたり利益が減ってしまう(希薄化と呼ぶ)。
しかし、Jリートの場合、新規不動産投資で賃貸料の受け取りも増えるので、希薄化せずに一株あたり利益を増やす場合が多い。
ただし、発行株数も増えるので、その分、短期利食いが増えたり・・・と市場の需給は一時的にしろ、相当混乱する場合もある。

最近の事例を見てみよう。

①平和不動産リート(8966)のケース
公募の内容: 発行口数 53100口
       募集価格 16万1070円
       募集総額 85.55億円・・・時価総額の約5%
       値決め(5/25)、 払い込み(6/1)、 受け渡し(6/2)

値決め日の引け値から5%程度のディスカウントで募集価格が決まり、当選した投資家は払い込み日で権利が確定、受け渡し日から売却が可能になる。
従って、安く買おうとする投資家が多ければ、値決め日に売られる・・・そして、払い込みで権利確定した投資家が短期で利食いを出せば、払い込み日~受け渡し日でもう一回売られることになる・・・そしてその後は、短期の需給が正常化するとともに株価も戻る。

この事例では、値決め日の引け値16万8000円、払い込み日の引け値15万9100円・・・その後1か月後(7/2)に17万6000円に回復した。

値決め~払い込みの下落率5.3%・・・1か月後の上昇率10.9%
つまり、払い込み日の安値で平和不リートが買えば、1か月で10%のリターンが得られたことになる。

もう一つの事例を比較してみよう。

②エスコン・ジャパン・リート(2971)のケース
公募の内容: 発行口数 66700口
       募集価格 14万5282円
       募集総額 95.45億円・・・時価総額の19%
       値決め(7/19)、払い込み(8/2)、受け渡し(8/3)       

値決め日の引け値15万2500円、払い込み日の引け値15万0500円、受け渡し日の引け値14万3900円。

値決め~受け渡しの下落率5.6%・・・下落率は平和不リートよりもエスコンの方が大きかった。
これは平和不リートに比べ公募の規模が大きく(時価総額の19%)、投資家の資金負担が大きく、多くが短期での利食いを図ったということだろう。

しかし、この短期の需給要因を織り込めば、分配金利回り5%という魅力的な水準で買うことができる。
需給の正常化とともに落ち込んだ株価も正常化に向かうと思われる。


実戦的バリュエーション 

興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
 

60歳を過ぎたら、おカネの話(8)~詐欺まがいにご注意

25D29A98-2DE9-4A09-ADC5-CD57E81D0560


「老後2000万円問題」は作られた問題だという思いが強い。
何故なら、平均的な老後夫婦の年金と支出を比べて「2000万円不足」と言っているだけで、老後夫婦の生活実態を反映していると思えないからだ。
前にも書いたが、「平均的」というのは60歳以上の世帯では何の役にも立たない。
長い家庭生活でそれぞれの家族、それぞれの夫婦の生活が形成され、誰も平均的な生活をしていないからだ。

なぜ、この「老後2000万円問題」が多くの話題になったのか?

答えは簡単・・・
いろんな人に都合が良い数字だったからだ。

ではなぜ、都合が良い数字だったのか?
老後2000万円の貯蓄がない人は、ヤバいと思い、なんとかしなければと思う数字だということ。
これがもし5000万円や1億円だったらどうだろう?
多くの人たちは無理だとあきらめる水準だろう。
でも、2000万円だったら、なんとかなるかもしれないと思う。
そこがミソだ。

また、高齢者のお金を狙う人たち、金融機関や詐欺師にとっても都合の良い話でもある。
多くの高齢者がなんとか2000万円儲けたいと思えば思うほど、そこにつけ入る先ができる。
高齢者向けの保険を作って85歳まで加入できます・・・持病があっても加入できます・・・
AIを利用した仮想通貨運用手法・・・年率30%のリターンがあります・・・元本100万円を年30%で回すと、3年間で219万円になると思うと欲が出る・・・

こうして「投資話」や「投資勧誘」で高齢者のお金が吸い上げられていく。
過去記憶にある投資話でも、「和牛」「ワイン」を利用した詐欺、「仮想通貨」「未公開株」による詐欺・・・などなど。
一般投資家が良く知らない投資先を、うまく儲け話に加工して投資勧誘する。
「なんだかよく分からん」が儲かりそうな臭いがするという儲け話で、よく知っていれば「うさん臭さ」が一発で分かる。

こんな詐欺まがいの儲け話に引っかかる人が多いのも、「老後2000万円不足」問題のように一般投資家を煽るマスコミがいるからだ。
高齢者の生活には「人生100年時代の資産運用」も「老後2000万円不足」も全く関係ない。

では、騙されないようにするには・・・簡単なこと・・・儲けようを思わないことだ。
毎月のキャッシュフローのバランスをしっかり取ること・・・そうすれば、資産運用で儲けなくても「キリギリス」生活を送れる。


実戦的バリュエーション
興味のある方は以下のURLからアクセスしてください。
https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S


チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用

https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)


にほんブログ村

男子バレー、イラン人の大声、怒声、怒鳴り声って何?

男子バレー


準々決勝を目指して迎えた、日本ーイラン戦。
主砲の石川選手、若手パワーの西田選手、超若手・大学生の高橋選手が躍動した。

2セットづつ、それぞれが取り、運命の第5セット。

前日に女子バレーで同じような状況があり、なんかデジャビュ―。
女子の日韓戦、2セット・オールで迎えた第5セット、日本が先行する。
日本が先にセット・ポイントを迎えながら、韓国の粘りで逆転・・・負けた。
男子の主砲、石川選手の妹が活躍したが、残念ながら負けた。

この場面のデジャビュ―が頭に中に浮かんでくる。
でも、男子代表は西田選手の強烈スパイクで勝利し、このデジャビュ―を打ち払ってくれた。
石川選手も妹の韓国戦での無念を晴らす。
ベスト8進出となった・・・メデタシ、メデタシ。

でも、この試合で一番気になったのは、日本選手、特に強烈サーブを持つ、西田選手や石川選手や高橋選手がサーブを打つ瞬間、イランが怒声をあげ一瞬、変な空気が流れることだ。

ゴルフでは金メダルのシャウフレ選手がティーショットで、審判に「無線の音」が気になり、仕切り直しをした。
もちろん、テニスでもサーブの動作に入れば、音を立てることは許されない。
それだけ突然の音や声は微妙な影響を選手に与える・・・場合によってはで手元が狂うこともある。

でも、バレーボールではあまり関係ないのかもしれない。
国内バレーの試合では、観客が「ソーレ」と声を上げて選手のサーブを応援する場面もあったような気がする。
でも、イランの怒声は明らかに違う。
応援の声ではない、明らかにサーブを邪魔しようととしている意図がある。

西田選手が強烈サーブを打つ、その瞬間に、「ギャー」「ウォー」という男の図太い怒声が起こる。
しかも、一人二人ではない。
数人のイラン人(選手なのか、スタッフなのかは分からないが・・・)が、テレビでも「うるさい」と感じるほどのバカでかい奇声を上げる。
無観客なので、その声が大きく体育館中に響く。

これはサーブのタイミングをわずかに狂わせることもあるだろう。
日本代表の選手たちはどう思ったのだろうか?
意見を聞きたいなぁ。
フェアプレイの精神に反する、残念な行為だった。


実戦的バリュエーション
興味のある方は以下のURLからアクセスしてください。


https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村

 

株式評論家の勘違い

1E228435-D28C-491D-B06D-7E048641664D


平野憲一氏は「相場は金融相場から業績相場に入っている、企業業績を買う新展開に入り、壮大な相場になる。」と、いつものことながら、超強気な発言をした。

鈴木亮氏は「企業業績はウソをつかない、好業績は必ず株高につながる、4-6月期の業績の良い会社は必ず買われる。」と言い、4-6月期の業績が良ければ上昇相場に入ると指摘した。

・・・など、株式評論家が4-6月期の業績発表から再び株が買われ大きな相場に入ると個人投資家をアジテートする。

でも、彼らは基本的な間違いを犯している。
それは「株式市場は効率市場」だということだ。
効率市場とは、公表されたデータやコメントは瞬時に株価に織り込まれてしまうという仮説だ。
過去の結果は将来の株価には影響しない、たとえ、どんなに凄い数字だとしても。

まず、4-6月期の数字を考えるための基礎。
当ブログでは何回も指摘してきたことだが、今期(22/3)のEPSは20%増加程度が株価に織り込まれている。
列1 列2 列3 列4 列5 列6 列7
EPS PER(倍)
成長率 14倍 16倍 18倍 20倍 22倍
0% 95.0 1330 1520 1710 1900 2090
10% 104.5 1463 1672 1881 2090 2299
20% 114.0 1596 1824 2052 2280 2508
30% 123.5 1729 1976 2223 2470 2717
40% 133.0 1862 2128 2394 2660 2926

これは良く使っているTOPIXのEPS-PERレンジだが、今期予想EPSが20%増で、PER16倍~18倍は1824ー2052の水準になる。
現在のTOPIXは1900ポイント前後にあるが、およそレンジに中央値にある。
今期の予想EPSは20%程度の伸びをすでに織り込んでいるということになる。
つまり主要銘柄で今期20%程度の増益は織り込み済みだと考えるべき。

たとえば、評論家がもろ手を挙げて評価する日本電産の好決算。
4-6月期に営業利益は60.3%の増益・・・確かに凄いが、前年4-6月期はどの企業でもボロボロなので6割増益でも大した意味は持たない。
通期の営業利益は12.5%の増益で、特にすごいわけではない。

たとえば、半導体関連として人気のアドバンテストの決算。
4-6月期の営業利益は94%の増益・・・これはかなり高い増益率だ。
通期予想は41.4%の増益・・・平均20%増益を大きく上回る高い増益予想だ。
しかし、1年後の利益を考えて買うかどうかは決まる。

もう一つは株価との関係で・・・

日本電産の場合、昨年7月末の株価は8396円、今年7月末12240円と1年間で45%上昇。
この株価上昇で、4-6月期の60%増益を織り込んだといえる。

アドバンテストの場合、昨年7月末の株価は5700円、今年7月末9600円であり、1年間で68%も上昇した。
増益率が高いものの株価がすでに7割上昇、この株高で9割の増益は織り込んできたと考えた方が良い。

評論家の基本的な間違いは好業績とはいえ、過去1年の株高で相当織り込んでしまった事実を無視していることだ。
株価は将来の業績を織り込んで推移する、つまり、過去の増益は将来の株価に影響しない。
重要なのは1~2年後の業績であり、日本電産ならば車載モーターなどの伸び率、アドバンテストならば半導体市場の設備投資の伸び率をどう見るかだ。

しかも、おそらく、増益率ではこの4-6月期がピークで、これから増益率は低下していく。
増益モメンタムの低下が、株価にどう響いていくかは今後のポイントになる。
これはここから売られるという理由にはならないが、将来の業績(1年後のEPS)が株価を動かしていくという鉄則は忘れてはならない。


実戦的バリュエーション 興味のある方は以下のURLからアクセスしてください。

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5

チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村
最新コメント
読者登録
LINE読者登録QRコード
楽天市場
プロフィール

kabusanjin

株式需給の達人(おもしろ相場格言)
「酒田五法」などの相場テクニックに直結する相場格言をより多く取り上げました。 当ブログでも使った「最後の抱き線は心中もの」、「遊びの放れは大相場」、「放れて十字は捨て子線」など、実戦で使える格言を多く解説しています。 ケイ線に興味のある方、テクニカル分析に興味のある方、是非一読をお勧めします。
株式需給の達人(バリュエーション)
PERやPBRなどバリュエーションを理解し割安/割高の実践的判断の基に理論的な株式投資を解説します。 割安とは将来のリータンを示すのか、単に成長性がないというだけなのか、事例をもとに解説します。 株式投資の基礎として大切なもので、是非一読をおすすめします。
カテゴリー
RSS
  • ライブドアブログ