株山人の投資徒然草

大手運用会社をリタイアし、八ヶ岳に住む株山人の日記

大手運用会社をリタイアし、八ヶ岳に住む株山人の日記

株を職業にして38年、株式投資の楽しさを個人投資家に伝えたい。
Kindle版の「株式需給の達人(おもしろ相場格言編)」を出版しました。
既刊の「株式需給の達人(実践的バリュエーション編)」「チャートの達人」「個人投資家の最強運用」「株式需給の達人(基礎編)」「株式需給の達人(投資家編)」とともに一読をおすすめします。

補助金、高市さんの便利なツールだけど・・・

天邪鬼


高市さんは補助金が好きだ。
ガソリンの補助金に続き、電気ガスの補助金を7−9月期に支出する。
これらの補助金などの支出のために総額3兆円の補正予算を組んだ。
でも補助金にはいろいろな問題がある。
ざっと見てみよう。

補助金は大口消費者に有利で、負担は一般家庭の税金になる

ガソリン補助金だけで1ヶ月の3000億円程度を元売り業者に支出している。
1リットル30円程度の補助は、当然だけど、ガソリンを大きく使うトラック運送や燃費の悪い高級外車に多くの税金が使われていることになる。
ガソリン価格が安いとみんな安心するが、よく考えれば、その補助金は一般家庭が負担している。
一般家庭に税金で大口消費者は助けているという形はなんか違和感を感じてしまう。
これでいいのだろうか?

補助金のために省エネ意識が欠如する

さらにガソリン価格が30円ほど低くなるので、補助金があるうちにガソリンをたくさん消費した方が得という損得意識も湧いてしまう。
なので、本来、車を使わなくても状況でも車を使ってしまうことも増えそう。
多く使った方が勝ち、みたいな雰囲気が強まっていくことに問題もある。
ガソリンの節約意識がなくなり、企業も省エネへの努力をしなくなる。
良いことばかりじゃない。

政府にとっては消費者物価を抑える利点がある

でも高市政権にとって大きば利点は、このガソリンや電気ガスの補助金によって消費者物価指数が実際よりは低く出てくることだろう。
ガソリンや光熱費が増えると一般家庭の不満が溜まるが、それを補助金で抑え込み、さらに消費者物価の上昇を一定程度抑える効果もある。
高市政権にとっては一石二鳥の補助金政策と位置付けられているはずだ。
さらに物価上昇は政権の支持率にも影響するので、補助金を使って内閣支持率を買っているような意味にもなる。
これでいいのだろうか?


政府は他にも様々な補助金を使ってバラマキをしているが、きちんと予算化して議会と通した政策として実行する方がいいんじゃバイかと思う。
補助金は一時的簡易的に使われるので、十分な検証もされていないからだ。
よく考えて欲しい。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村     

政府、財務省、日銀の不協和音(2)ビハインド・ザ・カーブ

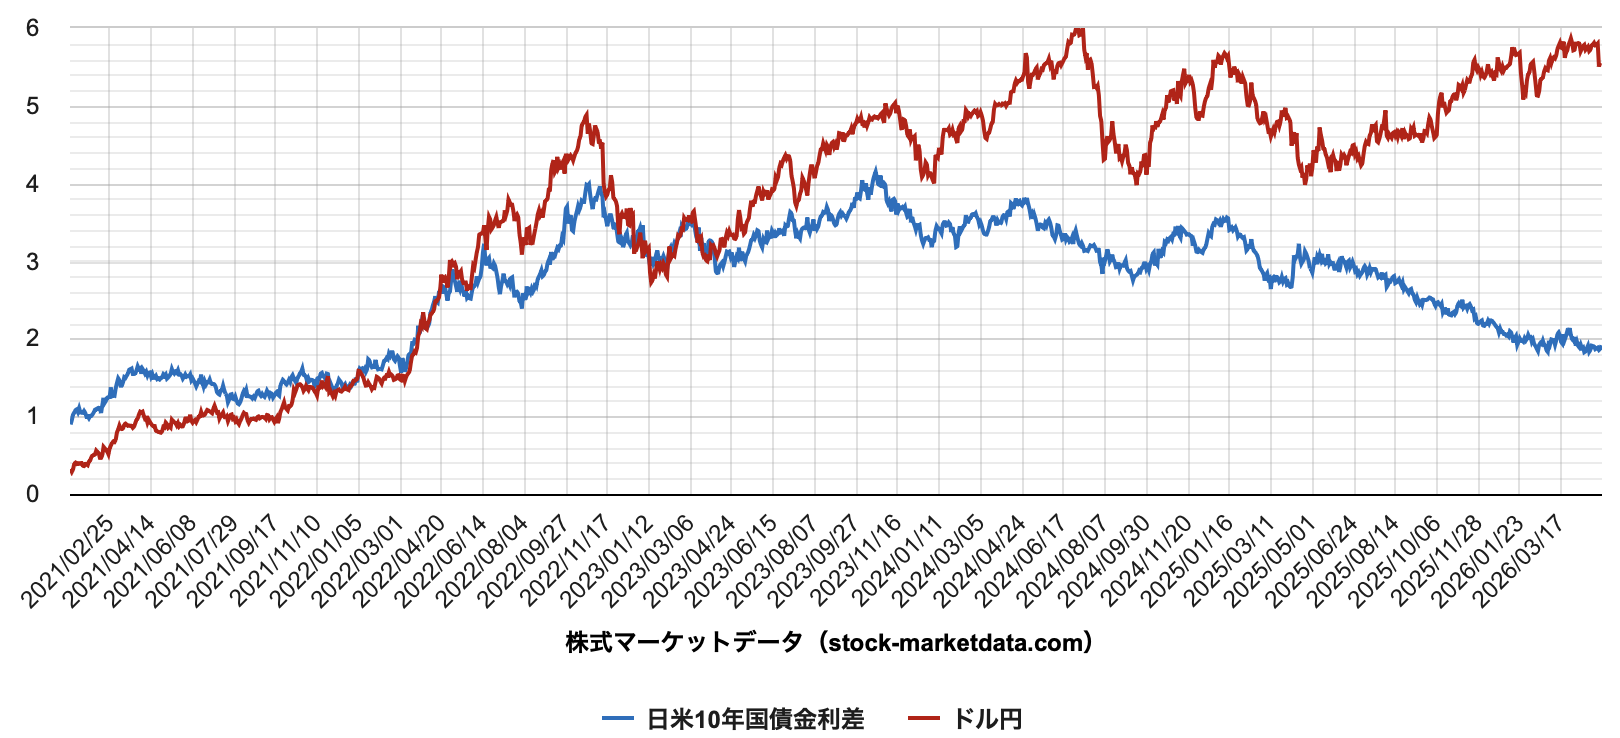
日本のイールドカーブ
スクリーンショット 2026-06-04 20.43.37


目下の課題は円安を介入だけで押さえ込もうとしている財務省、インフレを補助金で対応し赤字国債を3兆円増額しようとしてる政府、景気を過剰に心配して利上げが遅れる日銀、この三者の不整合をどうするかだろう。
インフレをコントロールするには一番の元凶である円安を止めることだが、そのためには金利を引き上げ、財政の安定を維持し、場合によっては市場介入でセンチメントを変えることだ。
でも、現在は高市さんと植田さんと財務省に整合性の取れない不協和音があり、投機筋に円安ポジションを膨らませる理由を作っている。
市場介入だけで為替のセンチメントを変えられない、介入が全く効かない状態に陥った。


日銀が6月の決定会合で利上げを決めるという観測報道もあるが、それでも植田さんのビハインド・ザ・カーブを否定できない、これは大きな問題として残る。
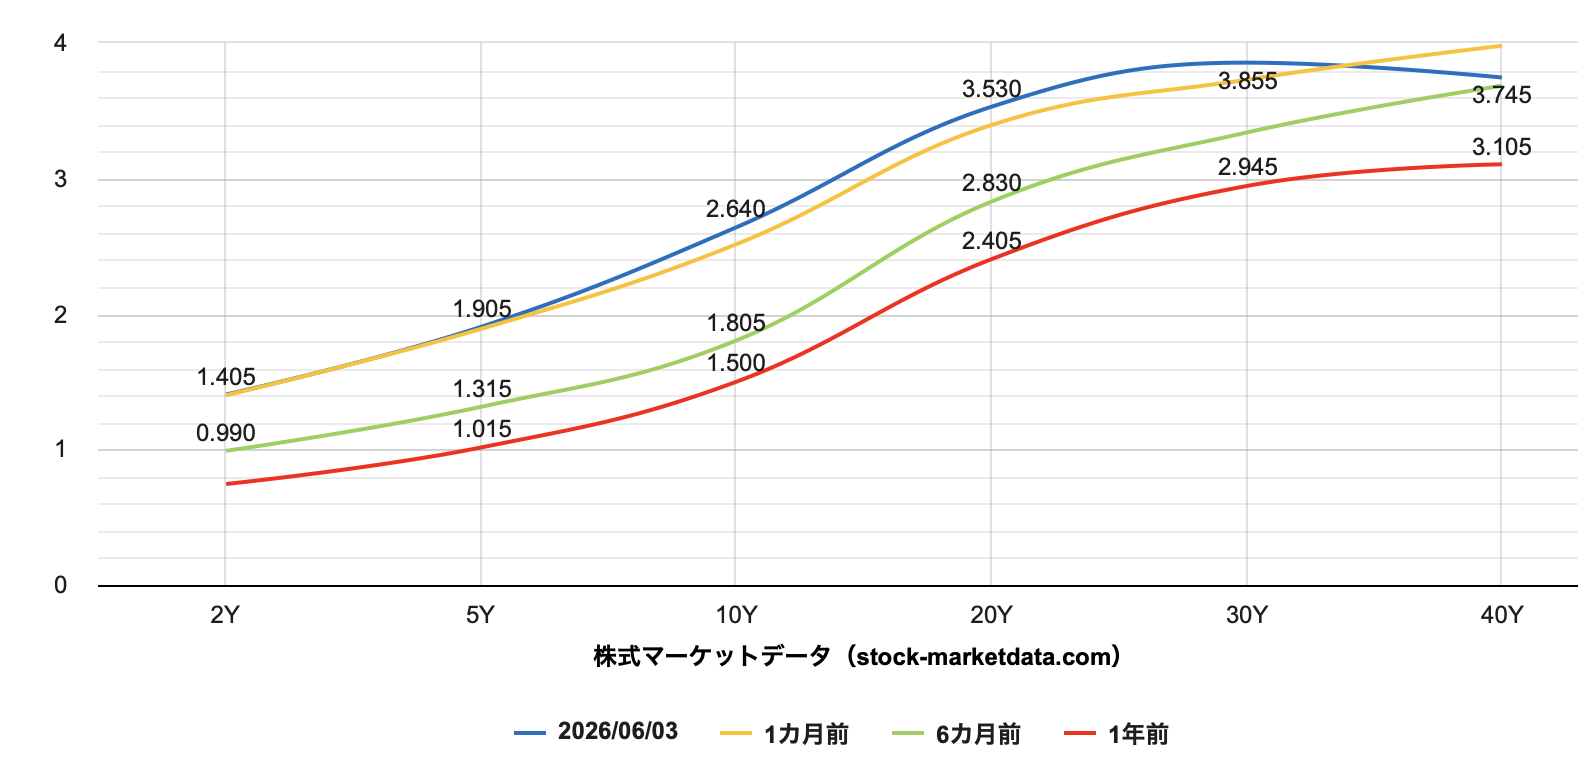
ビハインド・ザ・カーブとは債券市場が要求している「金利」と実際に日銀が決めている「金利」の差が大きくなっている状態だといえる。

もし日銀がビハインド・ザ・カーブにあるとしたら、政策金利の先行きを織り込んで2年金利や5年金利が上昇し、結果として政策金利と2年の金利差、政策金利と5年金利差が広がる。
この長短金利差の拡大が将来の急激な利上げにつながる懸念が問題となる。

これを数字で見てみよう。

      政策金利 2年    5年   10年金利
12月時点 0.75% 0.99% 1.31% 1.80%
6月時点  0.75% 1.42% 1.93% 2.63%

金利差の変化
政策金利ー2年  +0.43% 
政策金利ー5年  +0.62%
政策金利ー10年 +0.83%

過去6ヶ月間に、政策金利と2年の金利差は43bp拡大したが、これは少なくとも1回半の25bp利上げを織り込んでいるようには見える。
2年金利までの金利は政策金利の水準に大きく影響を受けるからだ。

5〜10年の中長期となると、政策金利だけでなくインフレ率や海外金利との連動性も高くなる。
なので一概には言えないが、10年金利では米債券利回りの上昇とともに大きく上昇したり、政策金利との金利差は80bp以上拡大している。
日銀の利上げをすでに織り込んでいるだろうし、今後の世界的なインフレの拡大をも織り込んだ水準だと言える。

2年までの金利n動きからは、6月会合で日銀が利上げしてもそれでも市場に相当遅れた状態だろう。
さらに今後インフレ率が高まるとしたら、追加の利上げも必要になる。
債券市場はこのあたりまで織り込んで10年金利が2.8%まで上昇したといえるのだろう。
だとしたら、今後植田さんが利上げしても、意外と債券相場が動かない、ということもありえる。
見える範囲の金利上昇は織り込んでいる、これがビハインド・ザ・カーブなのだろう。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村    
ディープ・バリュー投資(2)HALOと同じ発想

Jリート指数のNAV倍率
スクリーンショット 2026-05-23 10.49.55


高成長の反対概念が、最近話題の「HALO銘柄」だ。
中でも「HA」=ヘビーアセット・・・資産価値と質を重視する点は、ディープ・バリュー投資と共通する銘柄選びだと言える。
さらに「LO」=ローオブソレセンス・・・陳腐化しない資産で、ディープ・バリュー投資で求めるの収益再現性に近い考え方だと思う。
資産価値の高い基幹技術、重要な産業インフラなどが代表的となる。
というわけで産業基幹インフラに投資するHALOは、ディープ・バリュー投資と考え方が近い気がする。


ディープ・バリュー投資では資産価値、その割安度と収益の再現性が重要になる。

一般的にPBR(株価➗純資産)の低い会社は、そのビジネスの利益率が低い、儲からない会社だ。
市場には普通に「バリュートラップ」にハマってる会社も多く存在している。

なので、その選択軸の一つはビジネス再現性の問題だ。
再現性の高いビジネスならば一時的に利益率が下がってもそのうち上がってくると期待できる。
 そうすれば、PBRも上昇しバリュートラップ状態から脱出できる。

もう一つの選択軸は株式需給の問題で割安になっている銘柄。
誰かが売っていて需給要因で低PBR状態に陥っている場合は基本的な回復力が失われているわけではないので、需給問題が解決すれば株価も回復する。

不動産賃貸業は元々安定しているので、Jリートが低PBR(低NAV倍率)に落ち込む時は需給問題である場合が多い。
同様にして食品、薬品(新薬開発を除く)、介護などのサービス全般等々、これらは株式需給によって低PBRに落ち込む銘柄が見られる。


「ディープ・バリュー投資はビジネスの再現性と需給」が重要な条件

東証上場銘柄の低PBRランキングでは0.5倍以下の会社が359社もある。
日産・マツダ・ホンダなどの自動車株、日本製紙などの紙パ株、JFEなどの鉄鋼株、かんぽ生命などの金融株、朝日放送などの放送株、などなど。
東証は割安株の宝庫だといえるし、個別企業のビジネス再現性を見て対象を絞り込むべきだろう。
多くの資産割安銘柄が発掘できるはずだ。

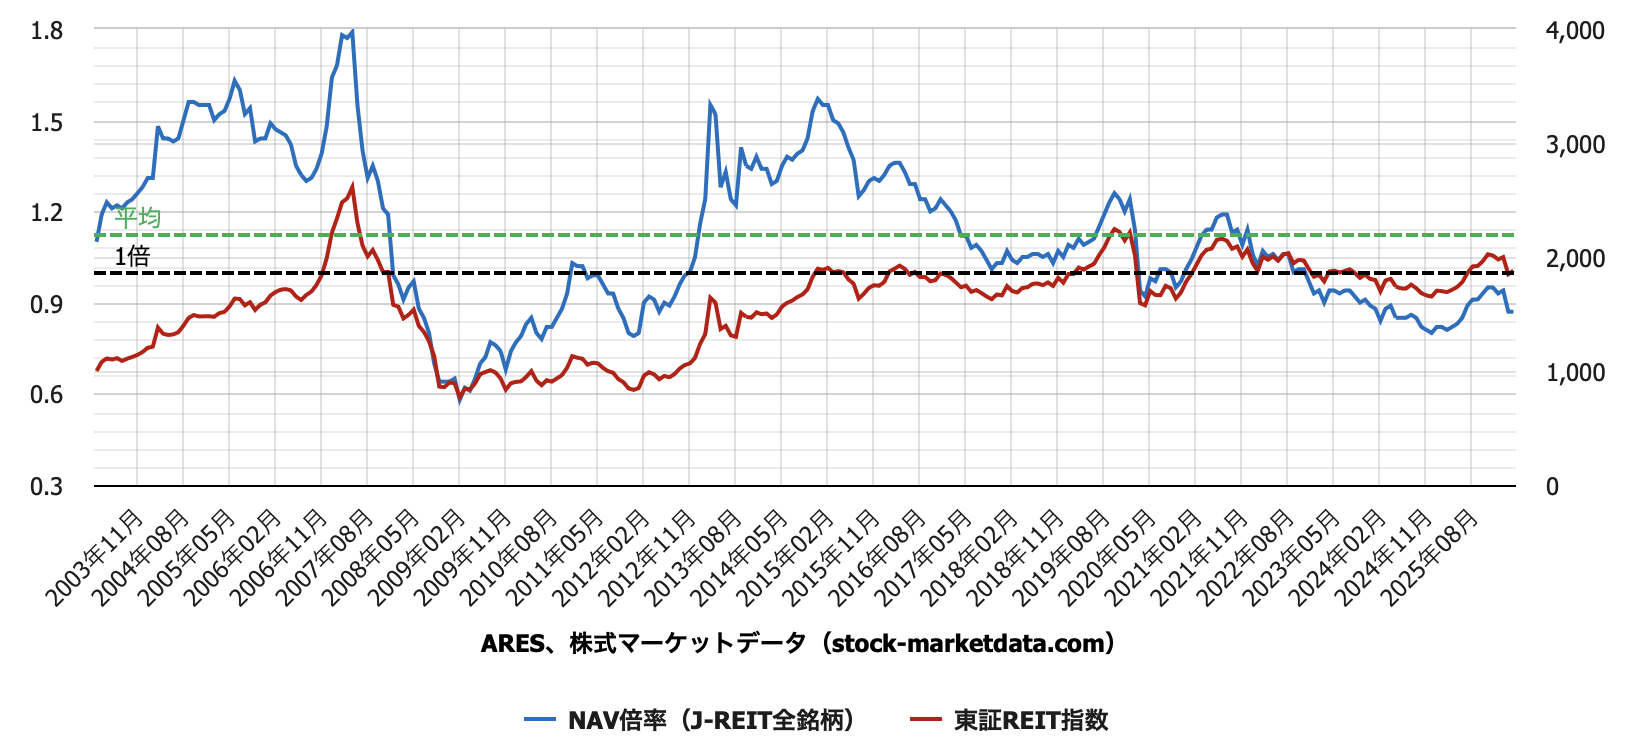
Jリートの資産評価は不動産を鑑定価格ベースで換算したネットアセット倍率(NAV倍率)を使う。
不動産売却のデータを見ると売却価格が鑑定価格をかなり上回っている場合が多いので、NAV倍率の神羅性が高く、買収すればNAV以上の価格で売れる可能性が高い。
Jリート指数のNAV倍率が0.9倍以下に落ち込み、時価で買収すれば10%以上のリターンが取れる割安状態だが、個別リートではもっと割安で44銘柄がNAV0.9倍以下で、一番低いのは0.64倍と超割安な状態にある。

ディープ・バリュー投資の第一ポイントは資産価値だ。
もう一つの選択肢はインカムゲインで、この二つを合わせて選択すると面白いディープ・バリュー投資ができる。
次回、配当利回りを考えてみよう。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
証券セールスとファンドマネージャーの会話(49)スペースXとマスク・プレミアム

スクリーンショット 2026-06-06 12.55.24


証券セールス(以下、S): スペースXのIPOが日本でも人気になっている。一株2万1600円で4000億円が日本の投資家に割り当てられるらしい。これ買うべきなのかな?

ファンドマネージャー(以下、F): イーロンマスクはどうも苦手な経営者だな。テスラもそうだけど、スペースXにも「イーロンマスク・プレミアム」が付いているような感じがする。普通に考えたら割高なのだけど、その割高状態がずっと続いてしまい、バリュエーション調整が起こらない。だからいつも割高で買いタイミングが取れない。

S: 最近ではテスラの業績も伸び率が低下、普通ならバリュエーション調整が起こるタイミングになってもそのまま高PERを維持している。確かに割高のままだな。

F: そうなんだ。販売台数が伸び悩んでいるのに、現在でも予想PERは200倍以上だ。電気自動車全体では中国車にシェアを奪われ、自動運転でも中国企業の猛追を受けている。普通なら予想PERも三桁から市場平均並みの20倍程度に低下しているな。この状態は「イーロンマスク・プレミアム」としか言いようがない。イーロンマスクの信奉者が株価を持ち上げているんじゃない?

S: スペースXでも同じようなプレミアムが生じてくるかもね。だとしたら、割高な状態が続いていくのかもしれない。じゃあ買いかな?

F: イーロンマクスはぶっ飛んでいる経営者なので正直よくわからない。彼の火星移住計画もぶっ飛んでいるけど、本気で実現しようとしているらしい。2030年前後に人類が火星に到着、2050年までに100万人を火星に移住させる。酸素もない星に100万人も暮らすって凄すぎて分からん???

S: 現実感がないところがミソだね。これじゃ、誰にも肯定されない代わりに否定もされない。突飛な物語を語り続けることでプレミアムを維持しているというわけだな。

F: でもよく考えると、イーロンマスクは現代社会に相当危機感を持っているのかも(?)と思う。なぜ火星に移住するのか? それは地球の環境破壊がいくところまで行ってしまい、人類が安心して暮らせない世界が来ると想定しているような気がする。だから、選ばれた上級人類100万人が汚れた地球から新天地の火星に移住するというストーリーなんじゃないかな?

S: なんか、安っぽいSF映画みたい。でも、本気でそんなことを考えるって、やっぱりイーロンマスクだな。奇人変人なのか、天才経営者なのか、全く分からんが、この奇人変人的なところがイーロンマスク信奉者にはたまらん、ということかもしれない。


vPER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村    
ワールドカップとデータセンターで景気回復

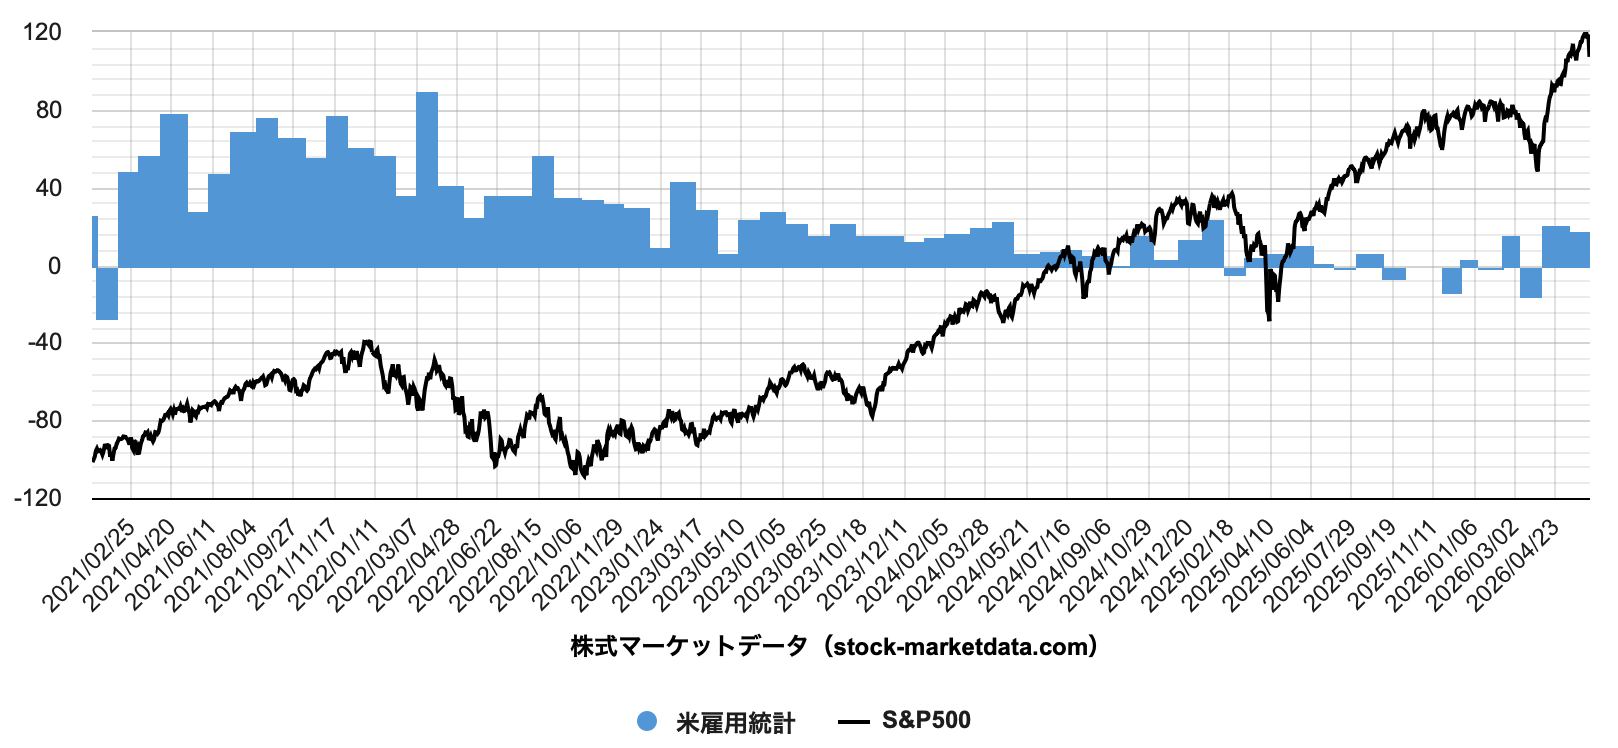
米雇用統計
スクリーンショット 2026-06-06 10.19.00


5月の雇用統計で非農業雇用者数が17.2万人と予想を上回った。
これで金融市場はFRBの利上げが遠のいたと判断、債券市場と株式市場が共に下落した。

上のグラフの青い棒グラフに見られるように、雇用統計は3月分から3ヶ月連続で10〜20万人増と、増えてきている。
しかし、平均賃金の前年比上昇率は+3.4〜3.5%で、消費者物価の上昇率+3.5〜3.8%を若干ながら下回っている。
これは、新規の雇用者が増えているが、賃金が若干低めの職種が多いからと考えられる。

5月の雇用統計を業種別に見てみよう。

多い業種から・・・娯楽と宿泊業+7.0万人、政府職員+5.5万人、ヘルスケア+3.5万人、建設業+1.7万人・・・

この時期の特殊要因としては、大規模なデータセンター建設によって建設労働者の雇用が増えていること、今月はじまるワールドカップの開催を控えてホテルや接客業で人員の採用が増えたといえる。
これに沿うように娯楽やホテル、建設などの業種で雇用が拡大している。

米国全体の景気回復によって雇用が増えたというものあるが、それ以上に二つの特殊要因が働いている気がする。
なお、賃金の高い情報通信業は減少傾向で、ビッグテック各社がAI導入によって雇用を削減したことが影響している様子だ。
賃金の伸びが消費者物価を下回っているのは、賃金の高い業種から労働集約的な業種へ雇用が移ったことが影響している。

6月〜7月の雇用数字でも、巨額の設備投資で経済が刺激されている地域、ワールドカップの試合会場の地域、これらは堅調な雇用を示すだろう。
しかしながら米国全体の景気が拡大に向かっているとは一概に言い切れない。

IT設備投資で良い景気と、物価の上昇と景気伸び鈍化、両方が混在している。
これは企業業績にも表れている。
下の一覧表は各株価指数の1年先EPSとその3ヶ月変化だが、中小企業の多いラッセル2000の予想EPSがここ数ヶ月悪化しているのがわかる。
これはワールドカップやデータセンターに関係ない中小企業は苦戦している遠いうことなのだろう。
一方、NYダウに採用されている伝統的企業も、S&P500に採用されている大手企業も、NASDAQに採用されているハイテク企業も3ヶ月で3〜6%の増益を記録している。
まだまだ、好調だと言える。

この面ではFRBはインフレ率を見て利下げは断念するかもしれないが、利上げに踏み切るまでにはもう少し時間がかかると考えている。

米株価指数と1年先予想EPS、その3ヶ月変化
NYダウQ/QS&P500Q/QNASDAQQ/QR2000Q/Q
2026/06/2421.073.0%332.756.9%1061.885.1%96.64-6.7%
2026/05/2418.142.0%332.574.3%1117.7410.1%102.85-10.4%
2026/04/2384.2712.9%324.114.3%1059.747.5%104.76-5.9%
2026/03/2350.411.5%311.320.6%1010.793.3%103.62-6.9%
2026/02/2370.6612.7%318.723.8%1015.626.2%114.854.6%
2026/01/2110.920.8%310.622.5%986.167.2%111.2810.9%
2025/12/2108.841.6%309.3415.3%978.7421.4%111.3239.5%
2025/11/2103.271.8%306.9717.2%956.1225.8%109.8337.7%
2025/10/2094.911.5%302.9215.0%919.6919.3%100.3324.3%
2025/09/2075.94-1.4%268.390.8%805.883.9%79.78-2.7%
2025/08/2065.81-2.4%261.88-2.8%760.04-4.1%79.75-4.6%
2025/07/2064.451.7%263.423.7%770.833.7%80.72-2.6%
Q/Qは3ヶ月前との比較


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村     
限界突破はトレンド変化の兆し(2)チャート破り

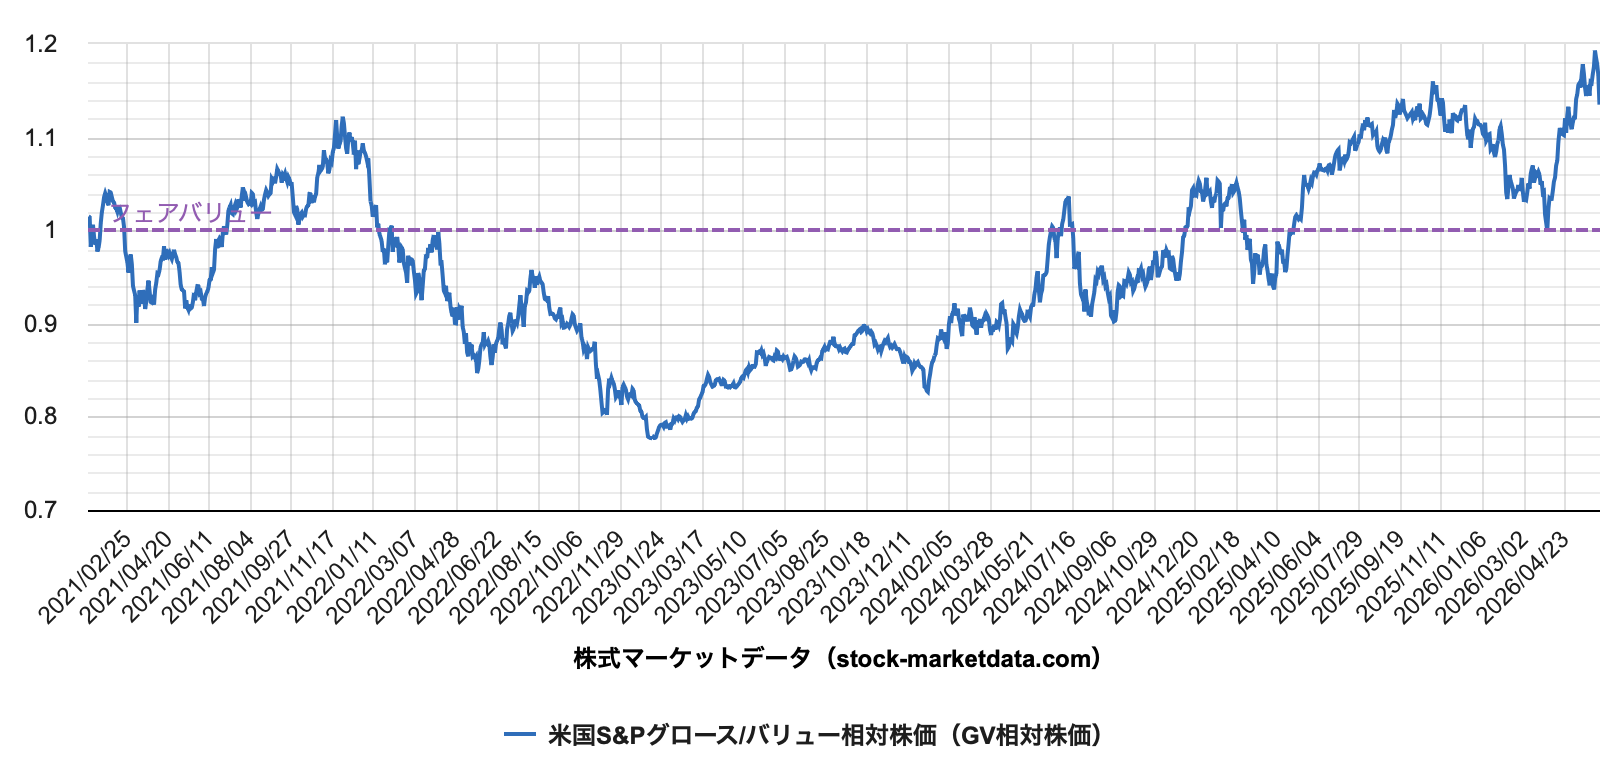
米国グロース/バリュー相対株価
スクリーンショット 2026-06-06 22.17.32


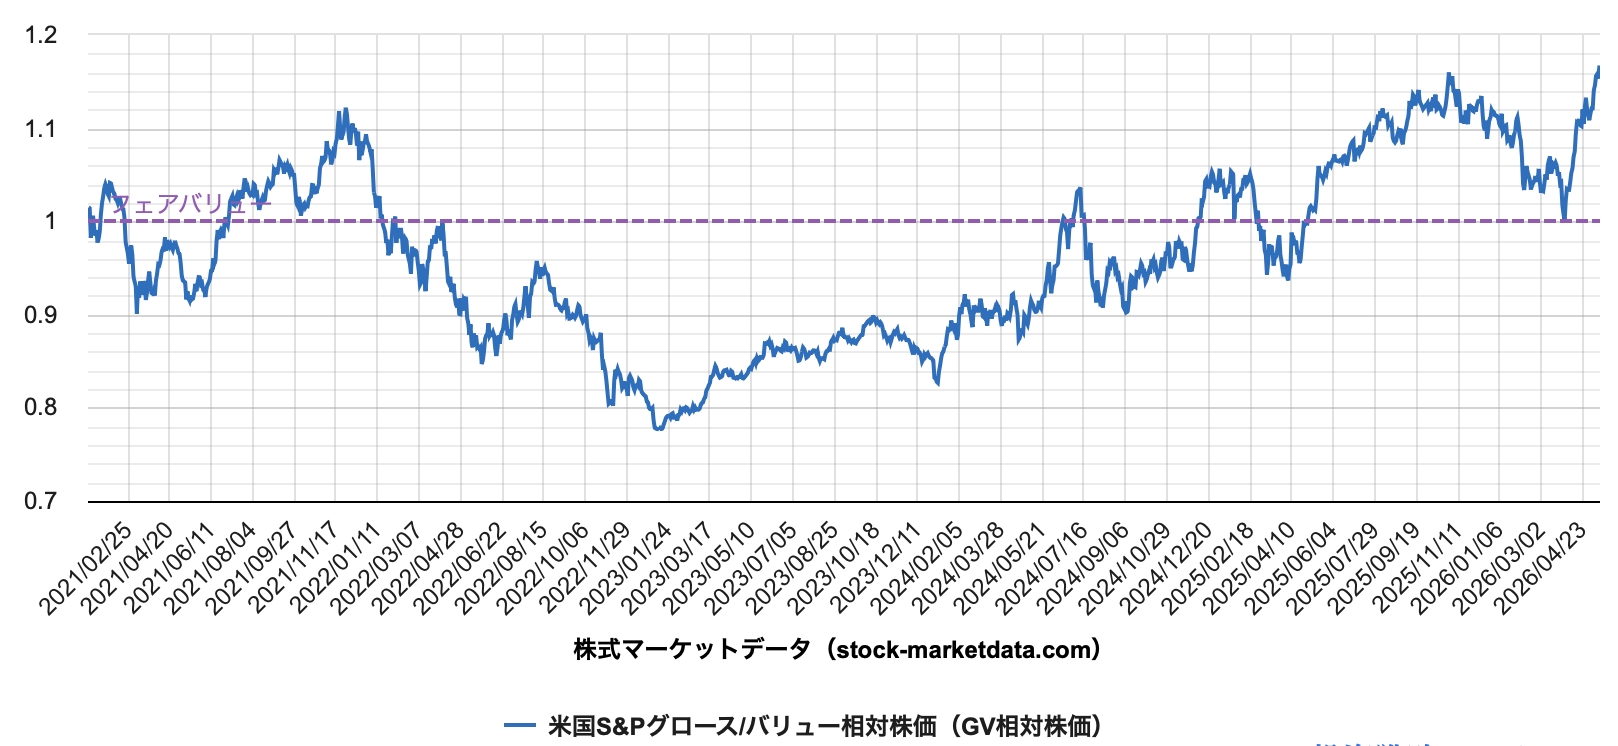
米国のS&P500のグロース指数とバリュー指数の相対株価だが、急激な変化が起こった。
上のグラフで1.15倍水準が過去の天井圏だったが、今回グロース指数が急伸し、過去のピークを超えて最高水準の1.19倍まで上昇した。
まさに「チャート破り」の状態になってしまった。

しかし、先週末の波乱で急速にピークアウトし、1.13倍まで急低下。
これでピークアウトしたのかの判断は早すぎるかもしれない。
でも、過去にない水準まで上昇したので余韻は残るかもしれないが、反転する可能性も否定できない。
グロース中心の爆騰相場が、バリュー相場に変わる可能性もあるかもしれない。


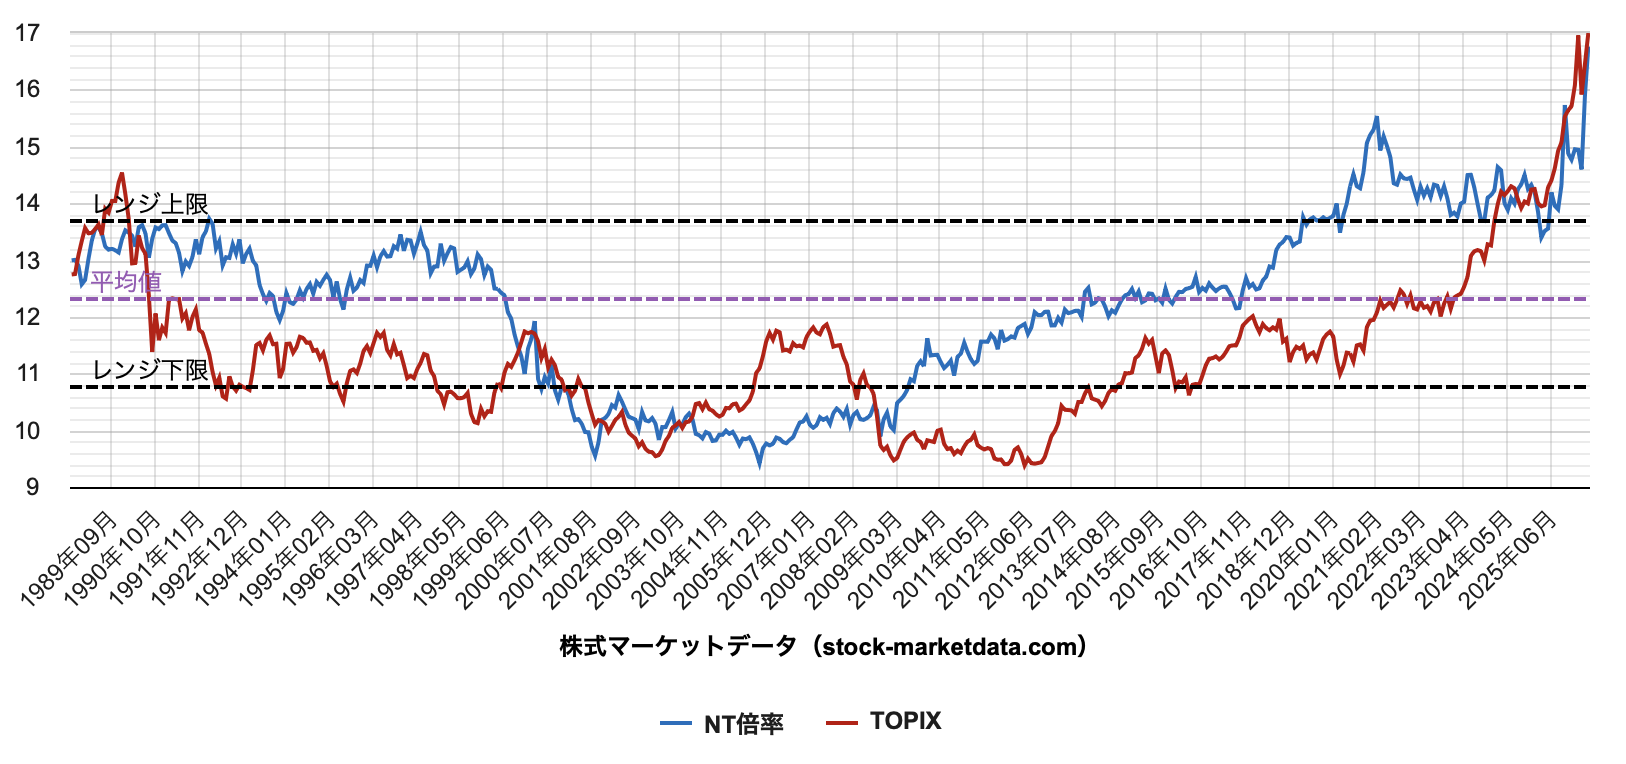
日本NT倍率
スクリーンショット 2026-06-04 10.00.46


日本市場でも同じような「チャート破り」が起こっている。
日経平均をTOPIXで割り算したNT倍率だが、通常の範囲をブチ超え17.12倍まで上がった。

どうも日経平均自体が4月のキオクシア採用から狂ってきているようだ。
わずか数銘柄の半導体株で日経平均を毎日数百円分も持ち上げているからだ。
この数銘柄以外「他の200銘柄なんてゴミ!」で、何の影響もないと言われているような感じだ。

でもやりすぎには注意が必要で、先週末のNY市場の変化を受けて、日本でもNT倍率がどこまで下がるかが注目される。


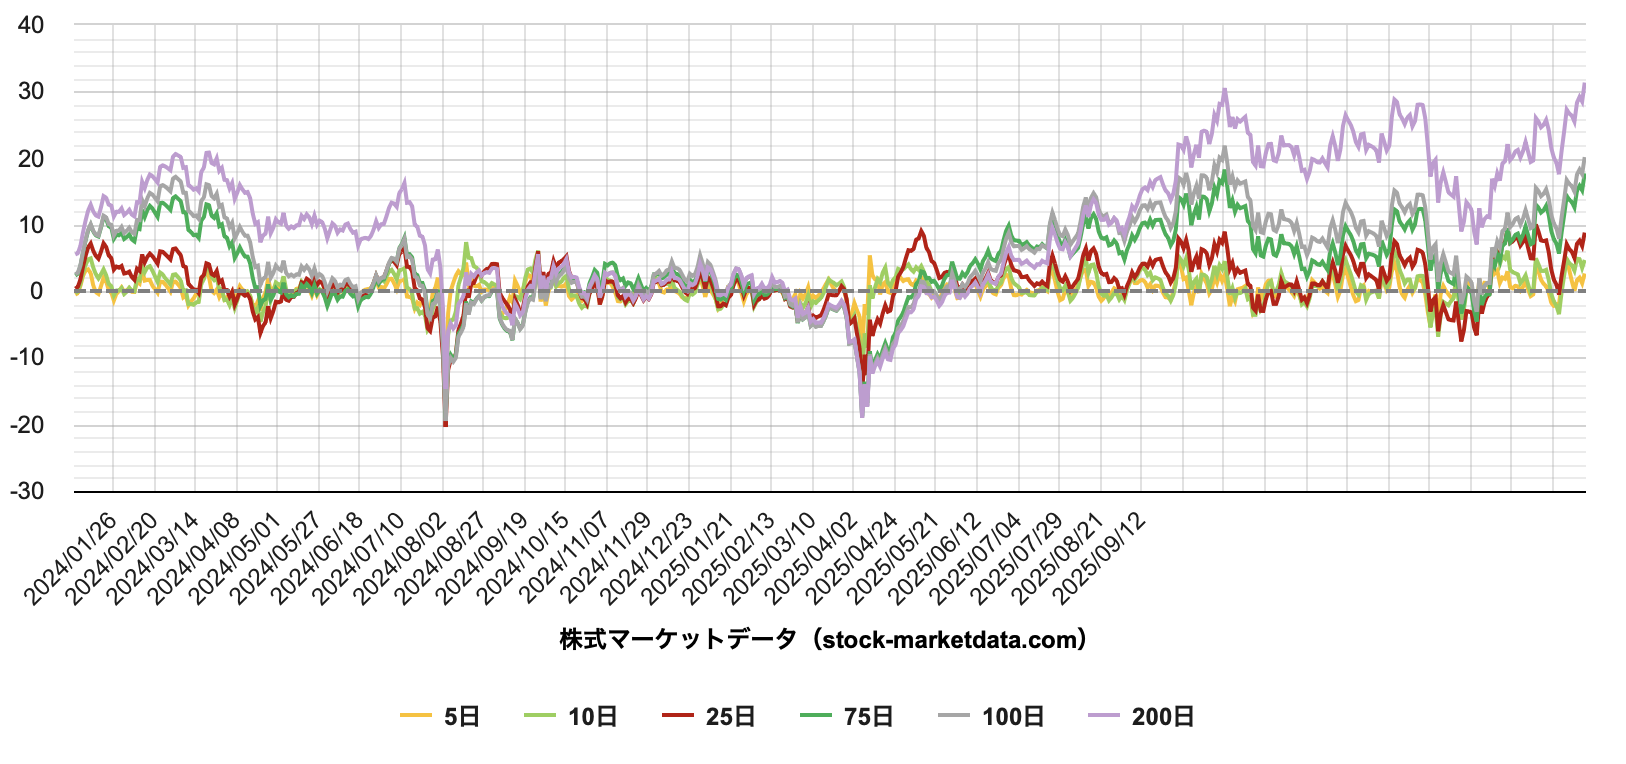
日本移動平均乖離率
スクリーンショット 2026-06-04 10.09.30


長期の過熱感を測定する「200日移動平均乖離率(上のピンクのチャート)」が、長期的な加熱圏である30%水準に達してきた。
過去、どんな強気相場でも200日移動平均の30%乖離で跳ね返されてきた。

先週末のNY市場の動きを受けて200日移動平均乖離率がどこまで縮小するのかを注目したい。
過去の動きを見ると、30%まで乖離率が拡大した後は確実に乖離率の縮小局面に入る。
今回はどうなのだろうか?


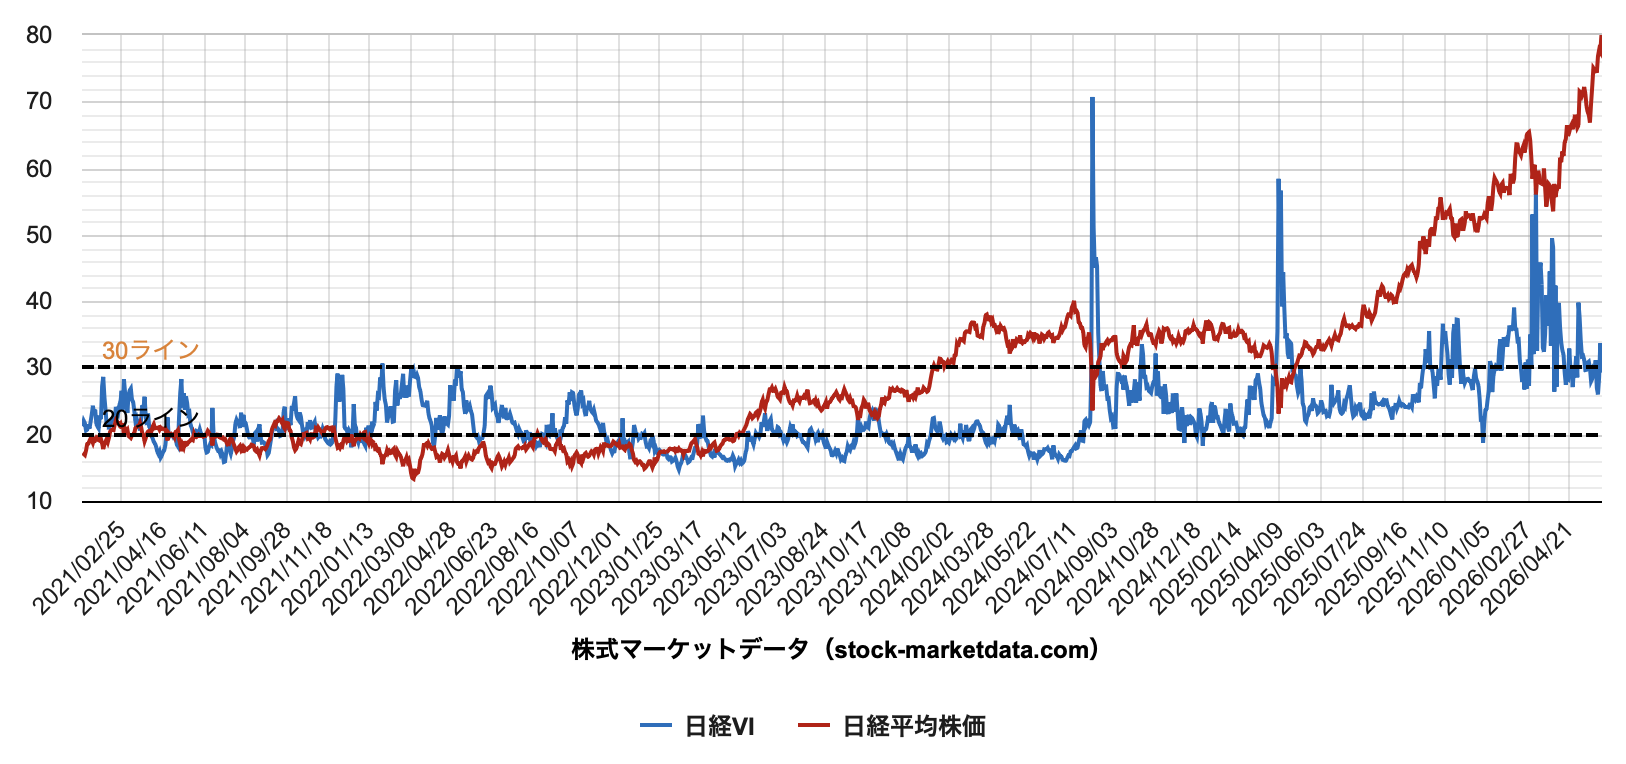
日経VI(ボラティリティインデックス)
スクリーンショット 2026-06-04 10.11.13


日経VIは市場の値動きの荒さを示すボラティリティをインデックス化したものだ。
通常、恐怖指数と呼ばれ、市場が大きく下落した時に上昇する指数だ。
これは人間心理の非対称性を示しているのだが、人間は「上昇すると安心し、下落すると不安」になるのが一般的に起こる。
だから、下落時にプットオプションをむやみに買う、これによってオプションのインプライドボラティリティが上昇するというメカニズムが働く。

でも今回の上昇相場で日経VIは30%前後で高止まりしたまま。
通常の上昇相場ならば20%以下に低下するのだが、今回は違う。
これは常にコールオプションに買いが入っているために起こっている。
投機的にコール買いというよりも、カバードコールで売ったコールを買い戻していると見られる。

これが「ガンマスクイーズ」と呼ばれるものだ。
ある意味、オプションポジションのスクイーズによって、日経平均は想定以上に高い位置まで持ち上げられたと言えなくはない。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村    
金利上昇で金価格が下落っていう評論家

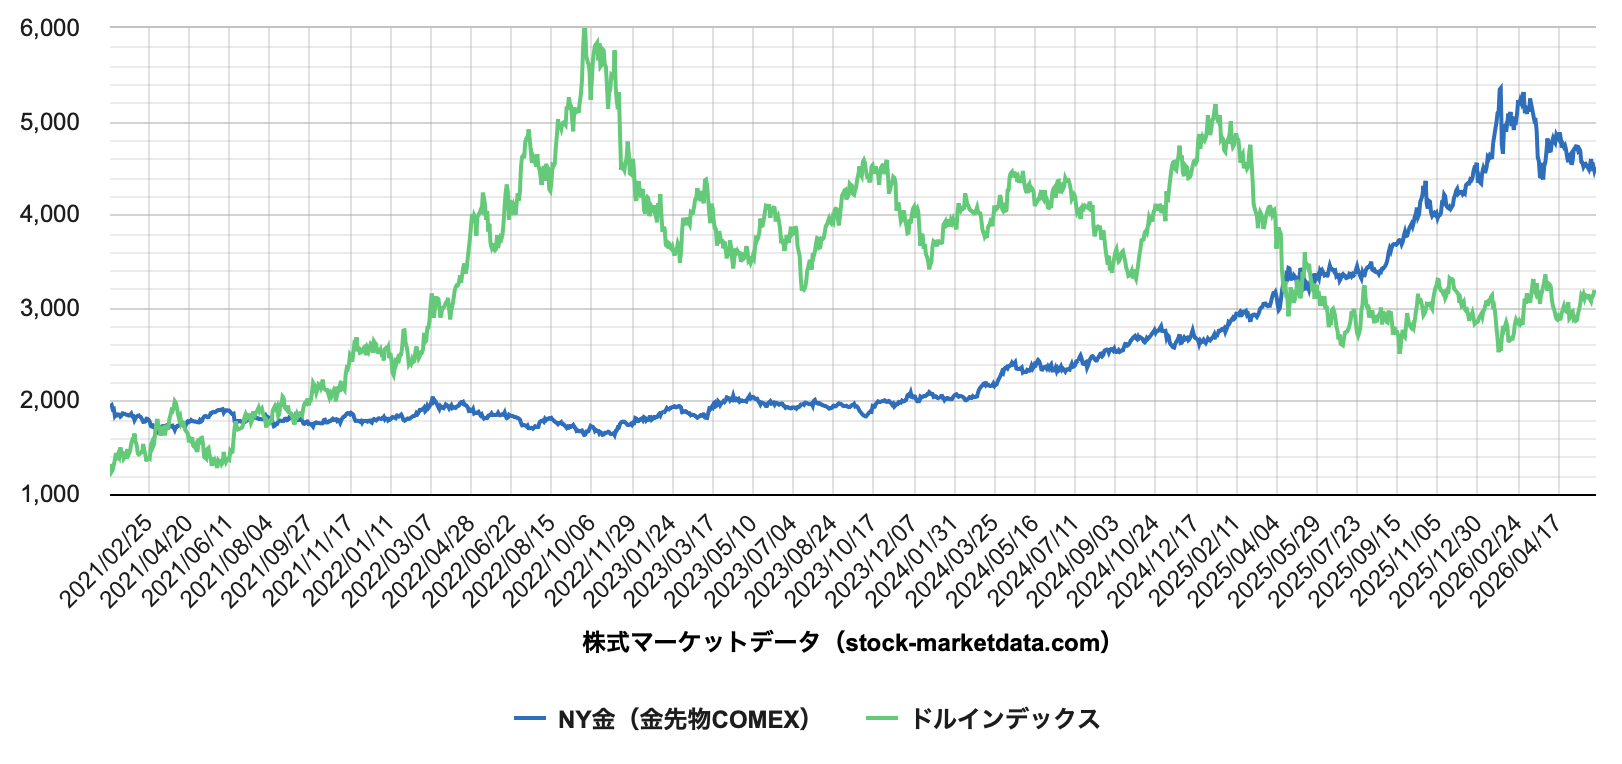
金価格とドルインデックス
スクリーンショット 2026-06-05 10.15.03


ある評論家(名前は忘れた)が金価格の下落説明をしていた。

昔から金価格の変動は、①戦争などの危機で買われる、②ドル安だと金が買われ、ドル高で売られる、③インフレが起こるとヘッジで買われる・・・という経験則がある。

でもこの経験則が当てはまっていないのが今の相場だ。
イラン戦争が起こっても上がらず、ドルインデックスは安値圏でも横ばい、原油高でインフレ期待が盛り上がっても上がらず・・・評論家も困ったのだろう。

そして彼が持ち出したのが「金利高」だった。
理屈は・・・金は利子を生まない、だから、金利が上がると金利のある商品に資金が流れ、金価格は停滞してしまう・・・と。
でも自分の理屈がヘンだとは思っていないのが不思議なぐらいのコメントだ。


まず、第一に金利上昇の前にインフレ期待があること。

金保有の目的がインフレヘッジにあるとしたら、インフレ期待で金利が上がるのは金価格に決してマイナスにはならないはずだ。
問題は、インフレ期待では上がらず、金利上昇で下落することになるのか説明されていないことだ。

第二に、原油価格と金価格は過去のインフレ期は連動したこと。

原油価格と金価格の連動性そのものが失われてきている。
金はコモディティというよりも金融商品としての性格が強まっているからだと思う。
金に連動するETFが急速に普及し、地金というコモディティよりも金融商品になっている。
そのため、地金として他の商品市況に連動するよりも、金融商品として他の金融商品や暗号通貨と連動するようになってきたのではないだろうか。

第三に、デリバティブ市場の拡大が金価格に影響していること。

金は金利を生まないというが、金オプションをカバードコールで運用すれば、コール売りのプレミアム分がまるで金利のようにチャリンチャリンと毎日日銭が入ってくる。
金現物のシンプルな投資ではなく、先物・ロング/コールオプション・ショートを組めば金利と同じように稼げる。
もはや、金は金利を生まないと言い切れない時代に入っている。

この人、高齢投資家から見ても、時代遅れの評論家としか思えないな。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村     
政府・財務省・日銀の不協和音(1)投機筋にナメられてる? 


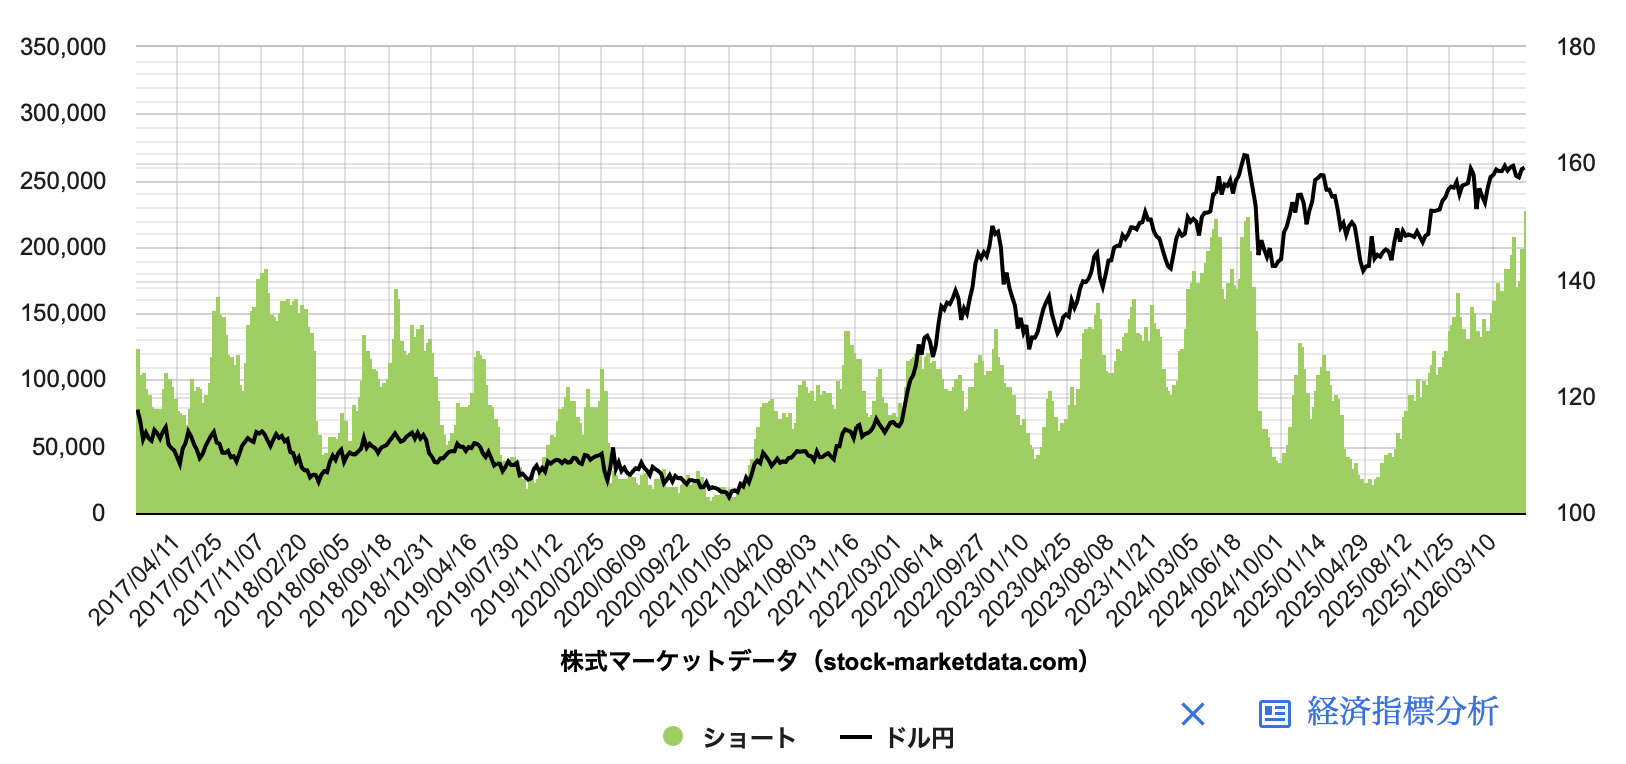
シカゴIMM先物 投機筋ショートポジション
スクリーンショット 2026-05-31 13.43.35


5月GWに財務省が円買い/ドル売り介入を行ったが、合計で11兆円の規模になったようだ。
その後のポイントの一つが、円ショートを積み上げてきた「シカゴの投機筋」がどう動くかだった。
円ショート残高を見ると、直近で22万7660枚と昨年7月の22万3554枚を超えてきた。
11兆円の円買い介入をバカにするように円売りが積み上がっている。

シカゴ投機筋は財務省が騒いで円売りの脅しをかけても、日銀・内閣との連係不足を読み込んでいるのかもしれないし、日銀の「ビハインド・ザ・カーブ」を読んで動いているのかもしれない。
それでも160円/ドルの突破を仕掛けるほどの勇気もないといったところなのだろう。


三井住友銀行の為替・宇野大介氏は、「日銀はビハインド・ザ・カーブに陥り、6月の決定会合で利上げ見送るようなら、年後半にも50bpの大幅利上げに追い込まれる」と予想している。
植田日銀の慎重な姿勢から利上げはせいぜい25bpを1〜2回程度と見ている人が多い中、50bpの利上げは市場にインパクトを与えるかもしれない。

新型コロナ禍からの景気回復局面でインフレが急加速した時、「インフレは一時的」として利上げを見送ったFRBパウエル氏、ビハインド・ザ・カーブに陥り、結局、1回50bpから75bpと言う急激な利上げに追い込まれた。
インフレ加速に対して利上げが遅れれば遅れるほど、将来の利上げ幅が大きくなる。
その時のイメージを宇野大介氏は持っているのかもしれない。

今後のシナリオとしては宇野大介氏はよく見ているような気がする。
もし6月の決定会合で利下げをできない場合ならば、債券市場には一定の下落圧力(利回り上昇)がかかるかもしれない。
7月には高市さんの補正予算も見えてきたが、どうやら赤字国債の発行を計画しているようばだ。
日銀は植田氏が利上げに含みを残した。

この状況で優先すべき政策が一致しているか?
これが問題だと思う。

財務省は11兆円の円買い介入をして円安を止めようとしたが、政府はガソリン補助、電気ガス補助、物価対策、消費税減税と支出を増やし財政赤字を増やす、日銀は債券市場から遅れ「ビハインド・ザ・カーブ」に陥る可能性もある。

結局、この三者の不協和音が債券市場に不安感を与えているのだろう。
インフレの元凶である円安を止めるのか?、インフレで生活に困った人を補助するのか?、インフレと景気を見て利上げを後ズレさせるのか?

何を優先させるのかが共有されていない気がする。
6月の決定会合で何か変化が起きるのだろうか?


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村    
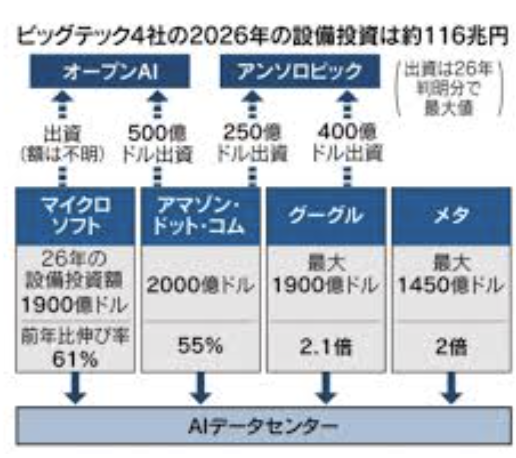
データセンター巨額投資、ファイナンスの盲点(2)グーグルのケース

スクリーンショット 2026-05-04 13.30.36


グーグルのピチャイCEOの発言要旨・・・

  • 設備投資の規模: 2026年のAI開発等の設備投資額は最大約29兆円(約1850億ドル)に達する見通。これは2025年比でほぼ倍増の規模。
  • ピチャイCEOの狙い: 今後のさらなるAI需要の多様化・拡大を見据え、自社開発のAI半導体(TPU)の活用やデータセンターの拡充を通じた「垂直統合」で競争をリードしていく方針。
  • 業界全体のトレンド: Googleをはじめとする米テック大手4社(Google、Meta、Microsoft、Amazon)合計の2026年のAIインフラ投資額は100兆円を超える、AI開発競争は年々激しさを増す。

  • 米ビッグテック4社の今年の設備投資が116兆円という巨額に達する。
    これがAI半導体GPUだけでなく、メモリー半導体、CPU、さらに光ファイバー、サーバー、電源装置、水資源まで膨大な需要(特需)が発生し、株式市場を一変させた。
    メモリーのマイクロン・サムスン電子・キオクシア、CPIのインテル、サーバーのデル、英国のアーム、オランダのASML、光ファイバーのコーニング・フジクラ、積層セラミックコンデンサーの村田製作まで・・・
    世界中の市場でデータセンター特需に沸いている。

    お金を出して設備や部品を買いまくっているのはビッグテック4社だが、反対に、彼らは値上がりした設備や部品を買わされている。
    上のCEO発言はグーグルだが、AI競争も厳しさが増し、負けられない企業生命を賭けている感じがよくでている。

    このグーグルだが、800億ドル(12兆円)の株式売り出しで資金調達をする。
    バークシャーハサウェーにも100億ドルの株式購入を依頼したらしい。
    300億ドルは株式転換付き優先株で調達するという。

    その理由は設備投資の増額。
    設備や部品の値上がりで従来の金額では不足した。
    従来の計画では1750〜1850億ドルだったが、それを1800〜1900億ドル(約30兆円)に増やすという。

    グーグルは昨年英国で250億ドル、スイスで110億ドルをユーロ社債で調達している。
    今年2月にも米ドル社債で300億ドルを発行した、それでも全く足りないということだろう。
    データセンターは全くブラックホールのようにお金をジャブジャブと飲み込む。

    116兆円の設備投資というのはそれほどの巨額なのだと思う。
    グーグルのように年間1000億ドルのキャッシュフローを持つ巨大企業でもこれだけファイナンスに苦労する金額だ。
    メタも450億ドルの超長期債発行をしたが、マイクロソフトやアマゾンも巨額のキャッシュを稼いでいる会社が、このレベルの設備投資となると巨額な資金調達が必要になる。


    あくまで個人的な意見でしかないが・・・

    ①年15兆円のキャッシュフローが稼ぐグーグルでも、年間30兆円の設備投資の資金調達はキツイ。
    世界中の金融市場から莫大な借金をしているが、この状態が長く続くとは考えにくい。

    ②ビッグテックの狙いは、あらゆる分野でビッグデータを集積し、AIエージェントの時代でデファクトスタンダードを獲得することだろう。
    そのためにここ1〜2年でデータ集積し、2030年までにAI時代の王者になる。

    ③世界中の半導体部品企業に莫大利益をプレゼントしているビッグテックだが、これも長くは続かない。
    ビッグデータの集積に目処が立てば、巨額設備投資は一巡してくるからだ。
    来年の設備投資計画で今年比で減額されるようなことになると、半導体株は天井を打つだろう。

    ④世界の投資家は、ビッグテックの将来に必ずしも楽観はしていない。
    過去1ヶ月の株価は、AAPL+12.3%、META+2.8%、MSFT+1.7%、GOOG−6.1%、AMZN−8.0%、と低迷している、一方半導体は、MU+85.6%、AMD+58.1%・・・
    圧倒的な株価差がついた。

    天邪鬼な投資家は、逆に、MUショート/GOOGロングのロングショートでもやりたいけど・・・


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村     
    中国が「新軍国主義」と日本を非難する理由

    習近平プーチン金


    「戦闘機や戦車など殺傷武器の輸出まで解禁し、輸出先には紛争当事国も含み得る―。安全保障政策の大転換を、高市早苗政権が国民多数の反対世論を無視し、国会にも諮らず強行した。武器輸出解禁で“死の商人国家”に堕落した。」

    上の言葉は一瞬、中国共産党の機関紙かと思ったが、実は日本の共産党に広報誌からコピペしたものだ。
    中国共産党もそうだが、日本共産党も、なんで、「軍国主義の復活」「死の商人国家」などと激しい言い回しを使うのだろう?

    そもそも「死の商人」が問題なのは、煽るように紛争地域に武器を輸出したり、ロシアやイランが過激派組織に武器弾薬を売り、テロ行為を拡散させてきたことだ。
    日本の武器輸出はこうした紛争当事者やテロ組織に武器を売ることではなく、あくまで同盟国に自衛隊の中古武器を安く売るだけの話だ。
    この意味では「死の商人」という表現は全く当たらない。


    習近平が語気強く非難するのが「新軍国主義」だ。
    表面的には「高市さんの存立危機発言」からつながる台湾問題の延長線だが、おそらくもっと大きな危機感があるような気がする。

    それは東シナ海の軍事バランスだ。

    防衛費を見ると、
    米国: 9000億ドル以上、世界全体の37%を占める
    中国: 3000億ドル 世界第二位
    日本: 600億ドル 世界10位
    台湾: 600億ドル 近年急増
    韓国: 450億ドル 主として北朝鮮への対応

    在日米軍の国防費がどのぐらいかはよくわからないが、仮に米国防費の1割が東アジア防衛に対応しているとすると900億ドルにあたる。
    それに日本の600億ドル、台湾の600億ドルを加えると、合計で2100億ドルになる。
    なので現状は、中国の国防費3000億ドルが大きく上回り、中国が東アジアの軍事優位を保っている。

    こうした状況で、習近平は米国の東アジアへのコミットメントを減らすことで中国の軍事的優位を高めることができると考えてきたはずだ。
    しかしながら、トランプ政権が同盟国の防衛費の拡充を要求し、今年度2%まで引き上げた高市政権も対GDPで3.5%まで引き上げるよう圧力を受けている。
    さらに日韓の関係が良好になり、日韓同盟が機能すると韓国の軍事力も加わることになるかもしれない。

    中国にとって台湾は、第一列島線の中心に位置し台湾を完全支配すれば太平洋に自由に出られる。
    さらにTSMCやホンハイのハイテク企業を支配できる。
    大きな意味を持つ台湾だが・・・

    日本が防衛費をGDP3%以上に引き上げると、現在の5割増し、900億ドル規模に増大する。
    台湾も半導体景気で絶好調、GDPの伸びは8%に達し一段と軍事予算を増額する余裕がある。
    この日本と台湾の防衛費増加に、東アジアで優位を保ってきた中国が危機感を持った。
    なので高市さんへの警戒感が強め、「新軍国主義」と非難をすることで動きを抑え込もうとしていると見られる。

    習近平の高市批判は言葉じりだけではなく、東アジアの軍事バランスの優位を失うことを恐れているからといえる。
    中国人はウソでも言い続ければホントになる(圧力になる)と信じている。
    尖閣も南京もウソばかり言うのは、こうした理由なのだろう。
    高市さんを「軍国主義」として強烈な非難を浴びせる、これは続きそうだ。

    でも別の理由もあるかもしれない。
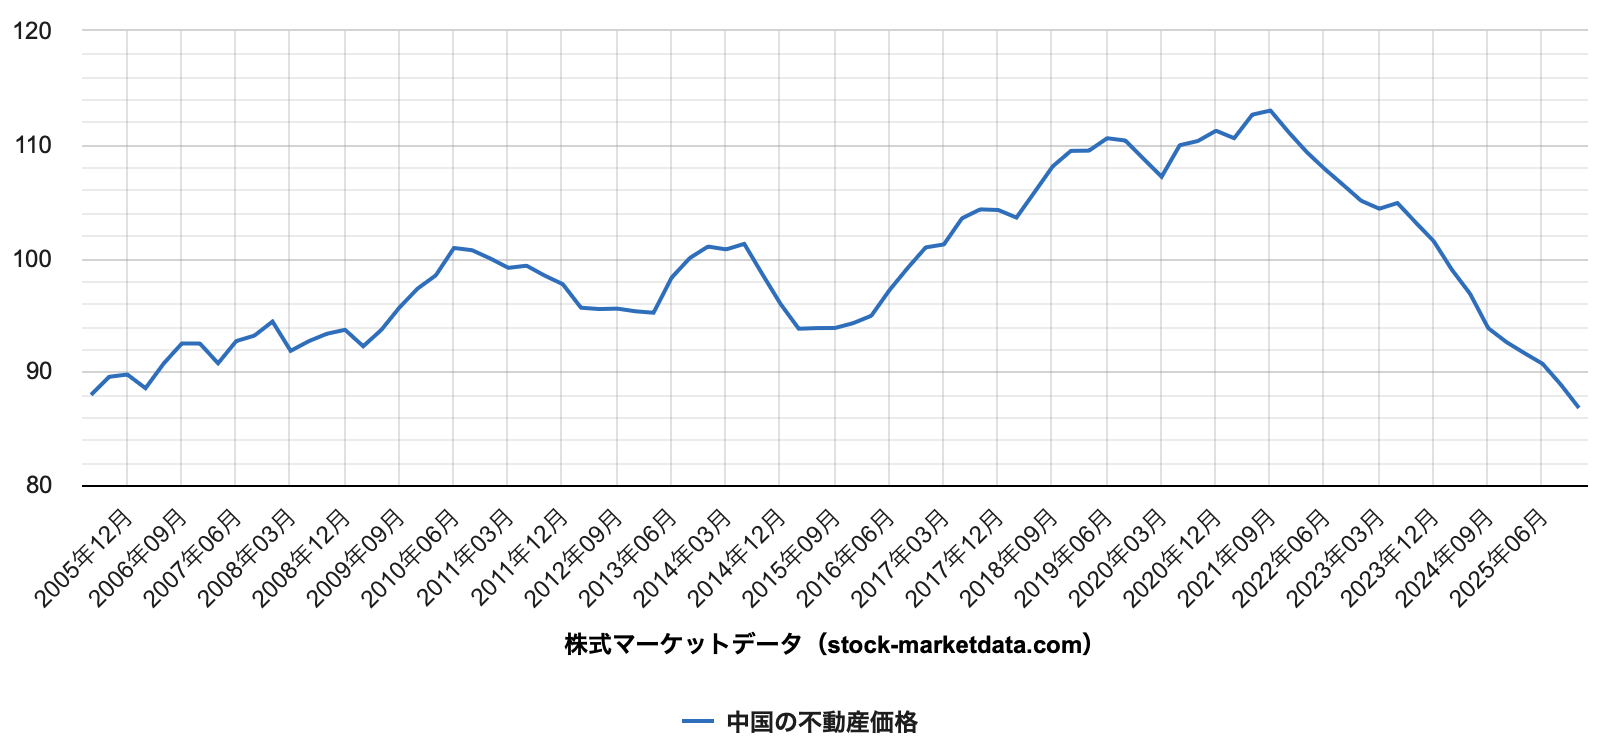
    下のグラフのように中国の不動産指数は長期下落を続けている。
    中国国内では不動産問題が解決していないので、これも国民の関心を台湾に向かわせたいのだろう。

    中国不動産価格指数
    スクリーンショット 2026-05-16 9.11.46


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村   
    終活は長いマラソン(31)マンションと一戸建ての修繕費

    断捨離


    終活の20年を考えて自宅のリフォームを決めた。
    担当の方は、Sリンの家は木造でも50年以上長持ちする、でも途中でのリフォームは必要と言う。
    一戸建て住宅でも長期間の居住ではリフォームは必要だろうし、その一方、マンションは10年〜15年に一度大規模修繕が計画されている。
    マンションを長期間居住する場合、一戸建てに長期間居住する場合とどのぐらいの経済的な負担の違いが出てくるのだろうか?
    自宅のリフォームを実際に経験して、両者の違いを考えてみたい。

    ①一戸建て住宅のリフォーム
    外壁塗装、屋根の葺き替え、バルコニーの防水工事、雨樋の交換などの外側工事もあるが、室内壁の張り替え、畳換え、フローリングの修理、水回り住設機器(キッチン、風呂、洗面所など)の内側費用もバカにならない。
    戸建ての場合、水回りだけとか外壁塗装だけなどの部分的なリフォームが多く適当な統計がない。
    自宅の経験では必要な修繕や交換を順次実行していくとすると、新築時の建築費用の20%程度はかかるではないかと思う。

    ②マンションの大規模修繕
    国交省の統計では修繕積立金の平均は毎月1.3万円となっている。
    大規模修繕が12年毎とすると、1.3万円✖️12ヶ月✖️12年間で187万円。
    マンションの居住期間が50年とすると、大規模修繕を2回〜3回することになる。
    3回すると187万円✖️3回で560万円程度の合計費用になる。
    マンション価格のうち建物部分を半分とすれば、平均で購入価格7000万円の半分3500万円が建物部分に相当する。
    これの金額3500万円に対して、大規模修繕の合計額560万円だと建物金額の16%程度かかる計算になる。

    というわけで、マンションの方がちょっと安い。
    それにしても一戸建て住宅にしても、マンションにしても建物の購入費用の2割程度の修繕やリフォームコストを考える必要があるということになる。

    この計算の一番の違いは、一戸建て住宅では水回りの住設機器の交換、壁紙や畳の交換も含まれているのに対し、マンションの大規模修繕は共有部分だけの金額だということ。
    マンション室内の住設機器など交換まで含めたら、マンション方がリフォームコストが高いのかもしれない。

    特に高齢者も毎月支払うマンションの積立は余り意識していないだろうが、一戸建てのリフォーム費用は一時的な大きな負担になるのは間違いない。
    しかもリフォームで住宅ローンは使えない。
    全額キャッシュの支払い、それだけの貯金を持っていなければならない。
    これを考えると、マンションの方が「お気楽」かもね。
    今回の自宅リフォームしてつくづく感じたことだった。


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村   
    「?さん」のコメントへ返信、重要な論点

    スクリーンショット 2026-04-02 13.25.48


    ブログで受け取ったコメントで、重要な論点だなと思ったので一度ちゃんと考えてみたい。

    まず第一にJリートのガバナンス問題。

    コメントは・・・「Jリートは株と違って、運営会社が出資者の利益を最大化するインセンティブが無い。リートは株ではないから。むしろ親会社の利益を最大化することにインセンティブがある」
    ・・つまりJリートは投資家よりも親会社に向いて運営されていると言う指摘だ。

    実際、ほとんどのJリートが不動産開発会社の傘下、ホテルや物流でも大手の開発業社の傘下にある。
    Jリート自身は「不動産の箱」で、投資判断は運用会社(大手不動産等の子会社)が行う仕組みだ。
    なので、不動産大手とディベロッパーグループと一体的に運営されている。

    でも、よく考えてみよう。

    成熟した日本社会では、不動産開発業社が行う再開発が大きな不動産市場の成長原動力だ。
    東急不の渋谷、三井不の日本橋再開発、森ビルの虎ノ門再開発などが、東京を再生させている。
    そして再開発したビル群を売却して次の開発へ資金を投じていくのだが、その際、外部へ売却ではなく、傘下のJリートを使ってグループ内で不動産保有を継続する。
    再開発で収益力を上げた不動産は価値が上がるので、物件をグループ内で保有すると将来の賃貸料収入と値上がり益を期待できる。

    これはJリートにとっても有利で、親会社の豊富な物件パイプラインを割安(鑑定価格より低い)に取得できるからだ。
    もしJリートが独立した運営していたら、再開発のピカピカ物件は簡単には手に入らない。
    Jリートの社長として大手不動産会社から独立して運営できる人材も日本にはなかなか見当たらないかもしれない。
    不動産系の高度人材は、大手デベロッパーや海外投資ファンドに集中しているからだ。
    KKRのような投資ファンドでも、星野リゾートのようなホテル開発でも、物流施設でも同様で親会社の不動産戦略に「不動産の箱」として使われているが、Jリートから見ればクオリティの高い優良物件をグループ内価格で買えるという利点もある。


    第二はJリートのリターンが低いという問題。

    コメントは・・・「外国株の様に円安の恩恵は受けられず(といっても資産防衛でしかないですが)、外国株ほど伸びるわけでもなく。円の価値がここまで下がっているのに、その円決済での成績がここ数年の惨状では厳しい。インセンティブの在り方に、通貨安とインフレに負けそうなレベルの配当、右肩下がりの基準価額、今後の利上げなどを考えると、現状非常に参入し辛い。」

    論点としては二つあるだろう。
    一つは為替と投資の問題、もう一つはリターン不足の問題だ。

    まずは為替だが、1〜2年の短期投資かならば為替の方向で外株と日本株のウェートを変えるのは正解になるが、10〜20年の長期投資では為替はフラットに考えた方がいい。
    10〜20年後の為替レートは誰にも予想できないからだ。

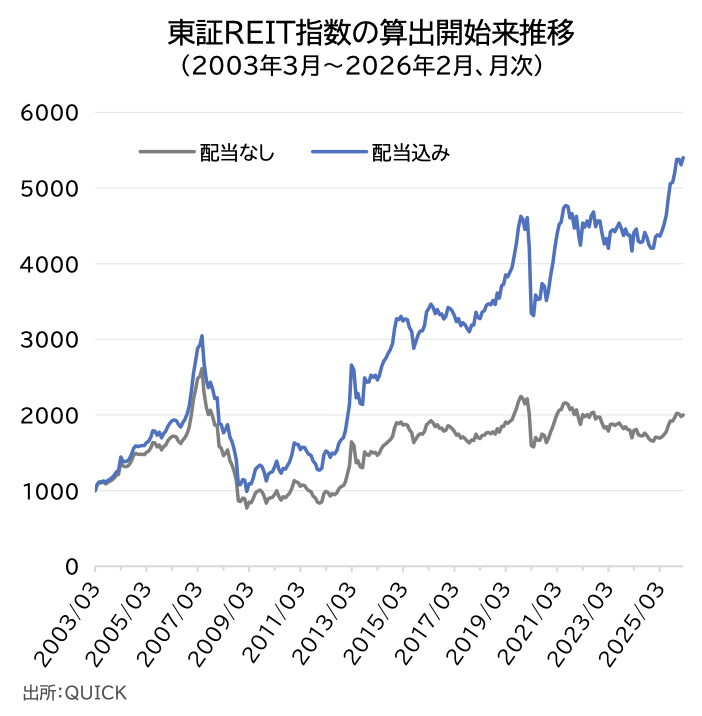
    もう一つのJリートのリターン不足問題だが、これは上のチャートを見てほしい。
    2003年から26年3月までのJリート指数と、配当再投資のJリート指数のチャートだ。
    Jリートは5%の平均配当利回りがあるので、長期になればなるほど、価格だけの指数と配当込みの指数のリターン差が広がる。
    この期間ではJリート指数が2倍にしかなっていないが、配当込み指数は5倍に上昇している。

    筆者のような高齢投資家が最も恐れるのはボラティリティだ。
    思いがけず株価が暴落すると、高齢投資家には致命的な損失となる、リカバリーのための十分な期間もその気力も残されていないからだ。
    なので儲かることよりも損しないことが重要で、そのため、不確実なキャピタルゲインよりも確実なインカムゲインを中心とした運用になる。

    現在のポートフォリオの配当利回りは5.5%以上、今後10年間5%の複利で運用すれば、10年後には1.6倍以上になる。
    60歳代の平均資産3000万円はインカムゲインのみで10年後に5000万円になっているはずだ。
    このリターンで10年間、好きな事ができれば十分だ。

    若い人たちは一攫千金を狙えるし、仮に失敗してもリカバリーできる。
    だから、急騰している半導体株や、米SOX指数に全力投球することもできる。
    でも、高齢投資家にはリスクを極力抑えて運用することしかできない。
    下落リスクをミニマムにして、コツコツと配当で収益を上げる運用スタイルが合っている。


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村    
    利益の爆発期、日経EPSのカラクリ

    日経平均のEPSが急増
    スクリーンショット 2026-05-27 18.50.38


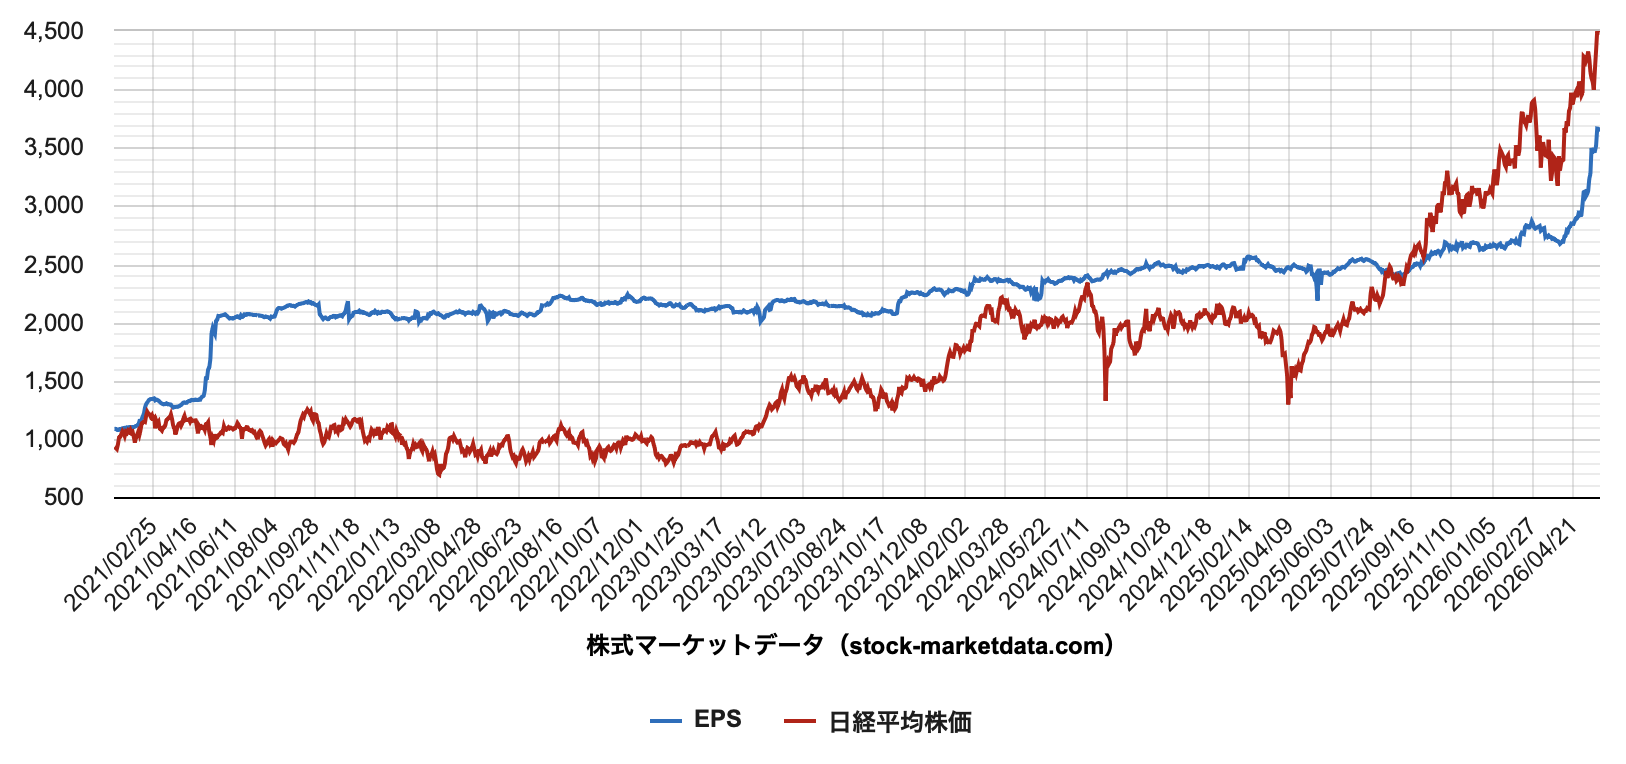
    評論家が口を揃えて言うのが、「日経平均が6万5000円になってもEPSの増加に支えられているので過熱感はない」
    確かに上のグラフのように、日経平均E EPSは3月末の2697円から5月直近で3653円と956円一気に増加した。

    5月7日GW後に「ハイテク株、利益の爆発期入り?」と言うブログを書いたが、ビッグテックの強烈なデータセンター投資、これが半導体や電子部品、通信機器、電力設備などの莫大な投資に繋がり、各品目で品不足・価格の上昇になって現れ、関連企業の利益を爆発的に伸ばすというストーリーだ。

    市場全体の利益増加で日経平均の急騰を説明できるか、となるとよく考えた方がいい。


    キオクシアの決算、その過激な増益でキオクシア1社で日経平均EPSを大きく持ち上げているのではないかと考え、キオクシアのEPSが日経平均に与えている影響を試算してみた。

    まず日経平均自体は株価の単純平均だが、そのEPSは225銘柄のEPSの合計を除数で割り算したものでどちらかというと加重平均に近い。
    なので225銘柄の平均EPSではなく、EPSの大きい会社の増減益が全体のEPSを大きく動かしてしまう構造になっている。

    コンセンサス予想でさえキオクシアの今年の純利益は3兆5000億円、前年の5000億円から3兆円も増加し、アナリスト予想ではEPSは8000円程度に急拡大する。

    EPS8000円、株価換算係数0.7、除数29.83で割り算すると・・・
    日経EPS=キオクシアEPS約8000円✖️株価換算係数0.7➗除数29.8=およそ200円

    キオクシア1社で日経平均のEPSを200円も押し上げたことになる。


    これは日経の計算方法に問題があると思う。

    225銘柄のEPSを合計して除数で割ると言う方法だが・・・
    採用している値嵩株、東京エレクトロン1630円、ファーストリテイリング1600円、アドバンテスト640円に比べて、キオクシア8000円だけが圧倒的にEPS水準が高い。
    EPSの合計を元に日経平均EPSを計算する方法なら、キオクシアの影響が異常なぐらい圧倒的に高くなるのは自明の理だろう。

    ということは、半導体の市況は常に大きく変動するので、キオクシアEPSも変動が大きくなり、連れて日経平均EPSも大きく変動してしまうリスクもある。
    日経平均EPSが市場全体を表しているのか?
    日経平均EPSの増加で市場全体の株価が上がるとは・・・ちょっと言いにくいと思う。


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村    
    Jリート、CRE(法人の不動産戦略)に注目

    不動産市場の取引実績
    スクリーンショット 2026-04-26 11.02.12


    企業のアセットライト戦略が進んでいる。
    最近注目したのが、旧日立物流(ロジスティード)が保有する数千億円の不動産の流動化案件。
    KKRが2000億円強の不動産を買取り、ロジスティードはその売却代金を使ってアルプス物流などを買収した事例だ。
    そのアルプス物流は8物件315億円の不動産を切り離し物流施設の運営は継続するというアセットライト戦略を取った。

    最近の企業決算を見ていると、不動産をバランスシートから切り離し、総資産を軽くして利益率を上げるCRE「カーブアウト戦略」を実行する企業が増えている気がする。
    不動産価格の上昇により保有不動産を高値で売却すると同時に、不動産の売却益を他の事業に回したり、売却不動産をリースバックして事業を継続する。
    企業はこれによって資産効率を高めることができる。
    歴史の長い日本企業は「不動産神話」の中で生きてきたので不動産の保有が多い企業が多い。
    カーブアウトやアセットライト戦略は企業の利益率を高める重要な財務戦略となり、こうしたCRE活動は一段と活発化するだろう。


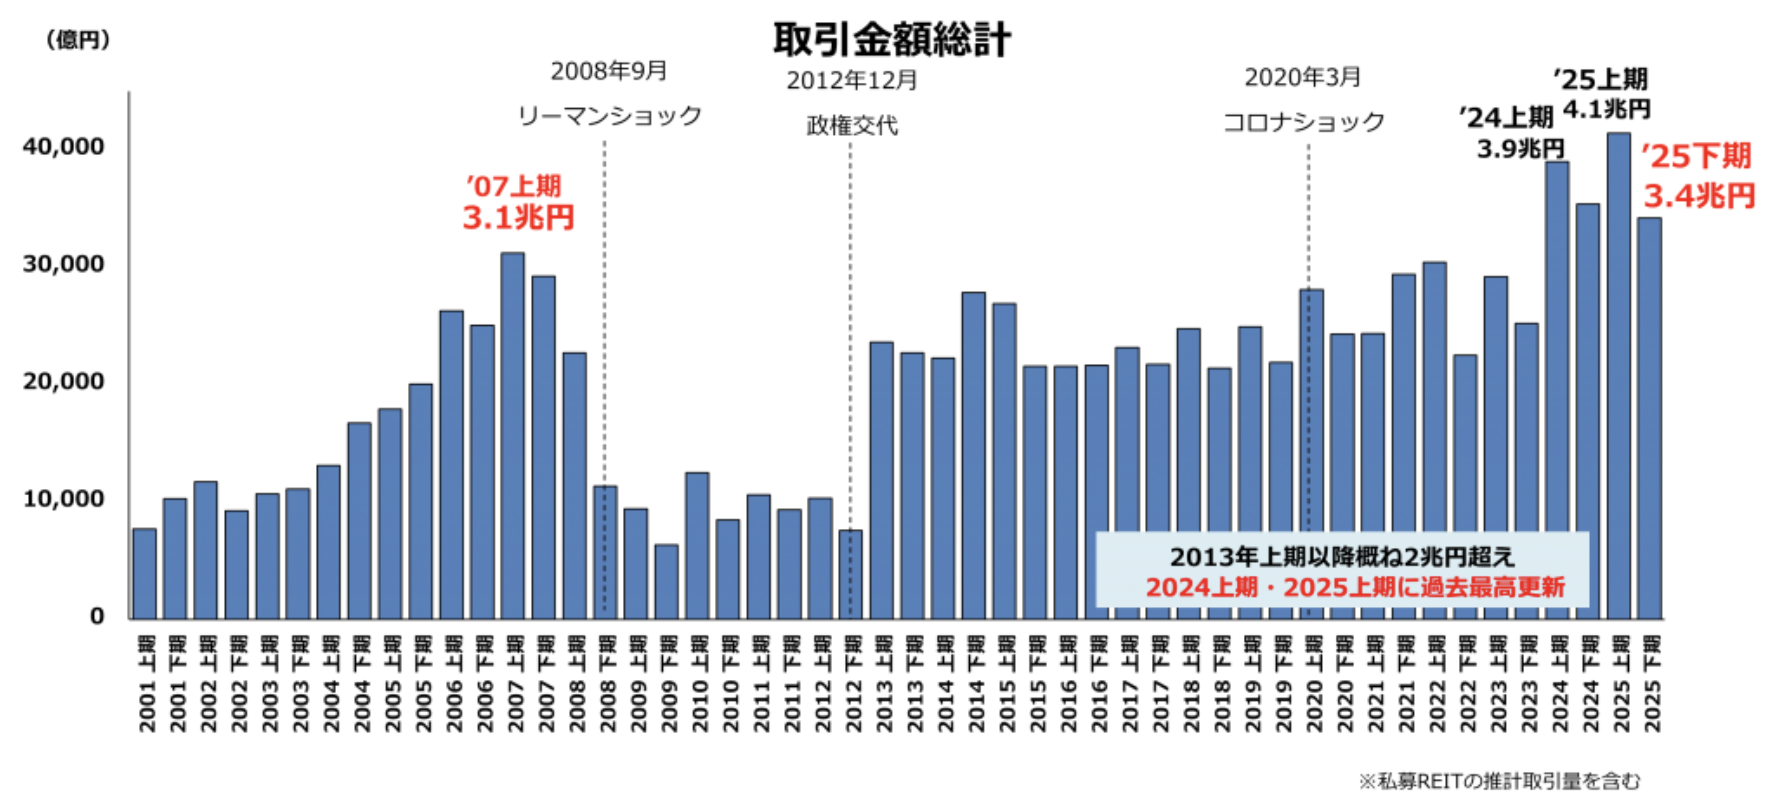
    上のグラフは不動産の取引実績だが、2024年上期から急速に取引額が増えている。
    23年までは半期で2兆円強レベルだったが、24年以降3〜4兆円へとレベルアップしている。
    半導体工場への投資が急増している九州、リゾート開発が加速化しているニセコや白馬で地価上昇が顕著になっているが、基本的に投資と地価上昇は明確な関係がある。

    この不動産価格の上昇は、企業にとってアセットライト戦略を進めるチャンスになる。
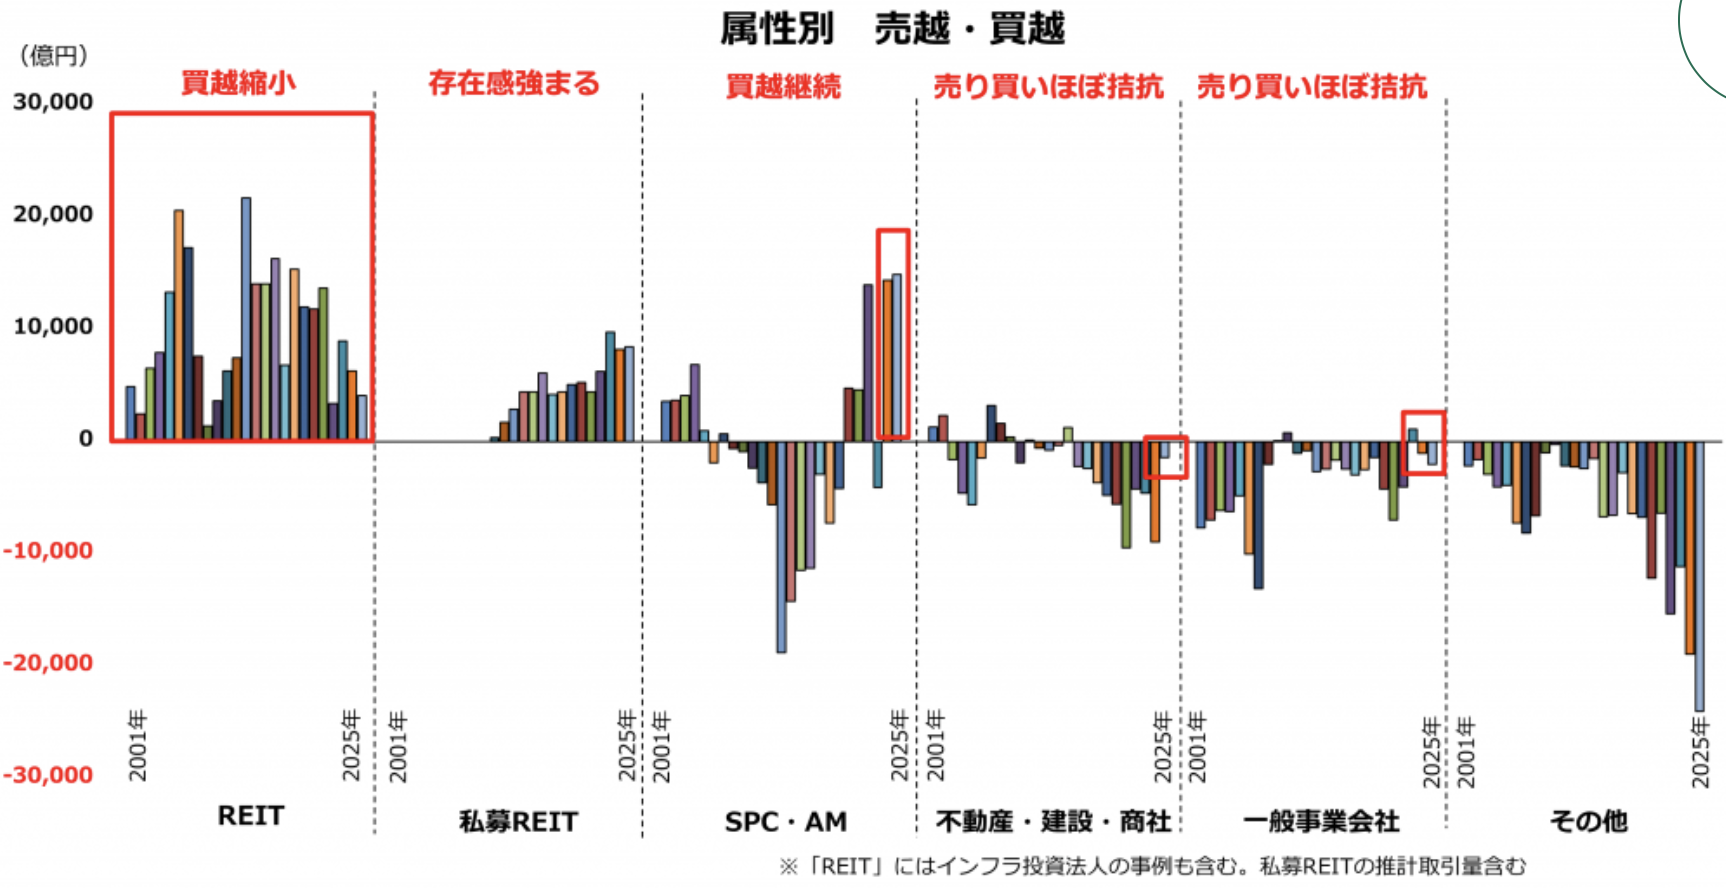
    下の表は2001年から2025年までの不動産取引主体別の売買動向。
    いくつかの特徴が見られる。

    ①J REITが不動産の買い手として大きくなってきていること。
     リートは一旦購入すると賃貸料を得るために長期保有する傾向が強く、不動産の長期投資家として買い取りを増やしているのだろう。

    ②ここ数年では不動産の私募リートが買い手として成長してきていること。
     上場しているJリートは市場での価格変動が大きいが、私募リートは非上場で価格変動が小さい。
    そのため、過剰なボラティリティを嫌う年金基金などが私募リートに投資している。

    ③海外投資ファンド(下のグラフではSPC・AM)もここ数年買いを積極化してきていること。
     もちろん円安で日本不動産が一段と割安になっていることも大きな要因だが、日本のビジネスチャンス、企業の売り物も出てきていることも影響しているだろう。

    ④問題はその他に含まれている法人の売りが激増していること。
     この売り手が「その他」としてよくわからないが、CRE(法人不動産)の関わる「カーブアウト戦略」や「アセットライト戦略」が含まれているのだろう。

    不動産市場全体には長期金利の2.7%への上昇、都市部のタワマンをはじめとした高値警戒感、こうした点で市場全体に不透明感も漂っている。
    こうした局面ではマンションを保有するレジデンシャルリートよりも企業向けの不動産を中心にビジネスするCRE型のリートの方がいい。
    CREは法人の不動産戦略で、不動産価格に関係なく進む企業戦略だからだ。
    最近のデータセンターなどの施設も、CREビジネスに大きなチャンスになっているかもしれない。

    不動産市況と関係ないビジネス機会として、Jリート各社、特にCREに力を入れているKKR、KKRをスポンサーに持つ産業ファンドや日本都市ファンドにもビジネスチャンスが広がっているように思われる。

    不動産取引、主体別ネット売買
    スクリーンショット 2026-04-26 10.59.45


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村   
    5月インバウンド、船はまだだけど、飛行機は正常化

    スクリーンショット 2026-05-27 9.53.35


    4月のインバウンド観光客数が−5.5%と前年比でマイナスになったと発表された。
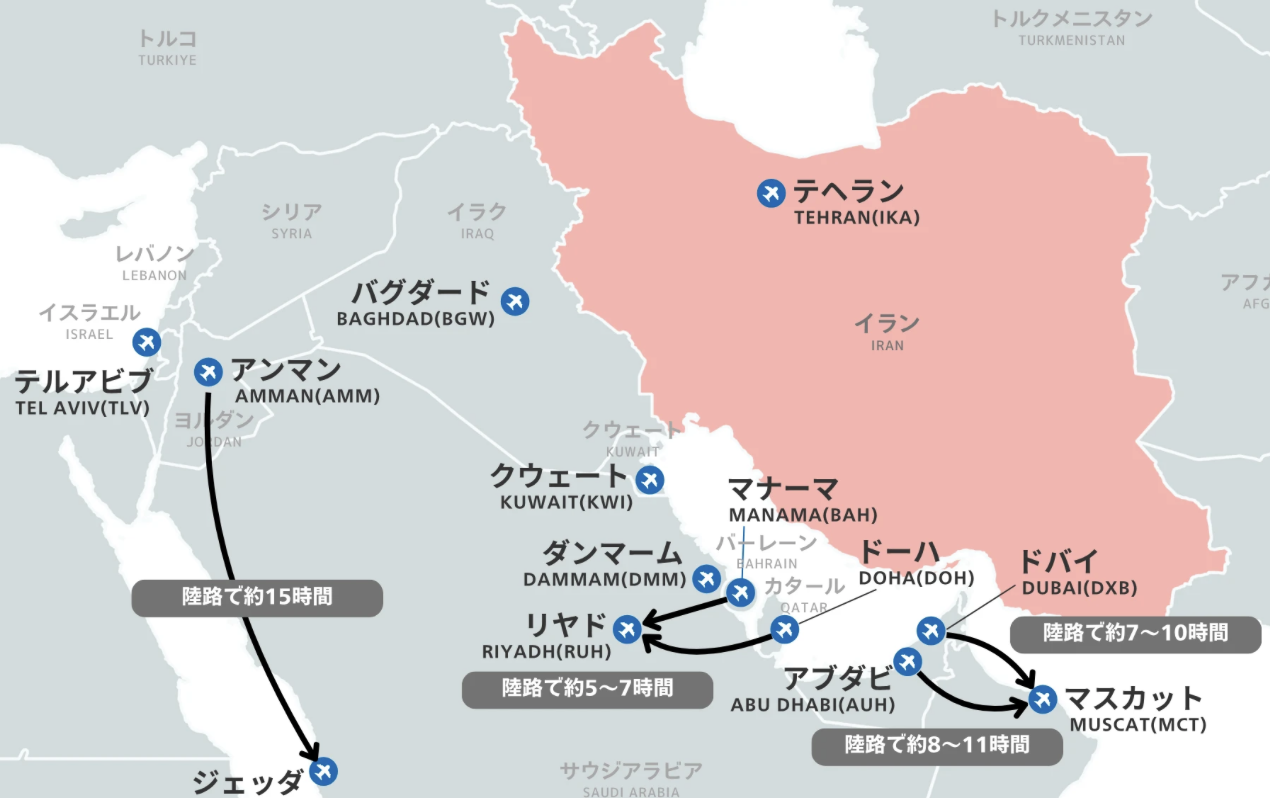
    4月初旬には多くの注意喚起がなされ、中東便、中東経由の欧州便が運行中止や減便に追い込まれたが、これが影響していると思われる。
    しかし、その後、停戦がダラダラと続く中、航空便は正常化してきている。
    JALがドーハ便を運行休止にしているが、筆者の好みだったエミレーツ、エティハド、カタールエアーなど中東各社、欧州の航空会社、トルコ航空なども通常運行に移行している。

    一方、タンカーや貨物船などは少しづつ通過する船が増えているが、まだまだホルムズ海峡を通れずに滞留しているようだ。
    原油価格は高値で行ったり来たりの状態で、もう一つはっきりしない。
    それでもイラン戦争はこれ以上続けたくないというトランプの本音を反映して徐々に終息?あるいは長期停戦にダラダラと向かっていくのだろうと思う。


    ドバイ空港はメチャクチャ大きな空港で、ラウンジエリアを端から端までで1キロ以上ある。
    搭乗口に遠いラウンジにいたら、飛行機に乗るのに15分〜20分も歩かなければならない。
    そのドバイはエミレーツのマザー空港だが、このエミレーツをはじめ、欧州各国、アフリカ各国、アジア各国への巨大なハブ空港になっている。
    もちろん、中東の人たちが一番多いのだが、欧州の人たちがトランジットでドバイのラウンジでタムロしていたり、アジア人もアフリカ人も多く時間待ちをしている。
    24時間こんな混雑が続く空港のラウンジはドバイ・エミレーツの他には見たことがない。

    このドバイ空港が機能してくると、5月はインバウンド客数が前年比でプラスになってくる可能性もあるかもしれない。
    4月のインバウンドはアジアが大きく伸びたが、中国が半減、欧州客も停滞していたが、ドバイ経由が増えてくるものと見ている。
    日中関係の悪化とともにイラン戦争が日本のインバウンド・ビジネスにマイナスになっていたが、徐々に良くなる兆しが5月数字に出るかもしれない。
    5月のインバウンド客数を見たいな。


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村    
    監督逮捕、ChatGPT依存症の功罪

    スクリーンショット 2026-05-27 9.11.51


    長い間ずっとウィンドウズPCを使ってきた、そのPCにはクラウド以外に多くのデータやテキストが保存されていた。
    昨年マックブックに買い替えた時、以前のウィンドウズPCのデータ類をどうやってマックブックに移管するか分からず戸惑っていた。

    筆者のような高齢者はみんな同じかもしれないが、技術の進歩が早くなかなか追いついていけない。
    困っていると、娘がチャットGPTと対話をしながら、こうすればいいと教えてくれた。
    その通りガチャガチャとやっていると、完全ではないにしても多くのデータや保存情報が移管できた。
    へえ〜〜、そうやってチャットGPTを使うのか、と初めて理解した。
    その後、スマホにはチャットGPTをインストールし時々お世話になっている。
    ・・・今はグーグルChromeのAIの方がよく使うようになったけど・・・

    今時の若い人は、みんなチャットGPTを友達や相談相手のように使っている。
    まさにチャットGPTは人生の先生であり、恋愛から学業の悩みなどなど人生のいろいろをチャットGPTと相談して決めているようだ。
    まさに「ChatGPT依存症」だ。


    巨人軍の阿部慎之助監督が辞任した。
    どうやら親子喧嘩の相談を娘さんがチャットGPTに相談したことから始まったらしい。
    これは今時の当然の話だろう。
    そしてチャットGPTの指示通り、児童相談所に通報した。
    児童相談所もマニュアルがあり、家庭内暴力に対しては厳しい対応を取る。
    児童相談所から連絡を受けた警察がすぐに対応して暴力を認めた監督を逮捕。
    現代社会のマニュアルの沿った順当な行動だったといえる。

    みんなが適切な行動を取った結果、思いもよらない結論に至った。
    これは「チャットGPT依存症」の現代ではいくらでも起こりえるストーリーだろう。
    家庭内のちょっとしたイザコザでも、両親が逮捕されることは十分に起こる。
    会社内のちょっとした上司の態度でも、部下がチャットGPTと相談すれば、この上司がクビになるなんていくらでも起こるかもしれない。

    人間が集まったらどんな集団であるにしても、思いもよらないトラブルに発展する可能性がある。
    チャットGPTには心のなかにある思いまでは読まない、その思いに反する結論を出す可能性が十分にあるからだろう。

    この「チャットGPT依存症」は世の中をどう変えるのか?
    ルールに厳格なより正常な社会になるのかもしれないし、ちょっと行き過ぎた社会になるかもしれない。
    いずれにしてもAIの社会実装が進めば当然起こる変化のような気がする。


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村    
    キッズマネースクールの違和感(2)投資は会社を応援するため

    スクリーンショット 2026-05-11 14.25.16


    すごく違和感を感じるのが、「投資って、会社を応援するため」という奴。
    そういえば、NISAのテレビCMでも「投資やってんだ?」「この会社を応援してるんだ」というのがあったが、これも違和感がある。

    株主とは何か?

    株主とは、会社を応援する人ではなく、会社の一部分を所有する人、だから、会社が経営不振になれば当然責任がある。
    株価が下落したり、場合によては倒産し出資金がゼロになることもある。

    株主責任の対価として、配当や株主優待を受ける権利、残余財産請求権、総会での議決権を株主は持つ。
    さらに発行株数の3%を保有すれば、その会社の帳簿閲覧権を持つ。
    発行株数の5%を保有すると、大量保有報告の義務を負い、総会で重要提案権を持つ。
    発行株数の20%以上保有すると、持分法会社として持分に応じた利益を連結決算に乗せる。
    発行株数の33%以上保有すると、株主総会で特別決議(3分の2の賛成で成立)の拒否権が生じる。
    発行株数の50%以上保有すると、連結子会社として決算をフル連結できる。
    発行株数の67%以上保有すると、事業譲渡や定款変更などの特別決議を成立させることができる。

    「応援する」とは何なのだろうか?

    株式投資は「推し活」ではない。
    「推し活」ならば、継続的に応援グッズを買ったり、コンサートチケットを毎回買ったり、継続的な支出を伴う。
    しかし、株式投資は一回単位株を買えば、その後は毎年優待券をもらい配当をもらい議決権をもらえる。
    継続的に買い続ける必要がない。
    一方、会社にとっては「株主コスト」であり、平均して利益の30%を配当に支出し、印刷代を払って議決権行使の手紙を送り、会場費を払って株主総会を開催する。

    もちろん、株主数を増やすことは上場基準をクリアする上で重要だし、会社はより多くの人に株主になって欲しいと思っている。
    消費関連の会社だけでなく、製品の内部で使う部品の会社など、消費者からは目に見えない物を供給している会社もテレビCMをするようになった。
    しかしいつでも株を売却できる個人投資家は不安定な存在で、安定株主に対して個人の投資分は浮動株に分類される。
    浮動株主=フワフワした不安定な株主でしかない。

    投資家にとって株式投資は投資リスクを取ってリターンを得るためのもので、リターンが見込めないならば株式を売却するのが合理的だ。
    つまり、業績を悪い時は「売却対象」、調子が良い時のみ「応援対象」になる。
    「推し活」は対象が苦境の時こそ応援しがいがあるわけで、会社にとって苦境の時に株式を売却する株主は応援されているとは思わないだろう。

    「株式投資は会社を応援するため」という奴はどうも信用できない。


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村   
    電気・ガス料金、大幅値上げ? それとも補助金?

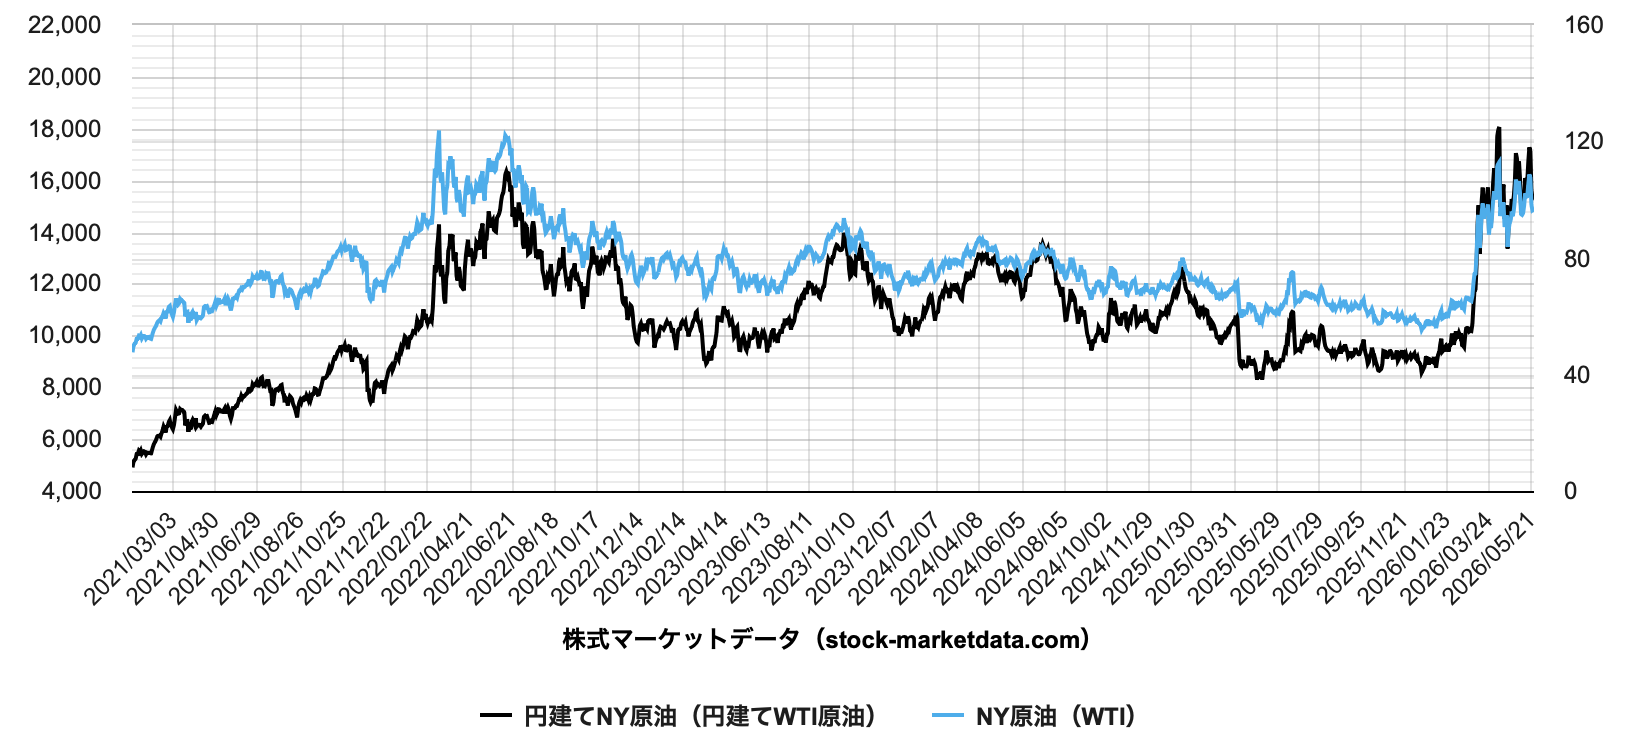
    円建て原油価格
    スクリーンショット 2026-05-25 8.38.13


    トランプが引っ掻き回した中東、彼はイラン戦争で何を得たのだろうか?
    イランの最高指導者を殺害できた、イランの各所を空爆し多くの市民を殺した、しかし、イランの宗教独裁体制は破壊できなかった、ホルムズ海峡の閉鎖で世界中に迷惑をかけた・・・などなど。
    並べてみると、米国やその同盟国が得たものは何もなく、原油高騰でインフレが加速したことしか思い出せない。
    こうなると何のためにイラン戦争を始めたのか、全く理解できない。

    でも、この戦争の影響は当分残る。
    日本ではナフサの不足でビニールやプラスティック製品の不足、さらに値上がりと散々な目にあった業者も多くいる。
    足りないとなれば業者はみんな在庫を少し増やす、結果として不足感が倍増してしまう。
    これは当たり前のこと、なので政府は「目詰まり」云々ではなく、実際に原油やナフサ在庫を放出し不足感を柔げることが必要なのだろう。

    一方、ガソリン価格は補助金投入でリットル170円に抑え込んでいるものの、現在の予算は6月に切れる、その後どうするのか???
    高市さんは7〜9月の電気ガス料金を5000円下げると明言した。
    これが電力やガスの単価を下げてくれるなら公平で一定の評価ができるが・・・。
    でも、電力やガス会社への補助金として給付されるならば、彼らがどう小売価格を下げるか不明だ。
    補助金で何とかしようとしているのなら、電力・ガス会社の値上げ分と補助金による値下げ分を明確にしてほしい。
    補助金がある分だけ電力・ガス会社は値上げがやりやすくなり、補助金は値上げにつながるだけかもしれないからだ。


    下の一覧表はいつも使っている「我が家の電気ガス料金」
    4月になると暖房使用が減ってガスの使用量が大きく減る、実際2月のガス使用量125m3から48m3まで3ヶ月で半分以下に減った。
    しかしその一方、同じ期間で単価は108円/m3から160円/m3と大きく上昇した。
    使用量が減った分で単価が上昇するが、ガス会社の「隠れ値上げ」もあったのかもしれない。

    電気でも同じ傾向が見られ、使用量は440kwhから313kwhへと減った一方、単価は35円/kwhから38円/kwhへと上昇。
    この電気料金も補助金が入っているはずだが、この単価上昇=値上げかもしれない。

    ガソリンや電気ガスの値上げは6月からが本番になる。
    単なる補助金だけでなく、もっと抜本的に円安政策の見直しが必要になる。
    すでに為替介入だけでは何とも変化を起こせないのが明らかなので、抜本的な政策が期待される。
    日銀の利上げ、日銀のETF売却の加速化による財政健全化、日本企業の海外資産のレパトリ減税、などを実行してほしい。

    ç
    ガス料金
    電力料金
    使用量料金単価前年比使用量料金単価前年比
    2026/04487723160.9 1.8%3131206538.5 -22.3%
    2026/03719229130.0 -0.9%3251139235.1 -21.4%
    2026/0212513542108.3 -9.3%4401453533.0 -18.4%
    2026/01/0114515306105.6 -11.0%4271608737.7 -7.6%
    2025/12/0117320673119.5 -4.8%3211269639.6 -17.9%
    2025/10/01457276161.7 8.6%3731359336.4 -11.6%
    2025/09/01214013191.1 30.2%6792288533.7 -8.7%
    2025/08/01132778213.7 33.4%6722310734.4 -17.4%
    2025/07/01102343234.3 46.8%5582085937.4 -24.0%
    2025/06/01153298219.9 42.3%138725952.6 5.9%
    2025/05/01609792163.2 11.8%108632058.5 35.8%
    2025/04/017912490158.1 29.3%149739149.6 31.9%

    単位:電気はkwh、ガスはm3 


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村    
    ディープ・バリュー投資(1)イライラする投資家

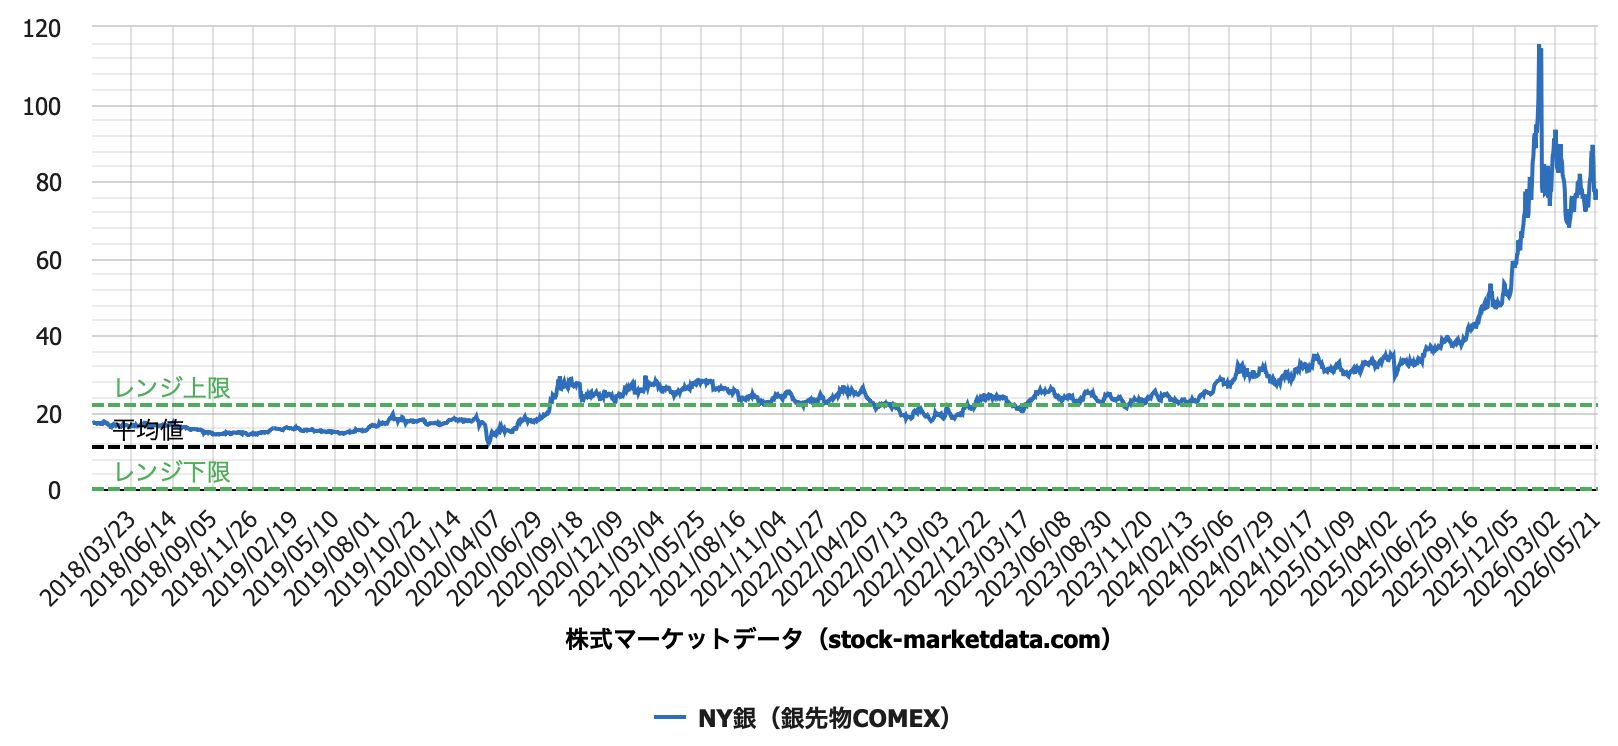
    銀価格チャート
    スクリーンショット 2026-05-23 7.50.40


    わずか半年前なのに、ずいぶんと昔の話のような気がする、貴金属の大相場だ。
    金はずっと投資家人気の貴金属だったが、銀は突然人気化した。
    9月初には41.59ドルだった銀、5ヶ月後の26年1月26日に115.51という高値を付けた。
    わずか5ヶ月で銀価格が2.8倍に大化けした。
    その後、40%程度の急落、現在75ドル前後で推移している。

    今年4月からは半導体株の大相場になった。
    ビッグテックが巨額のデータセンタ投資を決めると、NVDAやブロードコムのGPUのAI本命企業ではなく、昔ながらのマイクロンやサンディスクなどメモリーチップ、一時苦境にあったCPUのインテルがビックリするぐらい急騰した。
    現在進行中の大相場だが・・・

    半年というわずかな期間なのだが、まるで違った相場になったと感じる。
    なぜ、急激に上昇しその後失速するのか、それだけあぶく銭が急激に動いている市場だと言える。
    残念ながら、これら急騰劇は半年前に全く予見できなかった。
    ということで、現在の半導体相場の半年後も続くのか、別の投資対象が爆騰するのか予見できず、何が起こるか分からない。


    というわけで、自分流の投資を続けるしかないと思う。

    年初からの動きを主なETF価格の変化であらためて追ってみた(5/22)。
            過去1ヶ月   過去3ヶ月
    S&P500   +4.84%  + 9.39%
    日経平均     +5.60%  +10.50%
    ACWI(ETF)    +4.05%  + 6.95%
    日本高配当    +0.98%  ー 2.44% 
    SP配当貴族   ー0.71%  ー 2.93%
    USリート    +3.00%  + 4.52%
    Jリートコア   ー6.31%  ー11.03%
    NF金連動    ー4.80%  ー10.48%
    ETFはishares、NextFunds、SPDR、など

    イライラする原因がわかった!

    半導体やハイテク株が多いS&P500や日経平均は順調に上昇したが、高配当系のETFはほぼほぼ全滅状態、特にJリートや金連動ETFのパフォーマンスが悪い。
    配当投資家は筆者だけでなく、みんなイライラしているのだろう?!

    不思議なのはこの配当系の逆風の中、USリートだけはしっかりとプラスのリターンを確保している。
    USリートも基本的には配当主体で、長期金利の上昇に弱いはずなのだが・・・
    配当利回りを比べると、iシェアーズ・コアJリート4.49%、iシェアーズ・コアUSリート2.65%と配当利回りはJリートに比べて全然低いし、米長期金利4.5%よりも全然低い。
    利回りからは魅力を薄いこのリートETFが買われる理屈は、米不動産市場に上昇期待があるということかもしれない。
    あるいは、データセンタなどAI関連に施設に投資しているリートを組み入れている、これが理由かもしれないが・・・。

    いずれにしても配当系の運用パフォーマンスが低調で、それが筆者のような配当投資家のイライラにつながっているのがよくわかる。
    しかしよく考えれば、この安値はポートフォリオの入れ替えの最大のチャンスになる。
    それだけ魅力的な配当利回りやバリュエーションになってきているからだ。
    現在、ポートフォリオのバリュー度を引き上げ、「ディープバリュー」運用に入れ替える絶好のチャンスが来ていると思う。

    次回に続く・・・


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村    
    突然、カラスにド突かれた!!

    IMG_0672


    歩いていたらカラスが、突然、急降下、頭をド突かれた!!びっくり!!


    子供の頃、よく遊んだ林業試験場。
    元々ここは立ち入り禁止の場所だったが、子供の頃は塀を乗り越えて入り広場でローラースケートをしたり遊んだ。
    うるさくしても誰にも文句を言われない所だった。

    その後、林業試験場は廃止になり林試の森という公園になった。
    林業試験場の跡地だけでに樹齢数十年の大木が多く、高い木は20〜30メートル以上の高さがある。
    どうやらカラスはその高い木のずっと上の方に巣作りをしたのだろう。

    この林試の森は最近のお気に入りの散歩コースで、毎日のように森の中を歩いている。
    今年は5月だというのに夏日になる日も多く、日差しもとても強い。
    なので道路のウオーキングより林試の森で木々の間を歩いている方がずっと楽しい。
    都会のど真ん中なのだが、清里の森の中を散歩しているような感覚になる。

    5月中旬というと、おそらく、カラスの繁殖期に入っているのだと思う。
    カラスのテリトリーに足を踏み入れてしまったのが原因だったのだろうが、突然、大木の上の方から急降下して筆者の頭をド突いてきた。
    突然のことでびっくりしたが、よく見たら結構大きなカラスで、反対方向に飛んでいった。
    と思ったら、逆方向から再び急降下してきた。
    今度は避けられた。

    帽子をかぶっていたので怪我も何もなかったが、なんか、とてもムカっとしてきた。
    この野郎と思い、次に来たらブチのめしてやると身構えたが、攻撃はその2回だけ。
    でもよく見ると、カラスが数十羽も群れをなしていた。
    群れで攻撃されたら、怪我なしではすまなかったかもしれない。

    ムカっとした後、ゾーっとした散歩だった。


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村   
    EVガラパゴス日本(4)中国EVのしぶとい作戦

    スクリーンショット 2026-03-27 12.43.15


    中国のEV車は国内での補助金が終了したとともに、非常に厳しい販売減少に見舞われた。
    3月の国内販売は16%減少し202万台、中国政府が1月から新エネ車・車両取得税の免除を半減したのが大きく影響した。
    BEVなどの新エネ車は、環境に対する政府補助金などで販売が加速させてきたが、トランプが環境問題そのものを否定し環境支援が一巡してしまった。

    BYDを始め中国自動車メーカーは猛烈な勢いでEV生産を加速化させてきたが、これが曲がり角になる・・・と見られたが、依然としてしぶとい。
    BEVの国内市場の縮小を、輸出ドライブと現地生産の拡大に戦略を変更しようとしている。
    経済的な合理性をベースにした戦略なのにビックリする。

    まずは、補助金で急拡大した中国国内の過剰生産能力。
    中国は何んでも同じだが、レンタル自転車が流行すると数百万台を生産し、スマホが売れれば一気に生産台数を増やす、火鍋がヒットすれば町中火鍋店ばかりになる。
    「流行にただ乗り」するという国民性が、こうした流行を作り上げ、流行後には膨大な残り物=ゴミの山ができる。

    しかし、EV車は違うような気がする。
    国内の過剰生産は安値で輸出ドライブをかける。
    今年4月の自動車輸出は40万台と急増し、増加率は前年同月比+118%と2倍を越えた。
    この傾向に輪をかけたのが、イラン戦争とそれによる原油高だ。
    世界中でガソリン価格が上昇し、電気の方が割安に見えたのが大きな要因だ。

    もう一つは、自動車が売れず、工場稼働率が落ちている欧州メーカーの工場で生産すること。
    欧州のステランティスが中国の東風とフランスで合弁生産を開始した。
    ステランティスにとっては使っていない生産ラインを東風のEV車生産で埋められる。
    東風だけでなく他のメーカーも東欧・スペイン・ポーランドなどで現地メーカーとの合弁を決めた。
    同じ理屈で欧州メーカーの苦境を利用して生産拡大を図ったわけだ。
    最大手のBYDは自腹で欧州工場をハンガリーで立ち上げようとしている。

    経済的な合理性があるだけに、欧州各国は安全保障よりも経済的利益を優先した。
    これは間違いではない。
    それでも中国自動車のしぶとさには驚かされる。
    まるで昭和の日本企業経営者にようだ。
    転んでもタダでは起きない、倍返しで売り上げを伸ばして立ち上がる。
    京セラ、信越化学、ホンダ、松下、みんな経営者がしぶとかった。
    昭和の最後が日本電産の永守さんだったのかもしれない。
    でも、やりすぎた・・・


    日本メーカーにとっては最大の自動車市場である米国、ここがトランプの影響でガソリン車が8割以上の高いシェアを持っているのでガソリン車の輸出先だが・・・
    ここを重視してガソリン車の輸出で稼げばいいのだろうか?
    日本国内のEV市場が立ち上がらずに、EV車の開発と販売で生きていけるのだろうか?
    全個体電池でも中国メーカーが先に市場に投入するという。

    ガンバレ、日本自動車!!


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村   
    トップダウンか、ボトムアップか(6)為替レート

    ドル円相場と10年金利差の「ワニの口」
    スクリーンショット 2026-05-08 9.49.46


    トップダウンの運用では金利と並んで為替も大きな要因になる。
    新NISAでもオルカンやSP500のETFへの投資が増え、ドル円レートが運用成果に大きく影響するようになってきた。
    為替の見方がどんどん重要になってきている。

    為替自体が直接パフォーマンスに影響することもあるが、為替を通じて企業決算に影響したり、為替が市場の需給に影響したりもする。
    まずは海外投資家や日本個人投資家の動きの為替への影響を簡単に見てみたい。

    ①海外投資家による円建て資産の買い
    日本株は海外投資家が買うと株価が上がり、売ると下がる。
    それだけ影響力が大きい海外投資家だが、為替から見ると違う。

    日本株や円債券など円資産全般はグローバル指数に組み入れられていて、グローバル指数と連動して資金が流入したり流出したり、株価もそれにつれて動いている。
    しかし、為替について海外投資家は様々な円ヘッジを実行している、例えば、日本株買いが盛んになる一方で円売り/ドル買いを先物で行う場合も多い。
    この場合、日本株が買われるほど円先物は売られることになる。

    ②個人投資家のドル資産の買い
    海外投資家の円資産買いとは異なり、個人投資家のドル資産買いは基本的にヘッジしていない。
    一部投信やETFで円ヘッジ型もあるが、大半は為替リスクを取るものだ。
    したがって、新NISAが人気になりドル建て商品の買いがどんどん出てくる状況では、断続的にドル買いが入ることになる。
    ドル建て資産買いが為替の円安とともにパフォーマンスをダブルで盛り上げる。
    逆にドル建て商品を売る時は為替も円高になり、ドル建て商品もマイナスと為替のマイナスがダブルで効いてくる。

    結論としてトップダウンの判断では
    ①米株高=円安につながりやすく、米株安=円高につながりやすいことになる、
    ②日本株は海外投資家が買うと上がるが、先物の円売りポジションを通じて円安への圧力を強める。

    なので、海外市場高の中で海外投資家が日本株を買うと円安圧力になる。
    逆に海外投資家の日本株売り+米国株安という状況になると為替はダブル円高圧力となる。
    NISAで海外投資している投資家は、米国株高はダブルでプラス、海外株安はダブルでマイナスになる。


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村   
    台湾の独立の意味(3)相場への影響

    2C292E4A-3F59-4197-907B-35D177121766


    台湾が主権国家として独立する、これはありえない。
    戦後多くの国が旧宗主国から独立したが、多くの場合独立戦争に勝って独立宣言をした。
    台湾が完全な独立をしようとしたら、それこそ中国共産党と全面戦争になる可能性がある。
    それはあまりに危険すぎる。

    なので、台湾にとっても「一国二制度」の下で自由にできる「現状」が最適なのは間違いない。
    また、曖昧戦略を取るトランプにとっても、過激発言で中国から非難されている高市さんにとっても「現状維持」が最良の選択で、これしかない。
    これなら台湾のTSMCもホンハイも現状通り自由な企業活動が保障される。

    しかし、問題は習近平で、彼がどこまで台湾の支配を考えているか?
    これが台湾の将来を決めるだろう。

    習近平が香港と同様に同化政策を取り、TSMCとホンハイを完全支配するとしたら・・・

    まず第一に、親中派の議員を増やし民衆を焚き付けて、最終的に頼政権を弾圧し壊滅させること。
    このシナリオでは武力行使をせずに台湾を支配できるが、親中派を増やすには北京からの圧力が相当強くなり、台湾国内を刺激してしまうかもしれない。
    香港の民主派を壊滅させ、共産党の支配下に置いたのと同様の政策だ。

    危険なシナリオだが、もう一つは軍事力で台湾をねじ伏せること。
    これは「台湾有事」のシナリオだが、ほとんど可能性がないと思う。
    中国にとってもアジアの周辺国にとっても危険すぎるシナリオで、米国の動き、日本の動き、さまざまな不確定要素があり、よほど先が読めない限りこのシナリオに踏み出せない。

    一方、日米・台湾の対応策は明確で、中国を刺激しすぎないように現状維持を図る。
    この意味では高市「台湾有事」発言は明らかに踏み込み過ぎで、一定の距離を取ることだろう。
    あとは習近平次第だ。

    少なくとも現状維持の「一国二制度」が続く限り、株式市場の大きな波乱要因にはならない。
    時間をかけて習近平が動いてくるだろう。
    台湾国内の一回一回の選挙をきちんと分析し、親中派の動きをチェックしていく必要がある。
    もしかして香港のように強圧的で市民への弾圧で台湾支配を目指すとしたら、TSMCやホンハイ中心のサプライチェーンをどう変更するのかが大きな問題だ。
    この場合、世界の株式市場に動揺を与える。


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村   
    証券セールスとファンドマネージャーの会話(48)長期金利が上がる

    日本の国債利回り2年、5年、10年、30年、2ー10年金利差
    スクリーンショット 2026-05-19 8.23.37


    証券セールス(以下、S): 世界中で長期金利が上昇している。これが株式市場にどう影響するのかな?

    ファンドマネージャー(以下、F): 海外では日本が震源地と言われている。高市さんの「積極財政」で超長期金利が特に上昇しているからだ。日本の財政が注目の的だ。
    上の青い線が30年債利回りだが、4%を越え4.05%まで上がった。企業の資金調達は通常2〜5年で行うのでまだ金利が落ち着いている。でも住宅ローンなどの期間の長い金利はどんどん上がってしまう。

    S: でも海外の超長期債市場もちょっと苦しいな。データセンターの巨額投資でメタにしてもオラクルにしてもソフトバンクGにしても超長期の社債発行が増えている。彼らの資金調達が超長期の金利を引き上げるし、高金利の資金調達が困難になると投資の継続性に疑問を生じるかも?
    政局が不安定化している英国でも長期金利が上がり、10年ギルトが5.14%と5%台に上昇している。世界全体で長期金利が上がっているが、要因はやっぱりイラン戦争で原油高が長期化しそうなことかな?

    F: ホルムズ海峡の閉鎖で、各国が代替ルートの開拓、サウジの東西パイプラインやUAEのフジャイラパイプラインの活用が急速に増えている。イラクはタンクローリーの車列を作ってトルコへ輸送している。それでも限界があり原油不足感を強める。原油輸入国だけでなく、産油国も輸出が大幅に減少するため財政へのダメージが大きい。

    S: つまり、原油高によるインフレの期待感、原油高の影響を受けるアジア各国、さらに輸出が減少する産油国経済の悪化、いろいろなルートで波及してくる、これを考えておく必要があるよね。

    F: 各国の事情も違う。日本で言えば、日銀の政策金利0.7%と10年金利2.8%と2%以上の長短金利差だ。市場が植田さんの「ビハインド・ザ・カーブ」を意識している。通常ならば2%の長短金利で2.75%の10年最利回りは天井圏だと思うけど・・・
    日銀植田さんの利上げ決断、高市さんの「補正予算」の国債発行が次のポイントだね。

    S: 世界の長期金利がどんどん上がると、株式市場には大きなマイナスになってくるかもね。

    F: これが一番の懸念だな。米国のS&P500の益回りが4.5%なので、今の4.6%の長期金利がさらに上がると「益回りと利回りの逆転」が起こる。その場合、株式の割高感が強まり、株価の調整を引き起こす。
    金利の上昇とともに、100兆円データセンター投資のファイナンスも厳しさを増すだろうな。もしこれが投資の先送りや削減につながると、AI集中相場がひっくり返ってしまうかもしれない。

    S: のん気に見ているとハシゴを外されるかもしれない。君子、危きに近寄らずだけど・・・どう危きを避ければいいのかな?


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村   
    台湾の独立の意味(2)現状維持? 現状変更?

    蒋介石の像
    蒋介石


    習近平は「台湾の独立を否定しろ」とトランプに迫る、トランプは「独立は望まない」と言う。
    そして台湾外交部は「独立している」と主張した。

    この場合の独立という言葉には、主権国としての独立、一国二制度での独立と二つの意味がありそうだ。
    習近平は香港と同様に一国二制度を形骸化させ共産党に従わせる、この意味での独立否定だ。
    トランプは主権国家としての独立を望まないと言う意味に聞こえる。
    主権国としての独立は共産党との戦争の結果でしか起こらない、台湾海峡の戦争を意味する。
    一方、台湾の言うのは、一国二制度の下で自由が維持された独立ではないかと思う。

    という意味で三者三様「独立」の意味が違っている感じがする。

    トランプも台湾も「現状維持」が最良の選択肢で、今まで通りに台湾は自由な民主国家として機能し、TSMCもホンハイも米国のサプライチェーンの中心であり続ける。
    これならば、誰にも不満はない。

    しかし、習近平は香港の一国二制度をぶち壊し共産党の監視下での香港を作り直した。
    一応、香港ドルがあり、香港はペグ制で金融政策は米国に依存する、この意味では二制度なのだが、実質的に香港は共産党に支配されている。
    香港企業にも香港人にも自由はない、習近平や共産党の指示通りにしなければならない。

    独立というよりも「一国二制度」のあり方が問題になるのだろう。

    もし、習近平が香港と同様に台湾を共産党の監視下に置くとしたら、TSMCやホンハイは非常に危険な中国会社となる。
    NVDAもアップルも生産を彼らに依存しているので、このケースでは全ての重要技術がTSMCやホンハイを経由して北京に筒抜けになる。
    これじゃ安全保障もあったものではないし、米国はこれを許す訳にはいかない。

    台湾の独立、その意味の食い違い、北京の軍事的な圧力、台湾国内の勢力闘争、どうなるか全くわからない難しい局面にあるような気がする。


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村   
    台湾の独立の意味(1)

    2C292E4A-3F59-4197-907B-35D177121766


    米中会談で習近平は「台湾問題をミスハンドルするとグレート・ジョパディ(危険な事態)を招く」とトランプに警告した。
    この発言とともに習近平が「台湾の独立を否定する」よう米国に求めたが、否定も肯定もしない戦略を続けてきた米国のトランプは「独立は望んでいない」と発言、曖昧なままだった。
    そして台湾の外交部は「台湾は独立している」とコメントを発表した。

    一体、どうなっているの?
    台湾は中国なのか? それとも独立しているのか?

    これはとても難問。
    国際社会は中国を代表しているのが「中華人民共和国=中共」と認めている。
    戦後は「中華民国=台湾」が中国を代表していたが、キッシンジャー外交後、米国も日本も「中共」を承認し、「台湾」は中国の代表と認めていない。

    中国の歴史では「統一された中国」が存在した期間は異例と言えるほど短い。
    3000年の中国歴史では分裂しているのが普通の状態だ。
    歴史物語として大人気の「三国志」でも「秦の始皇帝」でも、分裂した中国の統一が物語の中心テーマだった。
    でも長い歴史で中国統一は実現されたのはほんの一時的に過ぎない。

    では清朝末期の中国を見てみよう。
    辛亥革命で孫文が「中華民国」を樹立、ラストエンパラー溥儀が退位して清朝が崩壊した。
    この時点では中国の政権は「清朝」から「中華民国」に移ったはずだ。
    その後、毛沢東の共産党が台頭し武力で次々と勢力を広げ、蒋介石の中華民国は故宮の膨大な財宝とともに台湾に移った。
    この時点で中国大陸は「中共」政権、台湾で「中華民国」政権が樹立されたというのが簡単な流れだ。

    清朝崩壊後の中国では、毛沢東の「中共」と蒋介石の「中華民国」と二つの政権が存在していた言える。
    中国は中国大陸全体を漠然と示す言葉で、必ずしも主権国家を意味するのではないかもしれないと思う。
    その中国は広くその時代によって複数の政権が成立していたので、「中共」と「台湾」が併存していても何ら不思議はない。

    習近平が強権でこれを変えようとしている。
    彼が「一つの中国」と言う時は共産党の中華人民共和国を指すが、これが中国=共産党とは限らない。
    そこで巧妙なレトリックを持ち出し「一国二制度」と言い繕った。
    共産主義・中国、民主主義・台湾、英国から返還された西欧民主主義・香港が一国二制度の中で存在してきた、それでも「一つの中国」の原則は変わりないとという理屈だ

    でもこの「一国二制度」が大きく変化してしまった。
    英国から返還された香港、当初は「一国二制度」として香港に自由と高度な自治を認めてきたが、習近平が豹変して民主派と徹底的に弾圧し香港の自由を完全に奪った。
    ここまでは台湾も高度な自治と民主主義制度を続けてきたが、この香港弾圧以降、台湾は一気に警戒ムードに変わったと思う。
    それまで香港にしても台湾にしても自由に暮らせる場所だったが、香港から自由が奪われ、いずれ台湾も同じように圧政の下で自由を失う可能性が出てきた。

    香港の民主派弾圧が屈折点で、このあたりから習近平が台湾の独立気配に敏感になったように思う。
    さらにTSMCが半導体ファウンドリーとして大成功、鴻海(フォックスコン)がアップルのサプライヤーとして大成功し、台湾製造業の競争力が世界のサプライチェーンの中心になった。
    ここで話が違ってきた、台湾問題は世界のサプライチェーンの問題にもなってしまったからだ。

    この「独立」という言葉は、習近平が使う場合、トランプが使う場合、頼政権が使う場合、日本のメディアが使う場合、ニュアンスも意味も違っているような気がする。
    次回考えてみたい。


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村   
    1999年の記憶、ドットコム・バブルの頂点で・・・

    2AB84132-F1F3-49F0-9086-6CF2C899E5DA


    イラン戦争から世界景気の鈍化懸念一方、AIやデータセンターへの巨額投資、サーバーや先端半導体、それだけではなくメモリー半導体などの需要が急増、米国ではNASDAQへの集中投資が起こり、半導体のウェートが高い韓国株や台湾株を暴騰させている。

    NASDAQ、KOSPI・加権指数、日経平均への集中投資、その反面、そのほか多くの指数や銘柄が売り対象になっている。
    機関投資家の運用者にとってはこの二極化相場は厳しい。
    すでに大きく上がった半導体株をオーバーウェートにしない限り、確実にインデックスに負ける。
    否応なくそれ以外のセクターや銘柄を売却し、一方的に半導体株を買い続けるしか方法がない。
    これが一段と極端な二極化相場を生んでいる。


    今から27年前の1999年、この年も今年と同じような極端な二極化相場が起こった。

    一つの要因は携帯電話の普及期でインターネット接続できる携帯の需要が急増したこと。
    このインターネットブームで爆発的に売上を伸ばしたのが携帯の販売会社であった光通信、携帯の通信会社の各社、携帯の使われる半導体企業、通信機器などの企業で、当時「勝ち組」とされた。
    この「勝ち組」企業への集中投資が始まった。

    もう一つは当時2000年問題と言われたシステムの誤作動懸念だ。
    「99」など二桁の年表示が2000年で「00」になってしまいシステムの誤作動が引き起こす可能性があるとされ、多くの企業が一斉にシステムの更新やソフトウェアの書き換え、さらにはバックアップシステムへの過大な投資が行われた。
    この2000年問題は杞憂に終わったのだが、1999年にこうしたシステム関連投資が爆発した。
    この特殊な需要がシステム会社や通信会社、さらには半導体などの部品会社の業績を引き上げた。


    ドットコム・バブルと呼ばれた強烈な「二極化相場」はこうした背景で起こった。
    ファンドマネジャーが「勝ち組=ニューエコノミー」、「負け組=オールドエコノミー」と区別して、オールドを売却し、「ニューエコノミー株」を爆買いした。
    これが極まったのが、2000年を前にした数週間で驚くべきストップ高の連発が起こった。

    筆者は当時エクイティ運用部長として自己勘定運用の責任者であったが、クオンツ系・バリュー系の運用のリターンが激落したのをよく覚えている。
    一方、モメンタム系の運用が莫大なリターンを上げ、年末の数週間でソフトバンクや携帯販売の光通信、ソニーなどの携帯サプライヤーの株価がストップ高を演じた。
    こうなるとロングショート運用者は誰でも「ニュー」をロングに「オールド」をショートした。
    年金の運用などでも「ニュー」のウェートを大幅に引き上げるしか選択肢はない。
    こうして多くの株式を売り続け、上がる銘柄を集中的に買い続けた、これが「ドットコム・バブルの正体」だった。

    2000年正月が終わり大発会で景色が一変する。
    大発会の朝、いきなり売り気配で始まり、関連銘柄の暴落が始まると市場は異常な雰囲気に包まれた。
    これが二極化が転換した瞬間だった。
    それから数年間はバリュー投資の全盛期に入った。


    今回のAIの二極化相場は、データセンターが完成し実働し始める27〜30年が大きな分岐点になる。
    それまでは、先端半導体にしろ、DRAMなどの汎用品も、サーバーなどのコンピュータ機器も、それを接続する光部品も膨大な需要が出て価格が急上昇する。

    でも価格上昇はいつ反転するかもしれない不安定感を持っている。
    超好決算を発表したキオクシアも、26/3期で売上げが36.9%伸びたが売上原価が16.5%しか増えていない、つまり、NAND型フラッシュメモリーの価格上昇が全てだったと言うわけだ。
    これは競争相手のサムスン電子も同様で、ライバルが増産に舵を切ると価格上昇は止まる。

    ドットコム・バブルは2000年が分岐点だったが、今回のAI二極化相場ではNVDAの決算(5/21)が分岐点になるかもしれないと思っている。
    1Q決算はNVDAの発表後、織り込み済みの「過去」になる。
    その中心のデータセンター投資は金利上昇とともにファイナンスの問題が出てくる、来年もこんな100兆円を超える投資を続けられるかは不透明だ。

    株式市場ではキオクシアや古河電がストップ高を連発して、足元の需要以上に数年後の需要まで織り込み始めている。
    データセンター向け需要の数年後まで織り込んでしまったら、これ以上のカタリスト(株価上昇の触媒)が見えなくなる。
    決算発表が終わる頃が一番気をつけるタイミングかもしれない。

    ドットコムバブルの二極化相場の経験でしかないが・・・


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村   
    限界突破はトレンド転換の兆し

    ①米国、グロース/バリューGV相対株価
    スクリーンショット 2026-05-14 13.39.45


    5/14現在1.17

    まずがS&P500のGV相対株価(グロース指数/バリュー指数)だが、昨年10月のGAFAMのピークを上抜け、限界突破を示している。
    4月以降の半導体・AI関連の集中物色が行き過ぎの水準になってきている。

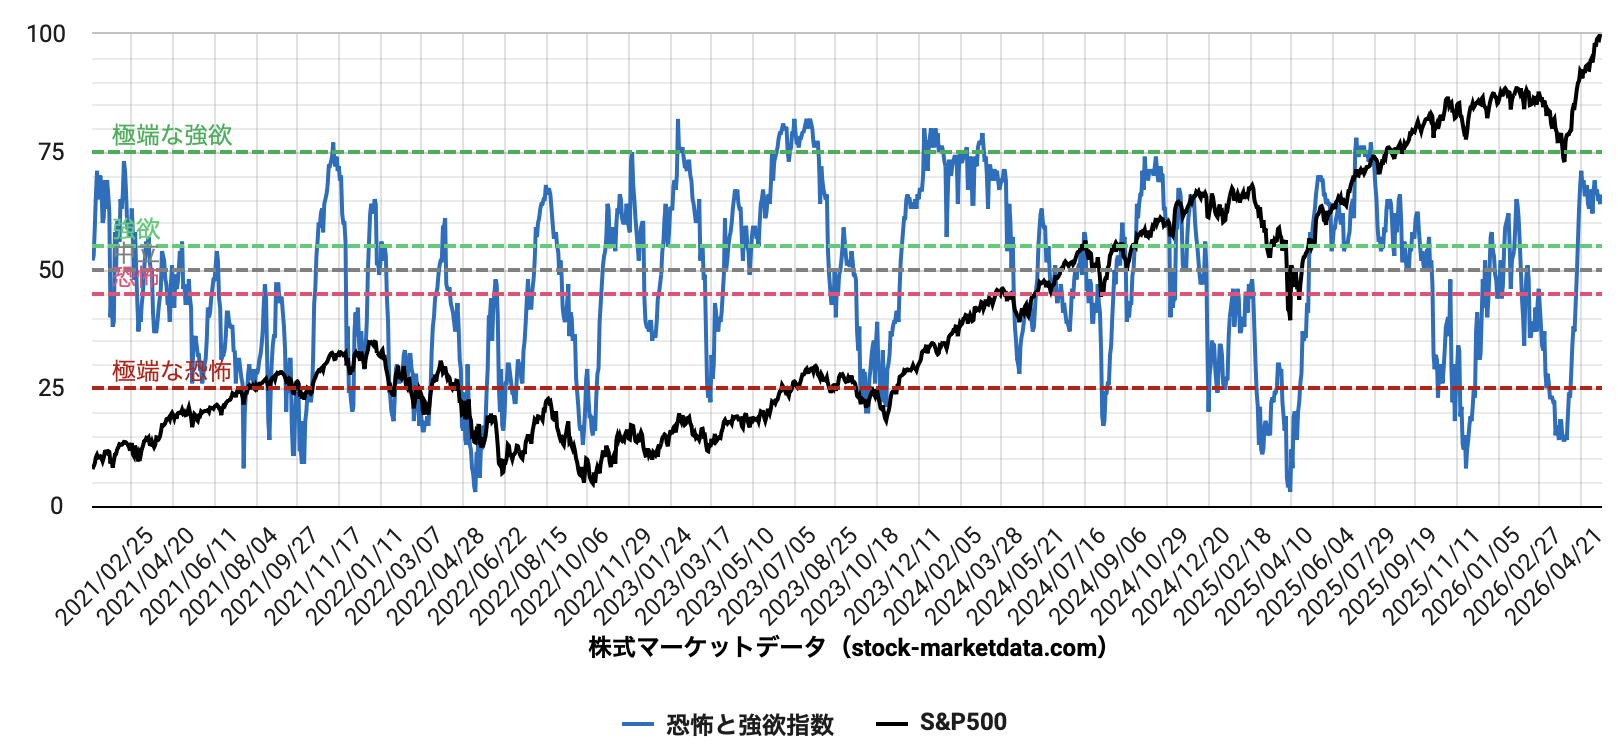
    ②米国、恐怖と強欲指数
    スクリーンショット 2026-05-15 8.34.17


    5/14現在65

    米国株の恐怖と強欲(Fear&Greed)指数が、4月初のイラン戦争停戦から一気に強欲局面に入ってきている。
    強欲のピーク75%までは少し余裕があるが、それにしてもあまり強欲すぎるとロクな事がない。

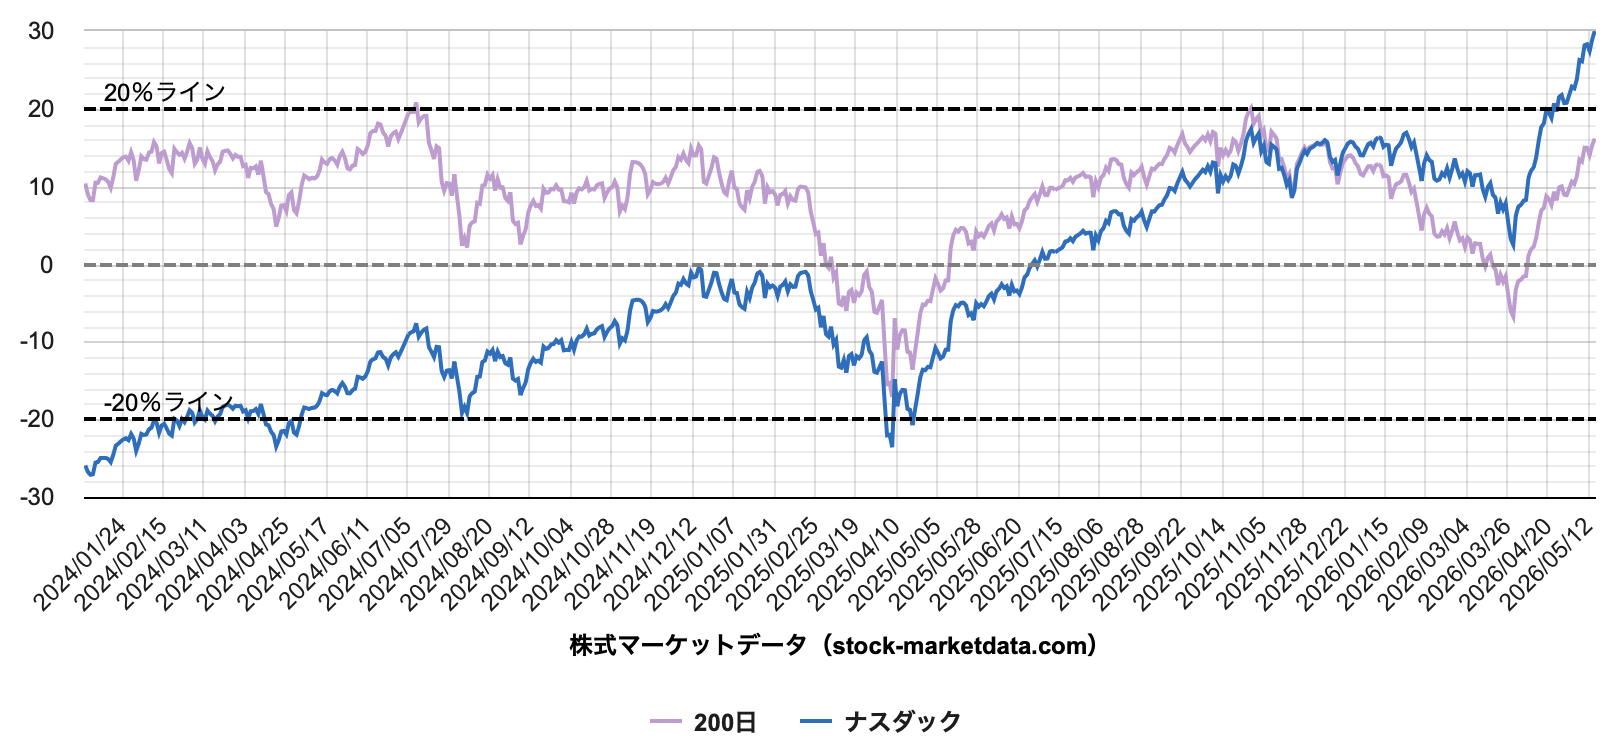
    ③米国、NASDAQ200日移動平均乖離率
    スクリーンショット 2026-05-15 8.38.00


    5/14現在16.15

    NASDAQが連騰連騰で大きく上昇しているが、200日移動平均との乖離率では20%の限界ラインに接近してきている。
    少し上値の余裕があるが、ほぼほぼ限界ラインと言っていいだろう。
    相場の過熱場面と気にした方がいい。

    ④日本、NT倍率(日経平均➗TOPIX)
    スクリーンショット 2026-05-15 8.52.49


    5/14現在16.15

    日本でも半導体株の集中投資で日経平均が爆騰、6万円を越える記録的な上昇となった。
    その一方で、市場全体を示すTOPIXはイラン戦争の原油高ーインフレ高進ー消費停滞というシナリオも織り込み、慎重な推移を続けている。

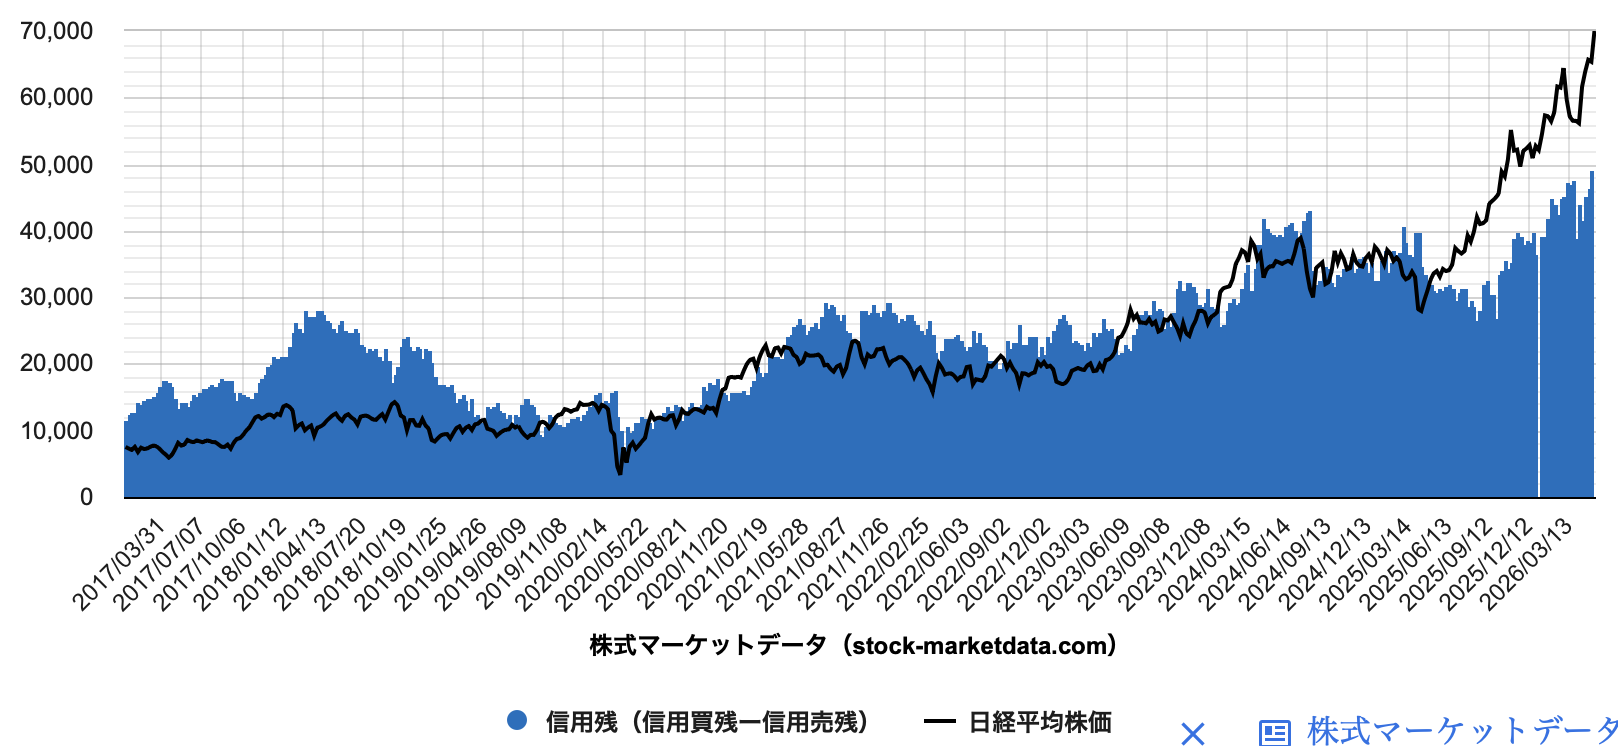
    ⑤日本、ネット信用残(信用買い残ー信用売り残)
    スクリーンショット 2026-05-15 8.48.12


    5/1現在
    買い残 5兆5747億円
    売り残   8406億円
    ネット 4兆7341億円

    市場全体としては強弱が対立する中、信用の買い残は急増している。
    さらに一部銘柄の急激な株価上昇で、空売り筋が厳しく、高値での買い戻しを余儀なくされている。
    買い残の増加の反面、売り残が買い戻し、その結果ネットの信用残が過去のピークを更新した。
    これも気をつけるべき現象だ。


    これらを総合して考えると、日米ともに相場の行き過ぎ感が感じられる局面になっている。
    いつトレンド転換してもおかしくない状態にある。
    老婆心ながら、余裕を持って投資すべき局面に入っていると思う。


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村   
    どうする日銀?(2)Jリート市場も利上げ織り込み済

    Jリート分配金利回り、10年債利回りの比較
    スクリーンショット 2026-05-13 8.19.04


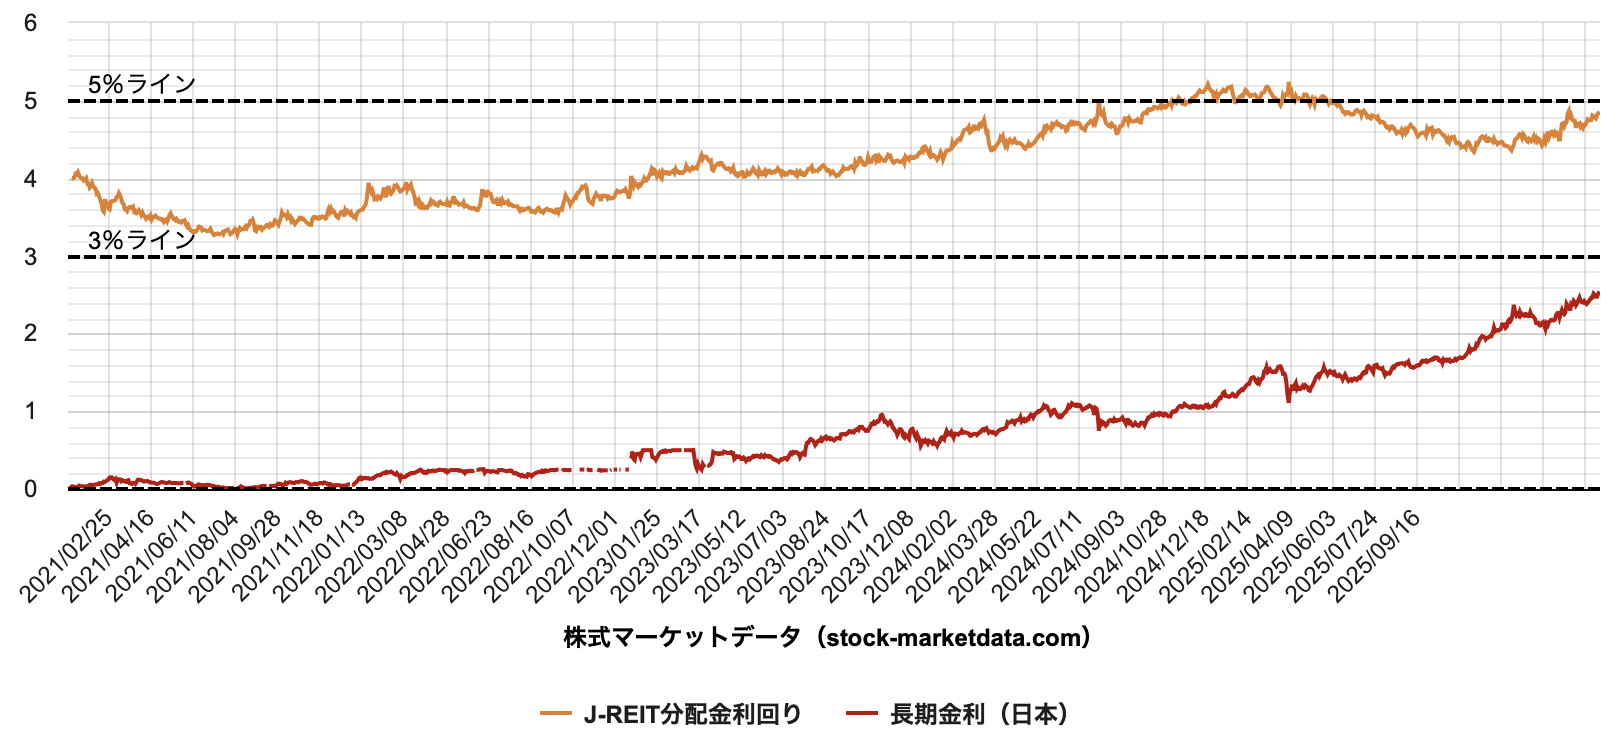
    Jリート市場が弱く、平均分配金利回りが4.89%まで上昇してきている。
    債券市場で10年債利回りが2.5%を越えてきたが、Jリート市場でも日銀の利上げを織り込んでいる。
    昨年前半の利回り5%水準(上のチャートの5%点線)に接近し、今年初めの4.47%から40bp上昇している。

    Jリートの分配金利回りは今年に入ってから徐々に切り上がってきたが、これは基本的に長期金利(10年利回り)の上昇が連動している。

       Jリート利回り 変化  10年利回り 変化
    5月14日 4.89% + 9bp  2.63% +12bp
    4月30日 4.80  ー 7   2.51  +17
    3月31日 4.87  +30   2.34  +23
    2月27日 4.51  ー 6   2.11  ー13
    1月30日 4.57  +10   2.24  +12
    1月05日 4.47        2.12 
    変化はベーシスポイント、百分の一単位

    Jリート市場は毎月、10年利回り変化にほぼ連動してJリート分配利回りが動いている。
    Jリート価格は債券市場とともに不動産市場の変化も織り込むわけだが、この年初からのJリート価格は10年債利回り変化を素直に連動している感じがする。
    年初からのトータルでも10年債利回りも51bpの上昇、これに対してJリート利回りは42bpの上昇と若干10年最利回りの上昇が大きいがほぼ連動してきた。
    こうした強い連動性は、イラン戦争から原油高・物価と金利に焦点が当たり、Jリート市場の大きな決定要素となったからだろう。
    短期的には債券利回りの上昇はリート価格の低下につながり、債券利回りの低下はリート価格の上昇要因になる。


    「どうする日銀?(1)」で分析したように、債券市場は10年債利回りで2.6%を越え、日銀の政策金利0.75%との金利差は2%の限界点に近づいている。
    すでに10年利回りは2回以上の利上げを織り込み、Jリート市場も日銀の利上げに対応していると言っていい。
    ならば、実際に日銀が利上げを決める時には長期債も織り込み済みとして反転するだろうし、Jリート価格も反発に入るだろうと思う。
    Jリート市場は利上げを織り込んだ底値水準に来ている。

    6月に向けて日銀の利上げ確率が上がっていくかどうか、日銀と財務省が同じ方向を見て政策的な円高誘導ができるかどうか、長期債の売られすぎ傾向が明確になるかどうか、こうした状況を確認しながらJリート市場を観察していきたいと考えている。


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村   
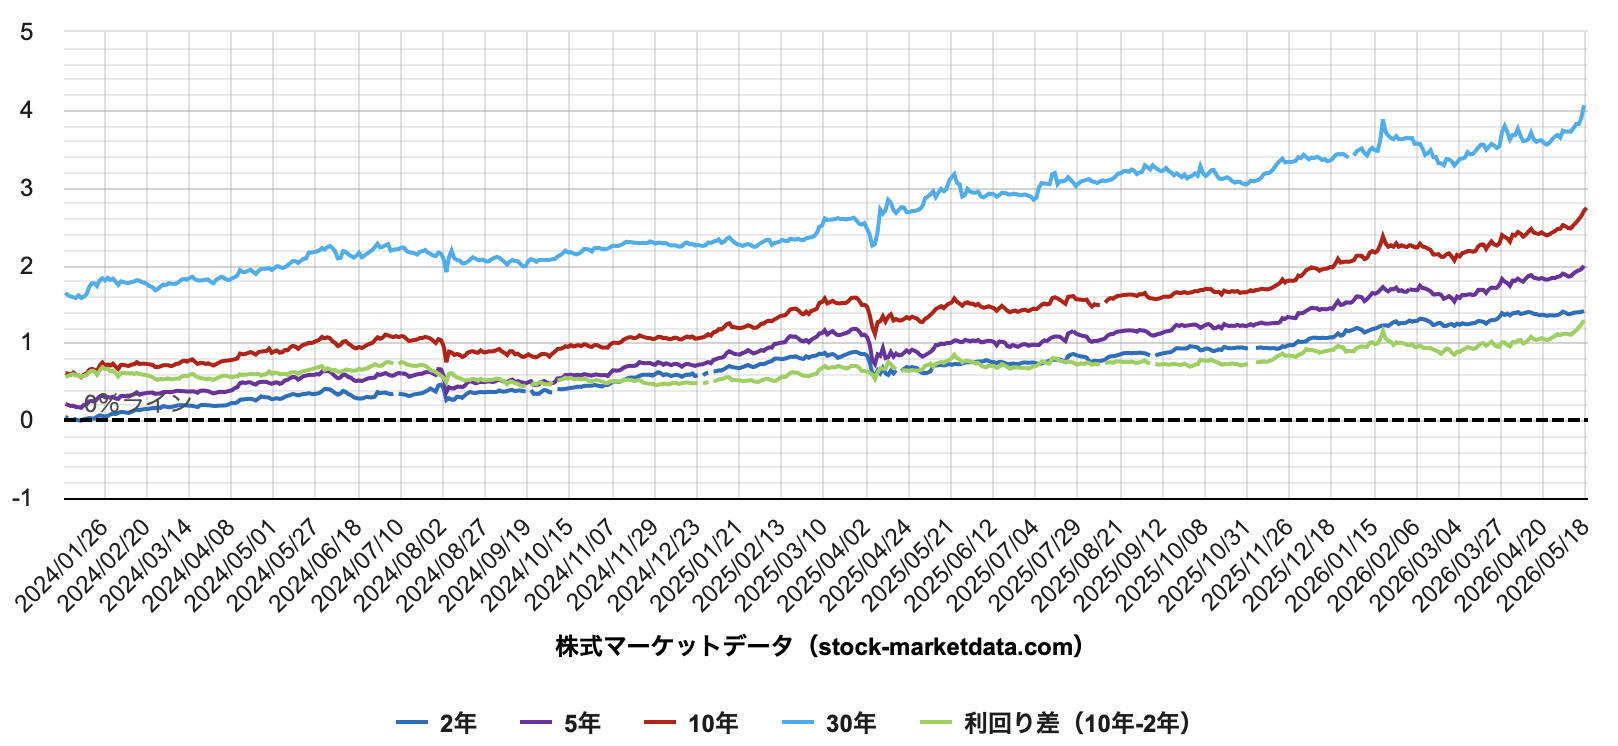
    どうする日銀?(1)債券市場は利上げ織り込み済み

    長短金利差(10年債利回りー政策金利)
    スクリーンショット 2026-05-12 13.09.37


    4月会合で植田日銀は利上げを見送り、財務省は円買い介入に踏み切った。
    高市さんの「責任ある積極財政」、植田日銀の「慎重な利上げ」、財務省の「円買い介入」、金融為替政策の「不整合」が市場に見透かされている。
    内閣と日銀、さらに財務省の間に不協和音が響く。

    ベッセント財務長官が来日、片山財務相と何を話したのかは定かではないが、おそらく、ヘッジファンドがこの「金融政策の不整合」を突く可能性を見ているはずだ。
    実弾の為替介入を実行するのなら、金融政策を引き締め方向に、財務を安定方向にすべきだからだ。

    イラン戦争の長期化懸念、原油の高止まり懸念、消費・購買意欲の停滞懸念があるが、政策の優先順位を明確に実行する。
    ドル売り介入を実施するならば、同時に日銀が口先きで利上げ誘導し、内閣・財務省は積極という言葉を除いて「責任ある財政」を明言すべきだ。
    でないと、投機筋に見透かされてしまう。


    債券市場は日銀の利上げを完全に織り込み、むしろ利上げを催促している。

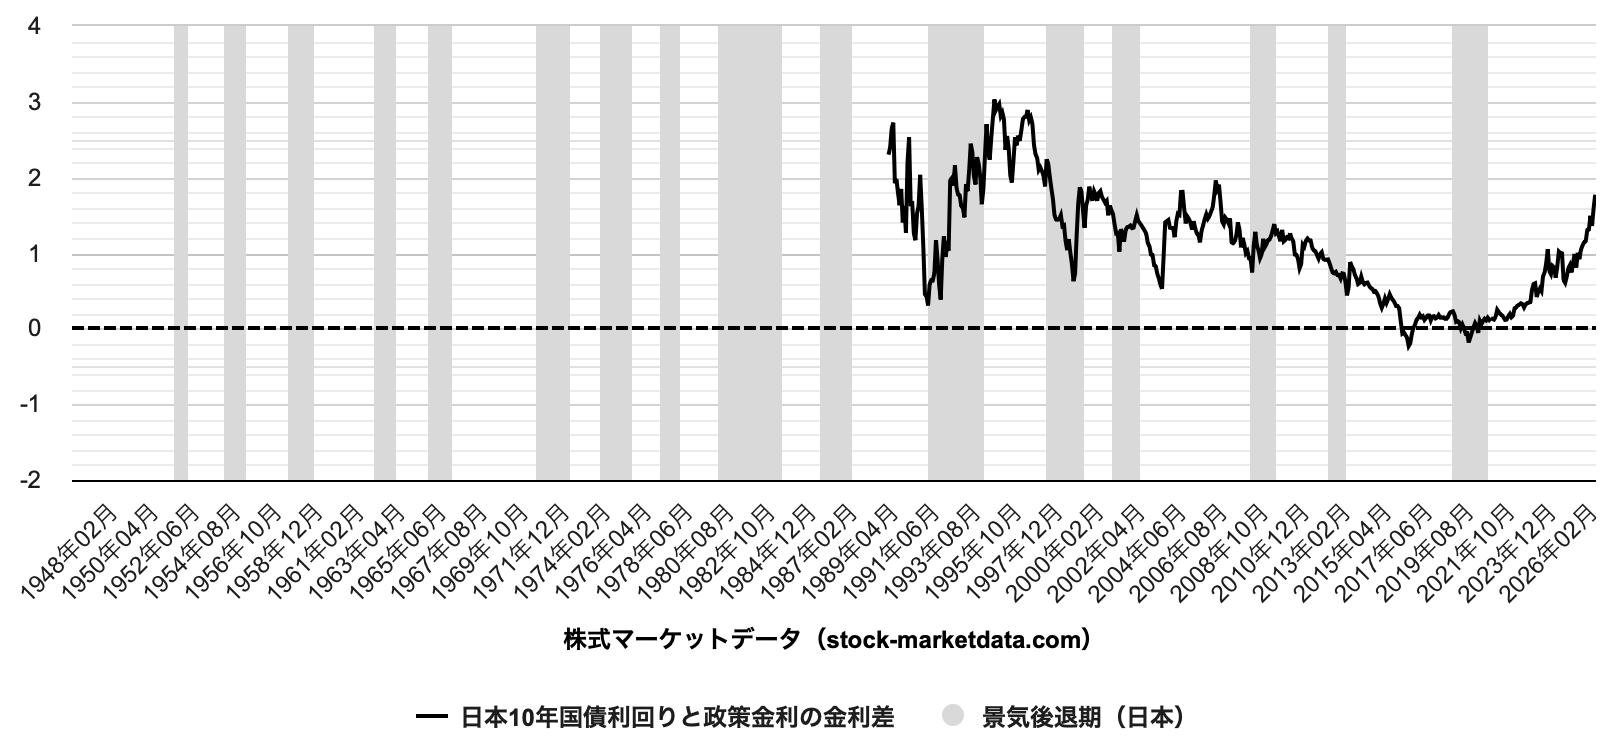
    上のチャートは、編みかけが景気後退期、長短金利差(10年金利ー政策金利)だ。
    政策金利が0.75%、それに対して10年金利が2.6%まで上昇、長短金利差が1.85%まで拡大している。
    リーマン危機前の2006〜07年は長短金利差が2%水準まで拡大したが、現在、それに次ぐ長短金利差で、少なくとも2回の利上げは織り込んでいる水準だ。
    政策金利を実際に上げると、利上げを先に織り込んでいる債券市場が逆に落ち着いてくるだろう。

    長短金利差1.85%は、少なくとも25bp利上げ2回、場合によっては50bp以上の利上げを織り込んでいる。
    次の6月日銀決定会合に向けて日銀と財務省と内閣の整合性の取れた対応が問題になる。
    そうでないと、為替市場での介入が限界に達する時、ヘッジファンドの仕掛けで再び円安が加速化しかねない。
    ベッセント氏の来日はその議論のスタートになるのではないかと期待している。


    PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
    実戦的バリュエーション

    https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

    過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
    チャートの達人

    https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


    正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
    個人投資家の最強運用
    https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


    ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
    株式需給の達人 (投資家編))

    https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


    需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
    株式需給の達人(基礎編)

    https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


    にほんブログ村   
    最新コメント
    読者登録
    LINE読者登録QRコード
    楽天市場
    プロフィール

    kabusanjin

    株式需給の達人(おもしろ相場格言)
    「酒田五法」などの相場テクニックに直結する相場格言をより多く取り上げました。 当ブログでも使った「最後の抱き線は心中もの」、「遊びの放れは大相場」、「放れて十字は捨て子線」など、実戦で使える格言を多く解説しています。 ケイ線に興味のある方、テクニカル分析に興味のある方、是非一読をお勧めします。
    株式需給の達人(バリュエーション)
    PERやPBRなどバリュエーションを理解し割安/割高の実践的判断の基に理論的な株式投資を解説します。 割安とは将来のリータンを示すのか、単に成長性がないというだけなのか、事例をもとに解説します。 株式投資の基礎として大切なもので、是非一読をおすすめします。
    カテゴリー
    RSS
    • ライブドアブログ