株山人の投資徒然草

大手運用会社をリタイアし、八ヶ岳に住む株山人の日記

大手運用会社をリタイアし、八ヶ岳に住む株山人の日記

株を職業にして38年、株式投資の楽しさを個人投資家に伝えたい。
Kindle版の「株式需給の達人(おもしろ相場格言編)」を出版しました。
既刊の「株式需給の達人(実践的バリュエーション編)」「チャートの達人」「個人投資家の最強運用」「株式需給の達人(基礎編)」「株式需給の達人(投資家編)」とともに一読をおすすめします。

出口が見えないイラン戦争(2)原油在庫の問題

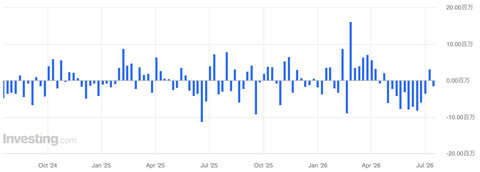
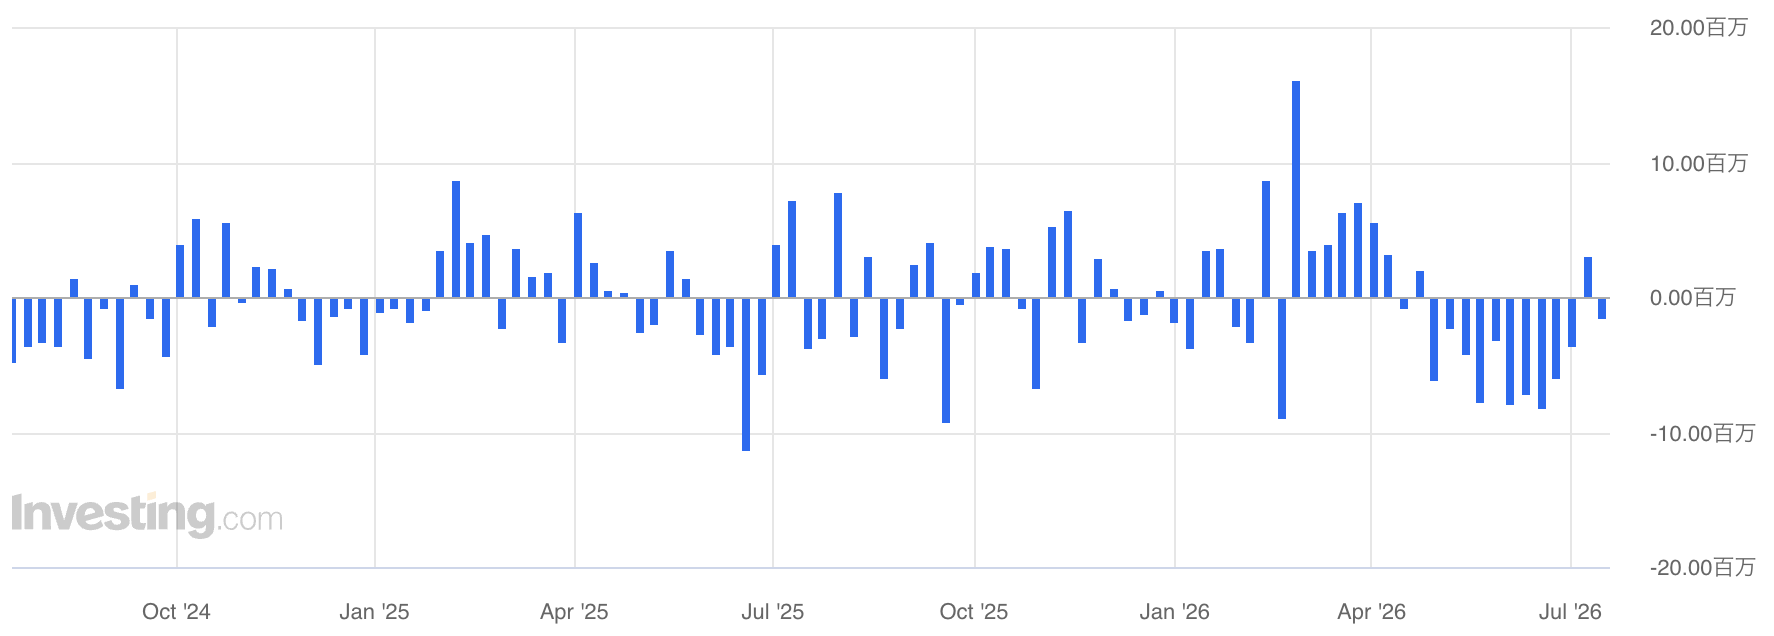
米国、週間原油在庫の増減
スクリーンショット 2026-07-21 13.02.04


イラン戦争の出口が見えず、中東情勢は依然として混迷を強めている。
口約束みたいな覚書の停戦も交渉期間60日が終わりそう、米軍の死者も出るしイラン側もミサイルを撃ち込まれている。
米イラン交渉ではイランがホルムズとウラン問題で完全にカードを握っている。
トランプは外交でイランの譲歩で停戦合意すると言っているが、誰も信じていない。
対応が後手後手で切り札を持っていないからだ。

トランプはミサイルを撃ち込むと脅しては外交交渉にイランを引っ張り出す戦術を続けるしかない。
でもイランの革命防衛隊から見ればホルムズ海峡というカードを持つだけに交渉で譲歩する感じはサラサラない。
となると、小競り合いと外交交渉、これを続けながら「終戦」を探り合うことになる。
ベッセント氏が先週「火曜日・水曜日にも合意する」と発言したが、結果は出ていない。
決定打が出ないまま時間が経過し、米中間選挙の時期に入ってしまう可能性もありそうだ。


解決まで時間がかかる。
しかし時間が問題で、原油在庫の減少が原油価格に影響する度合いが変わってくる。
原油在庫の水準は、4〜6月のホルムズ海峡閉鎖でアジア各国の原油不足を米国在庫の取り崩してきたので世界中で低くなっている。
上のチャートは週間の原油在庫の増減だが、4月末から7月第一週まで10週連続で原油在庫が減少している。

日本の原油在庫
スクリーンショット 2026-07-22 20.52.02


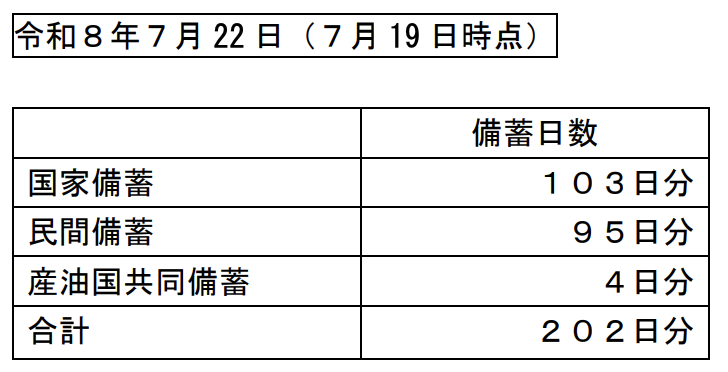
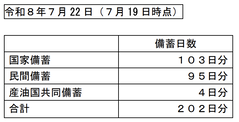
日本でもホルムズ海峡閉鎖から7月まで米国からの緊急輸入、さらには原油在庫の取り崩しが行われ、なんとか原油不足を回避してきた。
当初250日分の在庫がありホルムズ閉鎖でも大丈夫と報道されたが、すでに202日分に低下した。

イラン戦争の泥沼化でホルムズ海峡の通行がリスクに晒され続けたら、やっぱり原油供給は厳しい状態になるだろう。
しかも、米国でも日本でも在庫水準が低下してきただけに、この状態が長期化するにつれて原油不足に拍車をかけるのは見えている。
現段階ではトランプの連続TACOで原油先物は80ドル前後で落ち着いている。
しかし、原油在庫が急速に減少しているだけに、時間の問題で原油需給はタイト感を増してくる。
そこで何か起こると、90ドルの上限レンジを超えて再び100ドル以上へと上昇する可能性がある。


長期的に在庫が少ない世界主要国にとって経済的にも大きな負担になるだろう。
「時間」が大きな問題だ。
トランプは「海峡を解放すれば勝利宣言する」と言ったが、自分で始めた戦争前、海峡は問題なかった。
理解しているのだろうか?


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
ロスカット・ルールの使い方(3)ポートフォリオの全部ヘッジ

スクリーンショット 2026-07-29 8.21.29


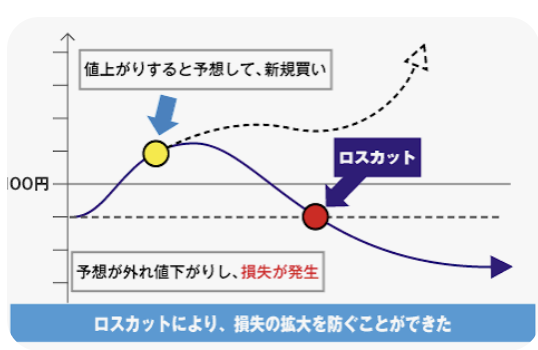
大きな株価下落時には個人投資家にもロスカット・ルールは必要だ。
損失を制限することで自分の資産を守る、それは運用を継続することにもつながる。
もし、許容度を超えて損失を出してしまったら、その後の自身や家族の生活にも影響してしまう、そうなれば運用どころの話ではない。

前回は個別銘柄のロスカットを合理的にする方法を考えてみた。
今回は運用ポートフォリオ全体のロスカットを考えてみたい。

個別銘柄ならば一定のロスカット・ルールに基づいて即売却することができるが、ポートフォリオ全体で損失が発生した時となると全売却は賢明とは言えない。
ポートフォリオを維持したまま損失を限定することができれば、ロスカットとして十分に機能する。
そこでポートフォリオ全体をロスカットする方法を考えてみたい。

自分のポートフォリオの特性を考えるが重要で、特性に応じたヘッジをすることでロスカットできる。

まずはポートフォリオの銘柄数。

保有銘柄数が20〜30あれば、日経平均やTOPIXの連動性はある程度確保できる。
その場合、日経平均先物やTOPIX先物、日経平均やTOPIXのダブルインバースETF、プットオプションを使って損失を限定する。

自分のポートフォリオに値がさ株を多い場合は日経平均との連動性があり、大型株中心ならばTOPIXとの連動性が高い。
詳細を説明をしたらたいへんだが、およそ自分のポートフォリオが日経平均に近いのか、TOPIXに近いのかを把握しておくことだ重要だ。
毎日の損益状況から、日経平均が上昇した時に自分のポートフォリオのリターンが上がれば「日経平均型」と言えるし、TOPIXが上がった時に自分のリターンが上がるのなら「TOPIX型」だ。
それぞれの特性を見て、日経平均ダブルインバースを買ったり、TOPIXのミニ先物を売ることでヘッジできる。

ただし、10銘柄以下の場合はポートフォリオ全体のヘッジはお勧めできない。
自分のポートフォリオが下落する一方、ヘッジしたインデックスが上昇する、というケースも考えられるからだ。
これは「股ザキ」という状態でヘッジが効かない、二重に損失が拡大してしまう。


自分のポートフォリオはそのままにして、ダブルインバースやミニ先物を使ってヘッジするのが一番簡単な方法だ。
自分のポートフォリオ金額の半分をダブルインバースやミニ先物でヘッジすればいいだろう。
基本的に全額をヘッジする必要はない。
損失の一部でもカットできれば、損失をコントロールでき致命的な損失を回避できる。
フルヘッジする必要がないので自分のフトコロに合わせてヘッジ比率を決めれはいい。

オプションを使う場合、小幅な変動を想定しているならば、時価より少し上の行使価格のコールオプションを売る(カバードコールという)だけで、何もしないよりはマシなオプション料が受け取れる。
大きな変動を想定して本格的にヘッジするならば、少し下の行使価格のプットオプションを買う(プロテクティブプットという)ならば、損失のかなりの部分をヘッジできる。

いずれにしても、現物ポートフォリオをそのままにしているので、ヘッジを戻せばすぐに本来の自分の運用ポートフォリオに戻すことができる。
現物株を売買する手間がないのが、このロスカット方法の強みだ。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   

IMM先物円ショートが急減、協調介入が効いた?

IMM先物円ショート
1年チャート
スクリーンショット 2026-08-08 7.48.52


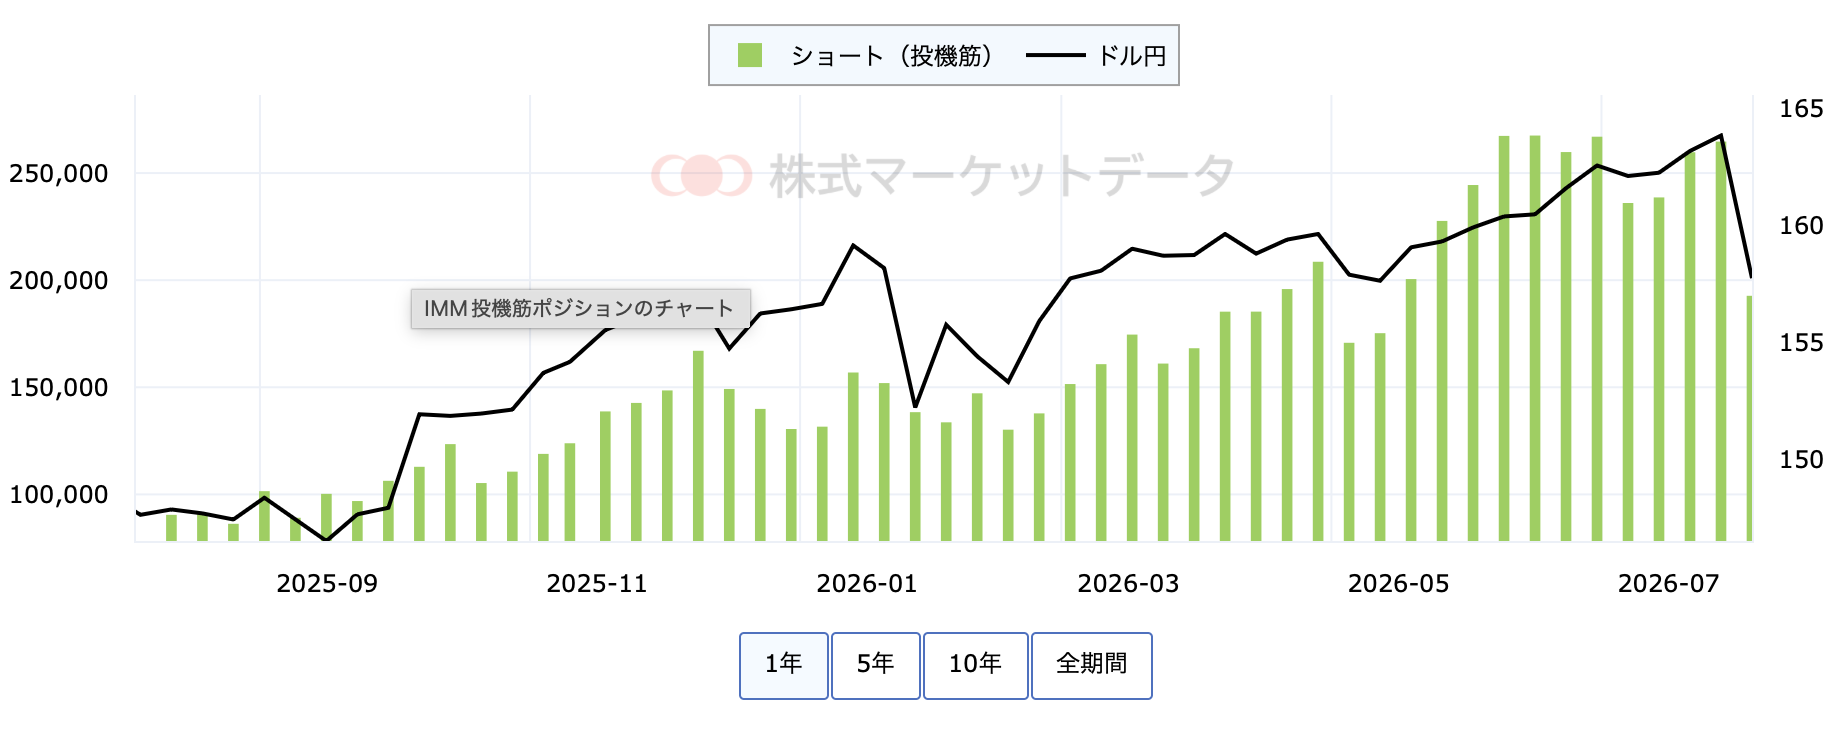
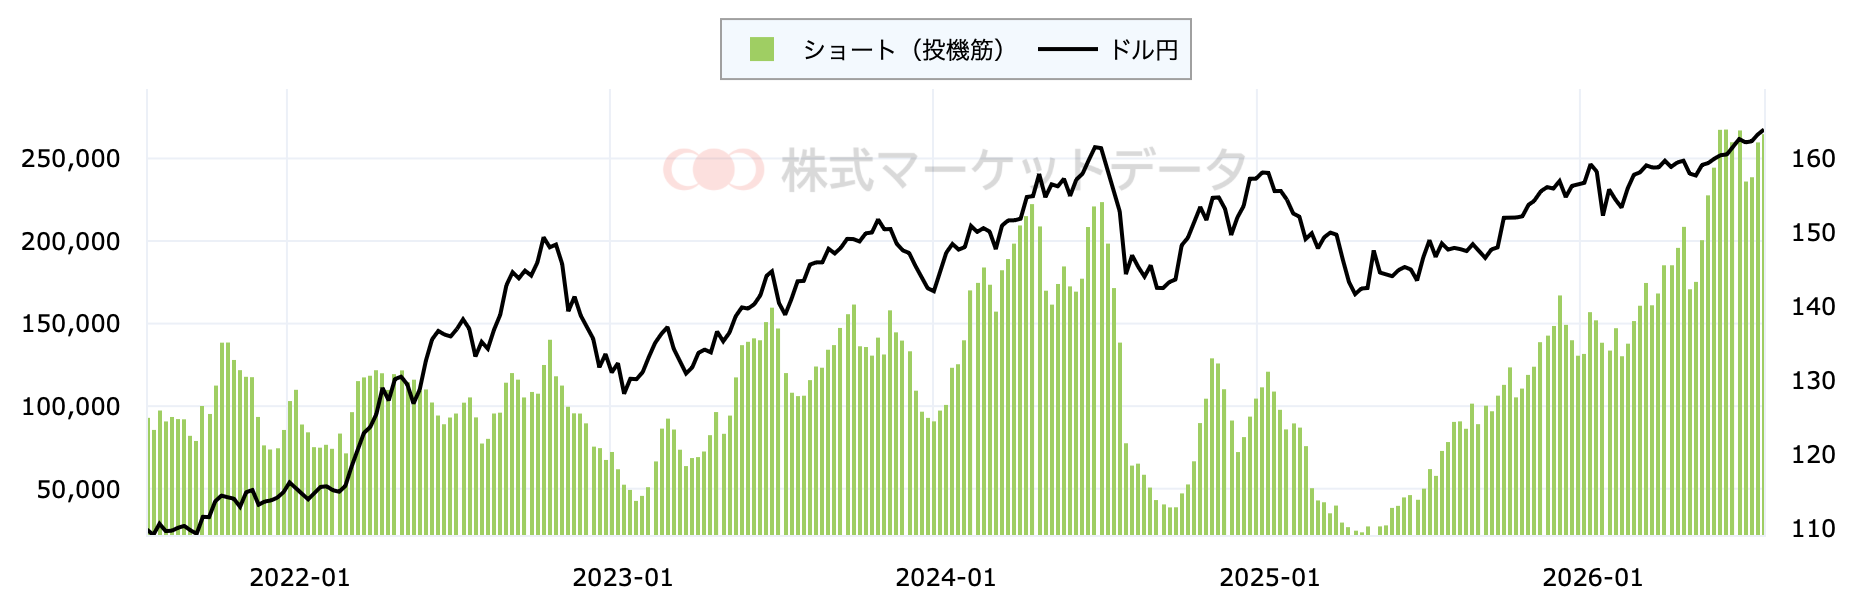
米財務長官ベッセント氏が活躍した「協調介入」からずっと、シカゴのIMM先物円ショートの動きを注目してきた。
建て玉残を見ると、7月24日の26万4682枚から、8月4日に19万2701枚に減少している。
上のチャートのグリーンの棒グラフがそれだ。
1週間でおよそ7万2000枚、27%の減少、週間変動幅としてはかなり大きい。


ベッセント氏はトランプ以上に市場からは信頼されている感じがする。
イランとの交渉でもトランプが「交渉妥結が近い」と言っても信用されないが、ベッセント氏が「火曜日か水曜日に決まる」と言うとNYダウが1000ドル高をした。
実際、イランは今でも対米交渉を否定しているが、NYダウは上昇を続けている。

このベッセント氏が「円安がアジア通貨危機に発展しないように為替介入した」と発言すると、投機ファンドは円ショートポジションを買い戻した。
ベッセント氏への信頼感が感じられる。


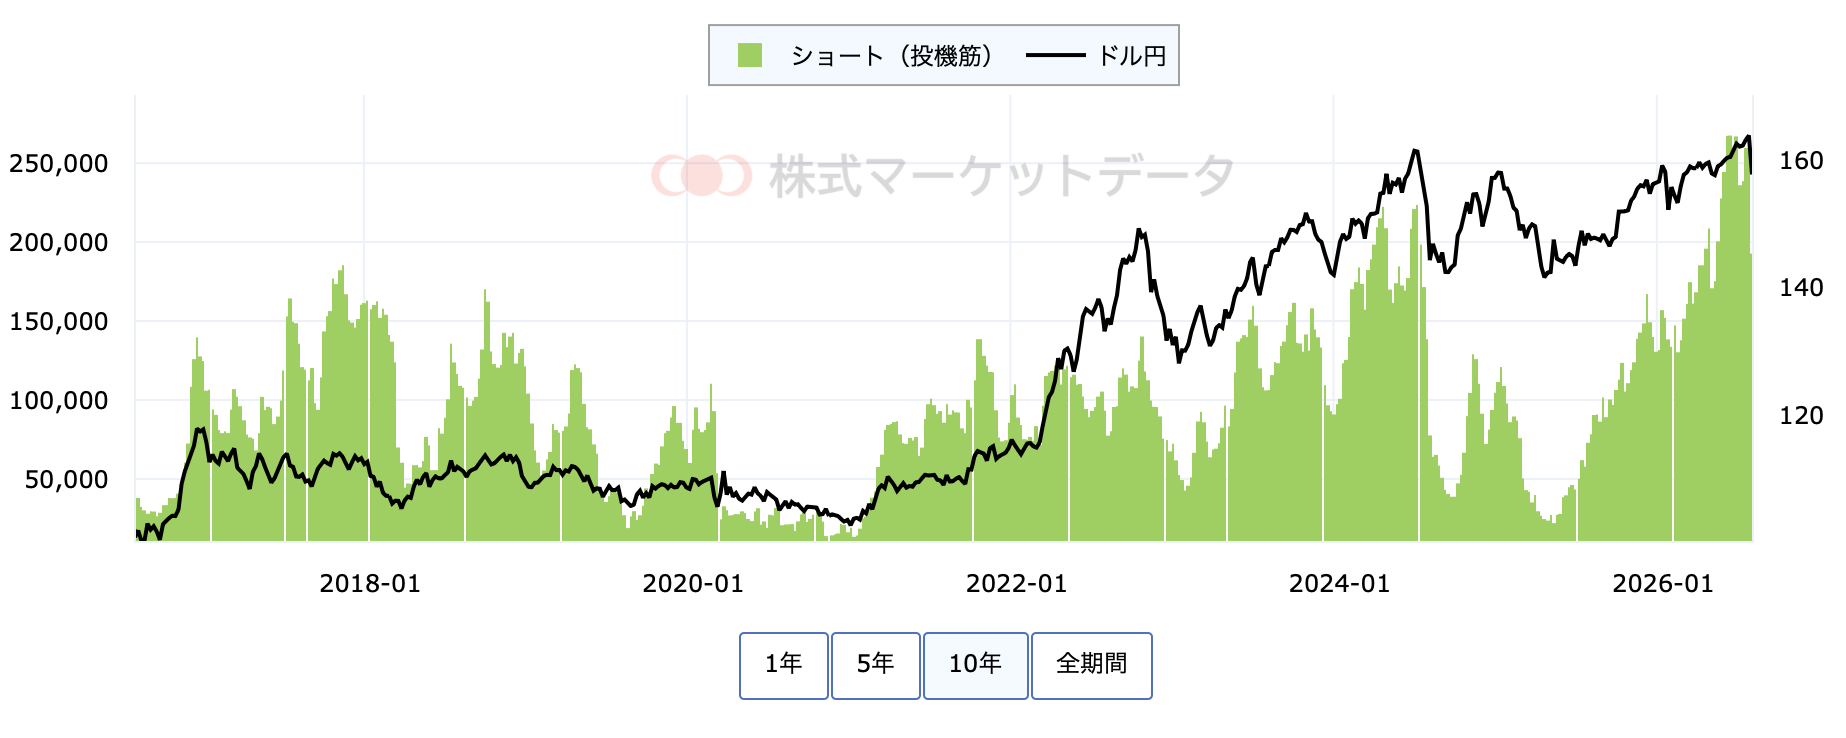
さらに過去10年間の長期チャートで確認してみたい(下のチャート)。

過去の円ショートのピークは
①22年10月:ピーク12万4919枚、その後ドル円 147.9円→128.1円 13%円高
②24年7月:ピーク22万3554枚、ドル円 161.3円→142.4円 12%円高
③26年7月:ピーク26万4683枚、ドル円 163.8円→???

今回がどうなるかはまだ分からない。
今後は9月の米FOMCでの利上げの可能性、日銀は利上げに追い込まれるかが市場のポイントになる。
まだ19万枚のショートを持っている投機筋がさらにポジションを圧縮するかどうかも見ものだ。

長期チャート
スクリーンショット 2026-08-08 7.49.08


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村    
なぜ、AI半導体株とバリュー株は逆に動くのか?(2)NT倍率の範囲

日本:NT倍率(日経平均➗TOPIX)
スクリーンショット 2026-08-05 9.42.17


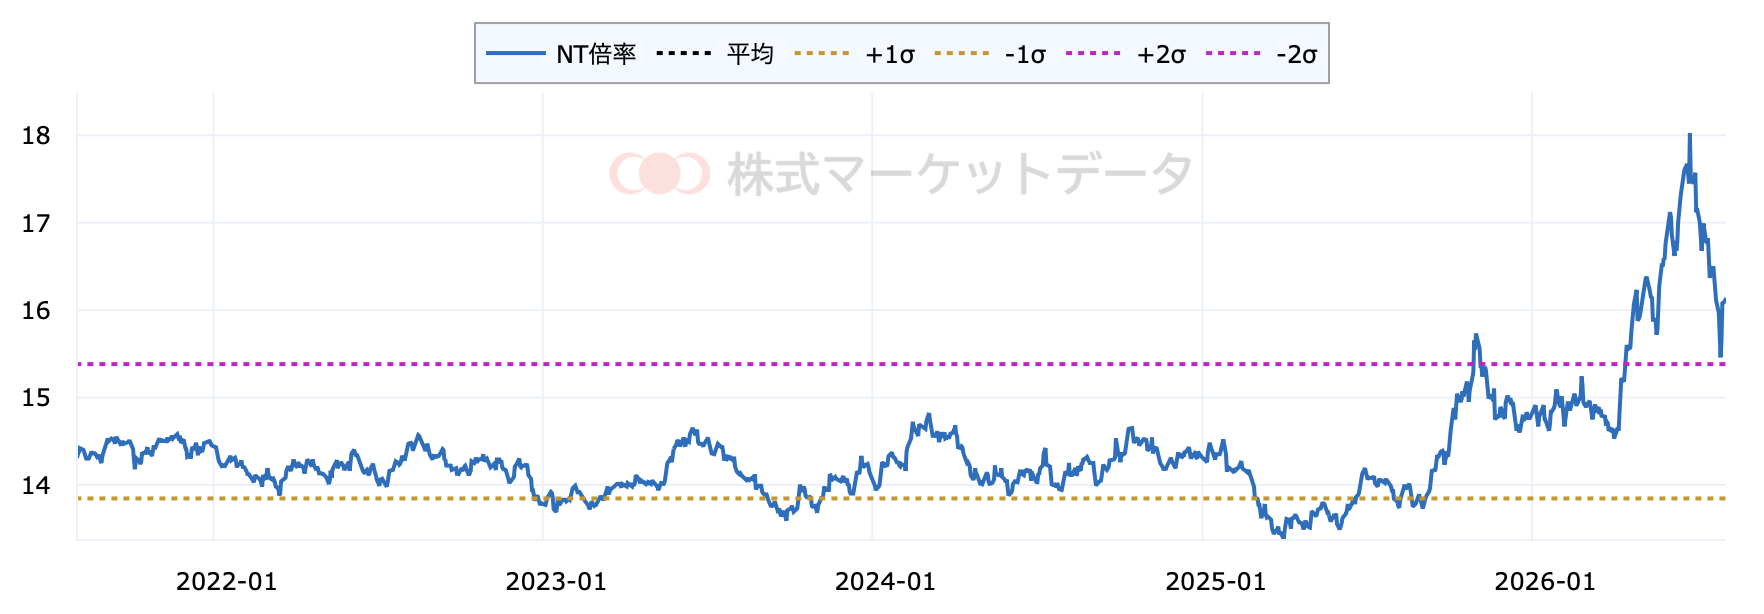
上のNT倍率のチャートだが、一目で見て「非常に尖んがっている」のがわかる。
なぜここまで急上昇と急落したのか、1990年からチャートを見ても明らかに異常だ。

1988年からの長期データでは・・・
平均=12.31倍、+2σ=15.38倍、+1σ=13.84倍、−1σ=10.77倍、−2σ=9.23倍

統計的にはNT倍率が+1σ〜−1σの範囲に入る確率68%、+2σ〜−2σの範囲に入る確率は95%と言われている。
しかも上のチャートでも明らかなのは、2022年以降ずっと13〜15倍のレンジで推移してきてきた、これが最近5年間の定常的な範囲だったといえる。


しかし、今年6月にはこの統計的な範囲を大きく超えてしまい、NT倍率は18倍まで上昇した。
+2σの上限値が15.3倍であり、大きく逸脱した統計破りの水準だった。
その後は、半導体株全般に調整が入り、NT倍率も急低下したが、それでも8/4現在NT倍率は16.1倍。
引き続き、+2σの範囲を上回っている。

長期的に考えると、この高いNT倍率は異常値として分類されるだろう。
メモリーチップの価格が突然数倍に上昇する、半導体企業の利益が前年比で数倍になる、という急激な変化は歴史的にも稀だ。

これだけのかつてないような市場、考えられる需給要因理はヘッジファンド等によるロングショートポジションとしか考えられない。
そうでなければキオクシア株の一日3兆円の売買を説明できないだろう。

半導体不足、その価格の高騰は今年1−3月期から始まり、得意のロングショート戦略、その格好の対象になったように見える。
5月の決算発表期から爆発的な利益の拡大が明確になると、米マイクロン・韓サムスン電子やSKハイニクス・日キオクシアをロングに+高配当株などのバリュー株ショートのポジションを6月末に向けて積み上げたと想定している。
6月末からは逆に、半導体株を売りドテン・ショート、バリュー株を買い戻しドテン・ロング・・・
7月末にこのロングショートを解消し収益化した。

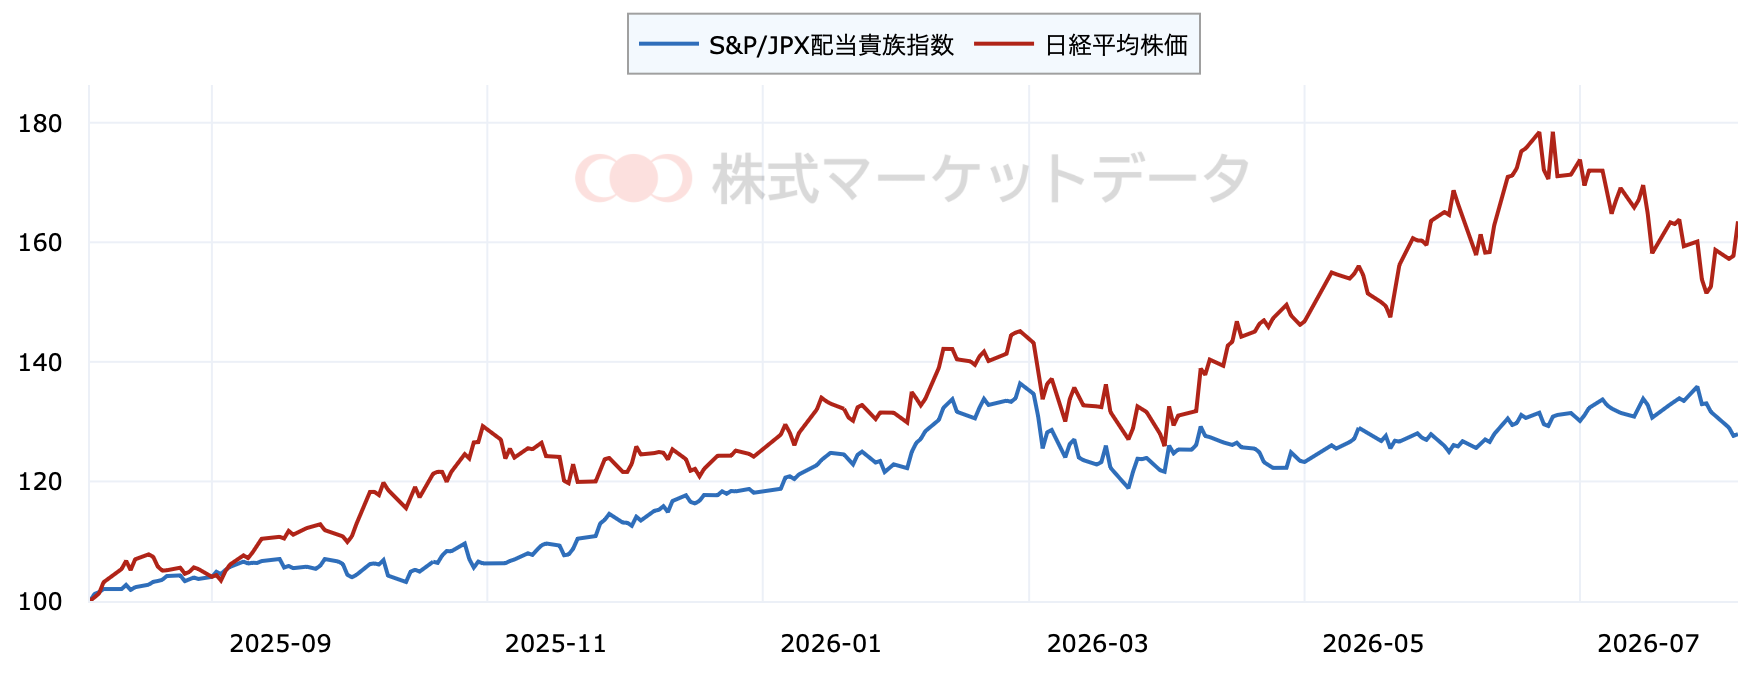
日経平均と配当貴族指数
スクリーンショット 2026-08-06 10.59.12


こうした投機ファンドによるロングショートが大規模に積み上げられ、そして一気に解消していく。
上のチャートは日経平均と配当貴族指数だが、日経平均が急上昇していた5〜6月は配当貴族指数がほぼ横ばい、日経平均が急落した7月は逆にじり高している。
しかし8月は逆に日経平均が戻りに入ると、配当貴族指数は下落に転じた。
この激しい売買の背景には強烈な投機ファンドが存在していると思われる

ただし、異常値は時間の問題で収束してくる、これはファンドのロングショートが解消された時だろう。
その時には、NT倍率が正常値の範囲に戻り、AI半導体株とバリュー株の関係も正常化してくる。
それまでしばらくの間、投機ファンド筋の動きに翻弄される市場が続くのかもしれない。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村    
なぜ、AI半導体株とバリュー株は逆に動くのか?(1)米国GV指数

米国:S&Pのグロース/バリュー指数
スクリーンショット 2026-08-05 9.42.48


多くの人も不思議に感じているのだろうと思うが、「なぜ、AI半導体株とバリュー株が逆に動くのか?」ということだ。
AIの実装は時代の変化を感じさせる大きな潮流だが、だからといってトヨタや商社株・不動産株などバリュー株と逆に動く理由はない。

もともと株式市場では逆に動く銘柄も多い。
例えば、円安メリット株といえる自動車や電機株と、円高メリット株の代表でもあるニトリなどの小売株は為替の動きを巡って反対方向に動くことはたまにある。
また、原油価格の動きによって逆に動く銘柄もある、例えば、原油を採掘している会社と、原油を輸入している会社などだ。
さらに金利上昇でメリットを受ける銀行株と、金利上昇が利益圧迫要因になる借金の多い会社もこの例に当てはまる。

AI半導体の需給タイトと価格上昇で半導体関連株が上がる、でも、半導体需給でバリュー株が売られる理由はない。
でも、現実にはこの二つのセクターの株価は反対に動いている。


なんか特別な理由があるのだろうか?

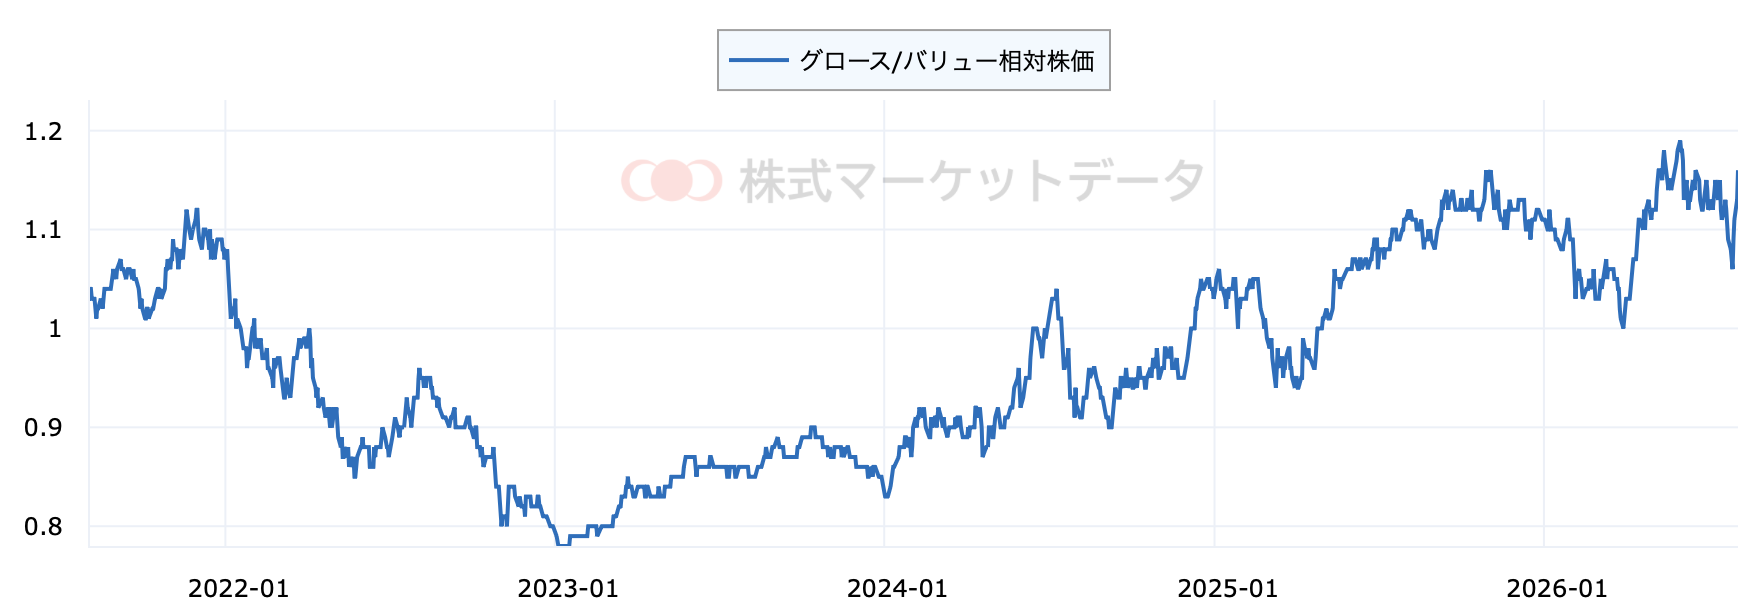
一番上のチャートは、米国のG/V指数(グロース指数➗バリュー指数)。
この二つの指数は循環的にグロース優位とバリュー優位を繰り返しているのを見て取れる。
これは「相場のリズム」とも言える

相場は自律的に上がったり下がったりするが、同じようにグロース/バリューもグロースに寄ったりバリューに寄ったりと動いている。
大きな要因としては長期金利が上昇するとバリューへ、長期金利が低下するとグロースに資金移動する傾向が見られる。

6月はデータセンターへの巨額投資からその部材や半導体株が買われグロース優位になり、このGV指数が急上昇した。
逆に7月は半導体株が調整に入りバリュー優位になり、このGV指数が急低下。
逆の動きが強まっている。

しかし、米国市場はフトコロが深く、日本や韓国のような極端な一極集中は起こっていない。
こうした逆の動きも通常の相場のリズムの範囲なのだろう。
事実はNASDAQやSOX指数だけでなく、NYダウも新高値を取っている。

しかし、日本や韓国の場合は、米国市場よりも極端な動きが出ている。
これは循環的な動きとはちょっと違うと思う。
次回、日本株の半導体株とバリュー株について考えてみたい。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村    
消費税減税するなら、恒久化すべきだろ!!!

税金


消費税の1番の問題は、物価高になると自動的に増税になることだ。
ここ数年で3割上昇した食品価格、当然ながら食品消費税も3割上昇している。
この値上がりによる消費税増税分は消費者に還元するのは正しい。
しかし、いきなり消費税ゼロ(あるいは1%+還元)にする意味は正直よく理解できない。
いくつかの要点がありそう。

まず第一にもちろん、食品消費税の財源問題。

2年間の限定としても年5兆円✖️2年で10兆円の財源が必要になる。
高市さんは税外収入で賄うとしていたが、外為特会の余剰金だけでは無理。
何を考えているのかわからないが、10兆円を捻り出すのは簡単であない。
とりあえずは「赤字国債でしのぐ」ことになるのかも?

第二に消費者の行動は慎重なままになる。

2年後に税率が8%に戻るとしたら、2年間の減税分をそのまま消費に上乗せすることはない。
人によって違うが、7%の全税分のうち食品価格の上昇で3%、残り4%の一部で何か買おうと思う人もいるだろうが、2年後の7%の増税があるので貯金しておこうと思う人もいるだろう。
なので、消費者の財布のヒモが簡単には緩まない。
結局、「減税はないもの」として家計を管理することになるだろう。

第三に食品減税がCPIに与える影響。

食品消費税を1%にすれば、来年の4月CPIには大きな低下要因になる。
しかし、2年後に8%に引き上げれば、逆に大きな物価上昇となって現れる。
物価の実態を考えるには、食品消費税の上下がなかったものとして影響を相殺する必要がある。
そうしないと物価の実態を全く見えなくなる。

物価見通しの撹乱要因がどのように為替や金利に影響するのかはよくわからないが、不安定な要因にはなるだろう。
食品消費税の減税が個人消費を増やすかどうか疑問だし、財源が不明で長期債市場にストレスを与える。
10兆円の税金を使うわりに効果が見込めない政策に見える。


しかし食品消費税の減税は恒久化すれば効果が違ってくるだろう。
税率は5%程度で十分だろうが、固定すれば消費者は減税分を将来の消費に回ることができる。
3%分とはいえ、食品物価の上昇分が3%程度であれば相殺できる。
一方、財源は年2兆円程度を確保する必要があるが、この程度ならば2〜3%の物価上昇があれば、消費税全体の増収で大部分賄えるかもしれない。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
投資家心理で市場は変動する(3)個人投資家のブルベア

米国個人投資家のブルベア比率
スクリーンショット 2026-07-26 15.03.27


現在の市場では投資家心理の振れ幅が大きくなっている気がする。
弱気になったり強気になったり、コロコロと変わる投資家心理が見られる。
相場が上昇した日は強気になり、次の日下落すればすぐに弱気になる。
こうした心理は日本でも韓国も米国も同じだろう。


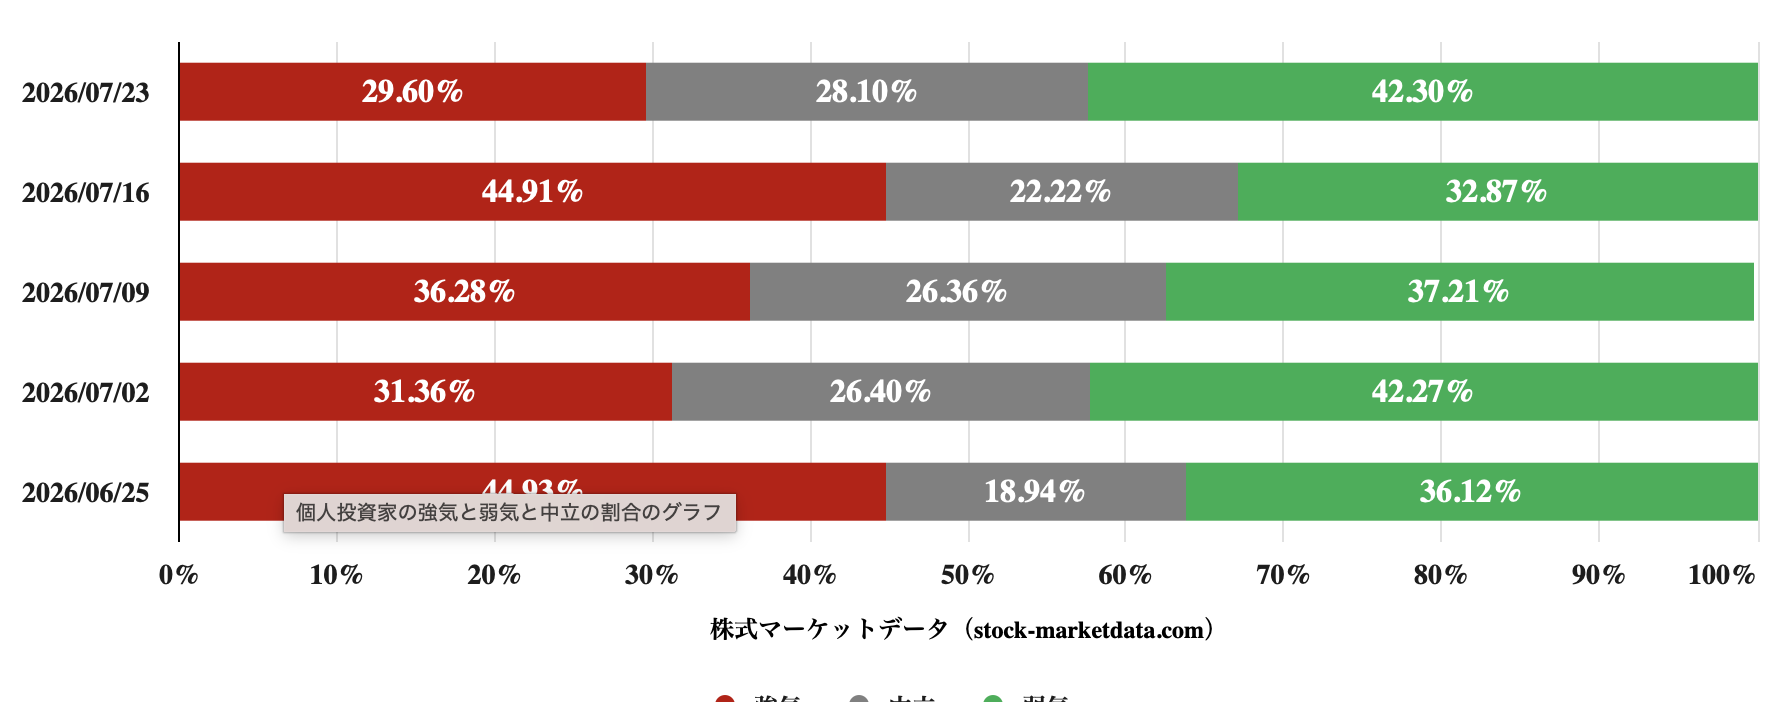
上のチャートは米国の個人投資家のブルベア比率。
赤い部分が強気、グリーンの部分が弱気と答えた投資家の割合を示している。

まず言えるのは、強気と弱気に変化が激しいことだ。
これは週次データだが、毎週毎週大きく変化している。
半導体株のピーク時(6/24)には45%が強気、弱気は36%、強気が弱気を9%上回っていた。
そこから強気が増えたり減ったり短期で変化しているが、先週末7/30には強気30%、弱気42%で、弱気が12%上回っている。
わずか1ヶ月ちょっとで、強気と弱気が大きく逆転した。

半導体株中心に株式市場のボラティリティが高く、ブルベアも動きが不安定だ。
それだけ投資家心理が振れているわけだが、徐々に弱気が増えている。
もちろん、心理がコロコロ変わるので再び強気が台頭する可能性もある。
しかし、個人投資家のポジションは高いボラティリティ相場でIPOしたスペースXや一部の急騰半導体株のポジションが残っている。
このポジションがどう解消されていくかも心理で影響する。


前回見た機関投資家の心理は安定した楽観で、米大型ハイテク株中心にオーバーウェートしているだろうと見ているが、それに比べて個人投資家のブルベアは相当にフレやすい。
新値を更新したNYダウだが、個人投資家は投資心理が大きく変わるかが今後の市場心理のポイントになるだろう。
米個人投資家はしばらくは様子見かな??


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村    
投資家心理で市場は変動する(2)機関投資家は強気

NAAIM(機関投資家)持ち高指数
スクリーンショット 2026-07-26 15.01.32


市場は投資家心理で振れやすい状態になっている。
確かにAIは世界を大きく変える、その変化の途上で株価は上にも下にも動きやすい状態だ。
数年経つと、AIの実装が進み本格的なAI時代が始まっているだろう。
株価は先読みするので、そのAI成長も先に織り込んでしまう。
この半年でかなりの強気を織り込んできただけに投資家心理は不安定化している。

前回は恐怖・強欲指数を見てきたが、今回はもっと直接的に機関投資家や個人投資家のブルベアで投資家心理を見てみよう。

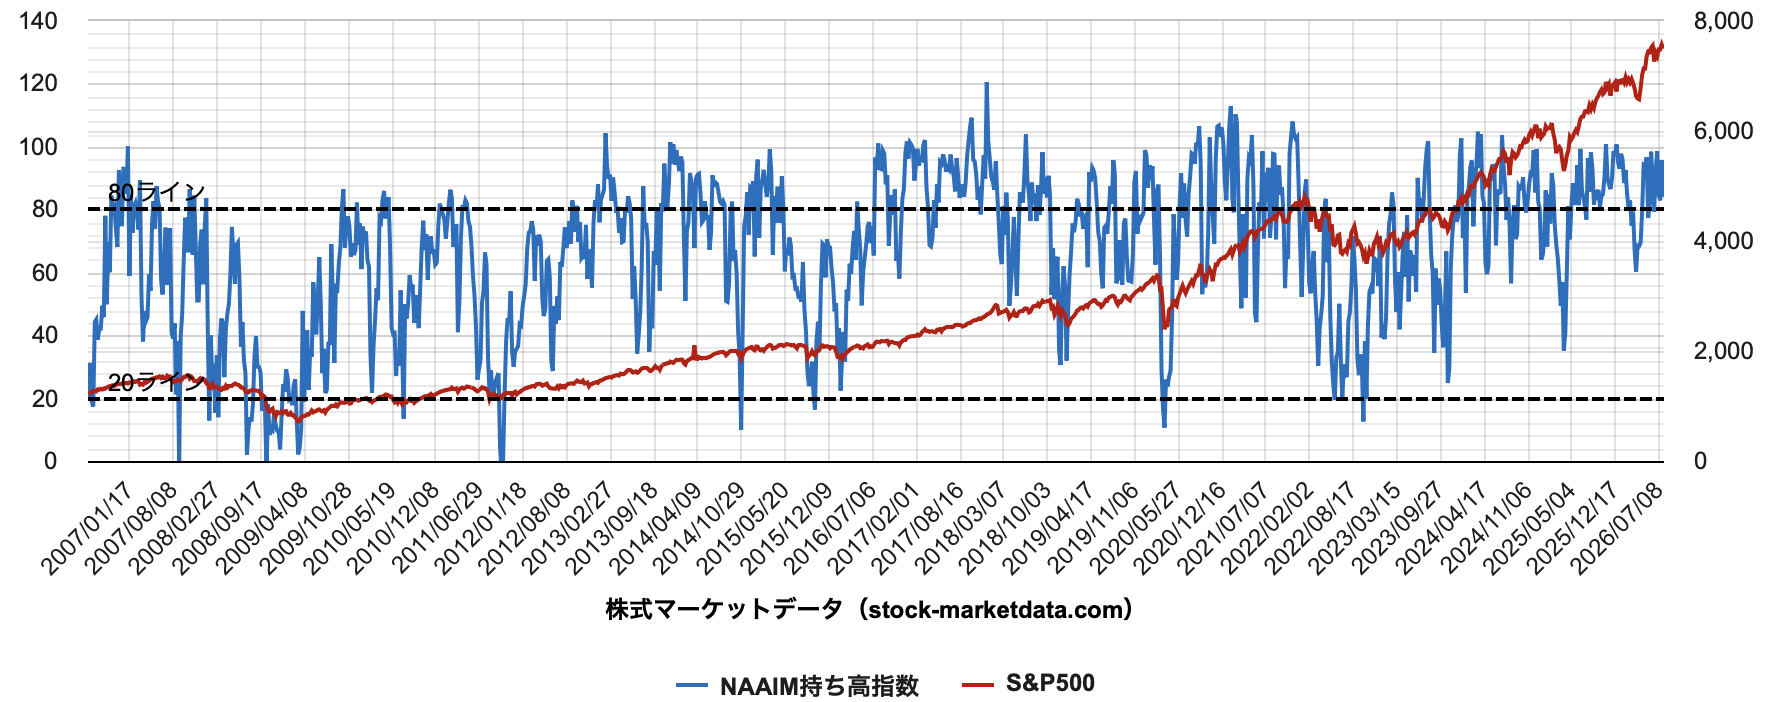
まずは機関投資家のブルベア・ポジションで、上のチャート、NAAIM持ち高指数で示している。
機関投資家のアンケート、株式ポジションを増やしているのか減らしているのかを示す。
イラン戦争が始まった4月には機関投資家が持ち高を減らし、40レベルまで低下した。
しかし、その後は上下に振れながらも一貫して上昇し、現在も84とポジションを強気の状態にある。

もちろん、6/24のピークでは98水準まで上昇し、大きな強気ポジションを保有していたので、そこからは若干持ち高を減らしたようだ。
それにしても機関投資家は平均的にまだまだ強気、株式ポジションも通常よりも多めに保有している。

機関投資家は一時的な相場の上下変動には基本的に左右されない。
国際情勢からマクロ経済、個別銘柄の情報収集までチームで行い、その結果を議論してアロケーションやポートフォリオを決める。
その運用目標はインデックスのリターン+アルファ(超過収益)になる。

なのでインデックスの変動は機関投資家の運用には中立で、市場が上がるか下がるかはあまり運用に影響しない。
目標が超過収益、つまり、インデックスを超えるリターンなので、最近ならば半導体のウェートが問題でオーバーウェートするか、アンダーウェートするかで運用成果が決まる。
ここからは想像だが、機関投資家は半導体セクター(電機、部品、電線など)をオーバーウェートしている、というかオーバーにせざるを得ない状況だった。

そしてそのままのポジションを続けているのだろう。
だから、機関投資家のブルベアは強気になる。

もう一つ言えるのは大型ハイテク株、ハイパースケーラー、GAFAMなどはEPSの伸びに素直にオーバーウェートを増やしている。
市場価格ではなく、ファンダメンタル、特にEPSが増えるかどうかでポジションを決めるからだ。
最近のマイクロソフトやアマゾンの上昇は、明らかに機関投資家の買いだと思う。
彼らにとってはデータセンター投資を減らしてでも利益を確保することが「買い」につながる。
3年後の長期的にAI時代が本格的に到来し、その時に儲かればいい。
その時間を待てる投資家だからだ。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
ロスカット・ルールの使い方(2)合理的なロスカット

スクリーンショット 2026-07-29 8.21.29


ロスカット水準を合理的に決めるのは、意外と難しい。
前回説明したのは、①株価の変動範囲で決める、②自分の損失許容度で決める、の二つだが、ロスカットしたら相場が反転してしまったというのも「あるある」だ。

ロスカット水準をどうやって決めたら合理的なのだろうか?

まずインデックス投資。
新NISAの積立枠、これは多くの投資家がインデックスETFに投資しているだろう。
このインデックス、例えばオルカンなら世界経済の長期的な成長が収益の源泉なので、実質経済成長3〜4%+インフレ率3〜4%で6〜8%で年率平均リターンを生む。
この投資は上がろうが下がろうが積立てを続けるべきだろう。
ロスカットは不要だ。

次に成長枠での個別銘柄投資。
個別でロスカットを設定する方法もあるが、ポートフォリオ全体でロスカットを設定することもできる。
ポートフォリオ全体でのロスカットは後で考えたい。
ここでは個別でロスカットを合理的に設定する方法を考えてみたい。

一つは移動平均を使う方法。

移動平均は3ヶ月程度の投資コストの近似値であり、心理的な節目になる場合が多い。
例えば、75日移動平均は75日間毎日引値で買った人の買いコストであり、75日移動平均を下回ると多くの中期投資家が損失状態になる。
こうなると、高値の奪回、上昇トレンドへの復帰も難しくなる、というわけで75日移動平均値をロスカットに使うことも一定の合理性があるだろう。

しかし、現実には75日線を割れた水準から底入れ反転する場合も多く見られる。
結果的に安値を叩き残念な結果になる可能性もありそれを頭に入れておく必要がある。
ロスカットは感情の入らない冷徹なルールとするべきで、自動的なロスカットすべきと思う人がこのルールを用いるべきだ。

もう一つはリスク許容度を使う方法。

個人によってどこまでリスクに耐えられるかは違う。
キオクシア株に投資している個人は基本的に相当リスク許容度が高い人だと思う。
もしこの株に10%のロスカットを付けたら、10%下がって売却し、10%上がって購入するというのを繰り返してしまう。
これは安値で売って高値で買う、典型的な負け投資家になってしまう。

これを避けるには「自分のリスク許容度を把握して投資対象を選ぶ」と同時にその株価変動性に応じたロスカット水準を決めることだろう。
リスク許容度の小さい人は、ボラティリティの低い(低ボラ銘柄)を中心にするべきだし、この場合は10%なり20%のロスカットを設定しておけば十分だろう。

また損失金額の上限を決めてロスカットする方法も考えられる。
100万円運用している投資家が10万円損したらその銘柄を売る、という感じだ。
市場全体が大きく下落しても一定の損失で限定できる。
問題は損失上限に達して投資をやめると、もう二度と投資の世界に戻れなくなることだろう。
これは「投資からの退出条件」になるから・・・


次回はポートフォリオ全体のロスカットについて考えてみたい。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
日米連携があるとしたら・・・円安が変わるかも?

ドル円相場と日米10年金利差
スクリーンショット 2026-08-01 11.35.52


今週は中銀ウィークとして、FRB、ECB、日銀の政策金利会合が行われた。
結果は全ての中銀で事前予想通りの「据え置き」だった。
かといって「無風」の中銀ウィークだったとは言い切れない。

FRBの新議長ウォーシュ氏の発言は理解が難しいところも多いが、一番の根幹には前議長パウエル氏への否定や批判があるように思う。
特に新型コロナ禍を克服した22〜23年、インフレ率が上昇し始めたいたのにパウエル氏が一時的だとして金利を引き上げなかった。
これによりFRBは完全な後手後手に周り、一回50bpなどという急激な利上げに追い込まれた。
この時のFRB批判がウォーシュ氏の根っこにあるような気がする。

一応会見では6月のインフレ率が前月比で低下したデータもあり、表面的にはタカ派的な主張は避けたようだったが、発言のところどころに(長期インフレに対する甘さで)パウエル批判が感じられた。
一方発言後米10年利回りは4.7%に上昇し、ウォーシュ氏は市場金利の上昇が引き締め効果があると見ているのだろう。
もう一つのパウエル氏の置き土産「膨張したバランスシート」、ウォーシュ氏は縮小へと舵を切るだろうと見られている。
金利の引き上げは慎重に見ていくだろうが、量的な引き締めは段階的に実行するのではないかと思う。


こうした環境の変化の中で、日銀が為替介入を実行したようだ。
しかも、レートチェックを行うなど、米財務省もこの介入策に関わっているという。
日米協調介入は確認できていないが、「日米連携介入」とは言えそうだ。
これに呼応して企業物価が大きく上昇している日本で、日銀は景気見通しも引き上げている。
日銀は利上げトレンドを維持し、さらに半年1回のペースをもう少し早める可能性も出てきた。

極端な米ドル高、それによる引き締め効果や国際競争力の低下を気にしているベッセント財務長官もドル高の行き過ぎに懸念を持っているようだ。
これで、円安修正で物価高を抑制したい日・財務省と歩調を合わせることができたのだろう。

となると、投機筋がどう動くかが今後の焦点かもしれない。
下のチャートは投機筋の円ショートポジションだが、過去最大の円ショートが溜まっている。
日本の評論家も米ヘッジファンドも、全員が全員、円弱気だったが、こうした期待が円ショートポジションを膨らませたわけだ。
これが逆転するかどうか、次の焦点だ。

スクリーンショット 2026-08-01 11.59.42


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
投資家心理で市場は変動する(1)恐怖と強欲指数

スクリーンショット 2026-08-01 8.04.03


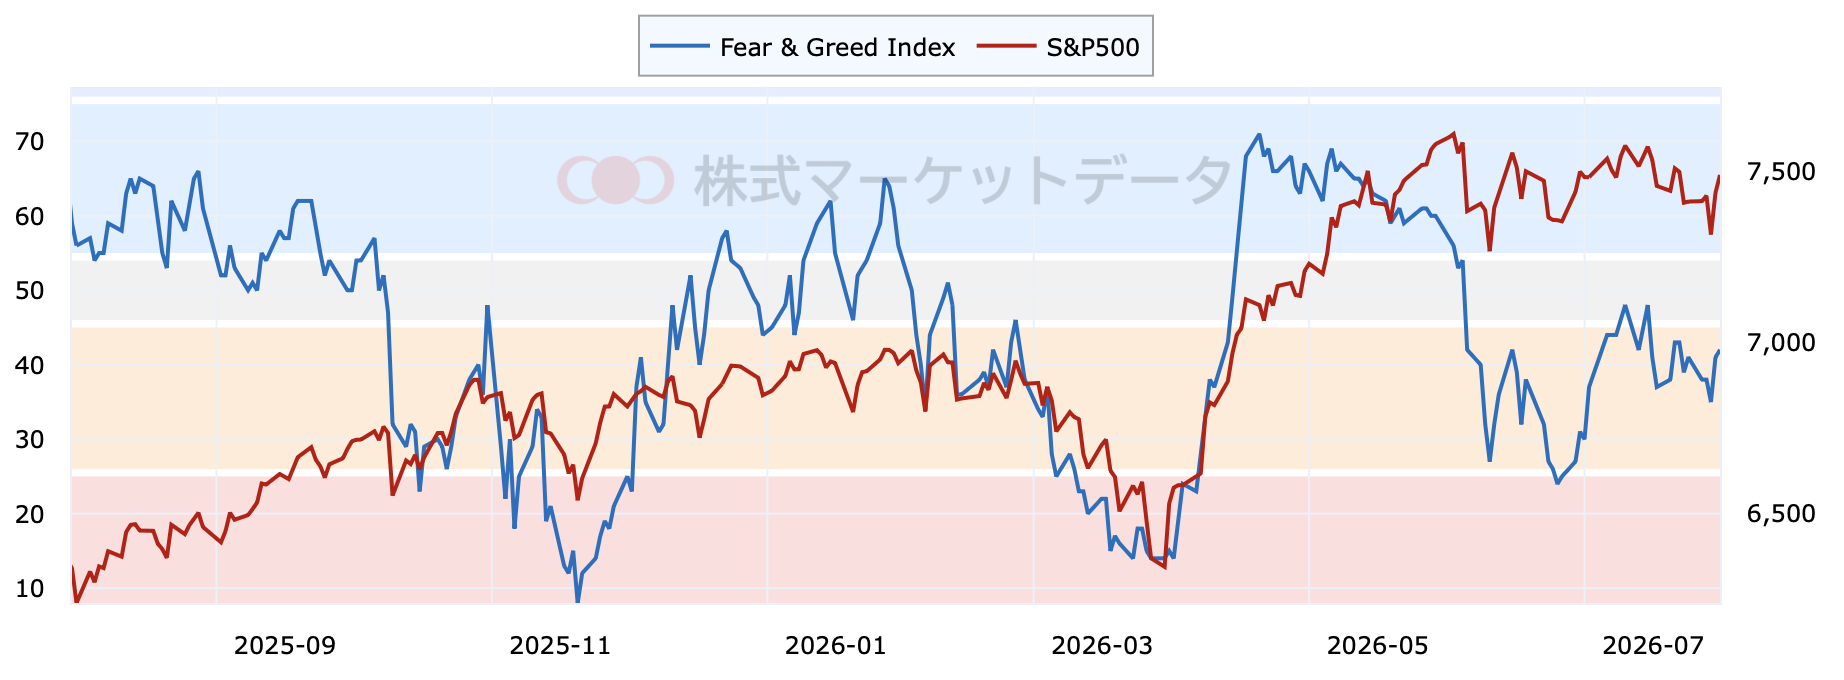
日本でも米国でも借金して株を買う投資家が増加し、市場全体が投機的になっている。
これは投資家がA Iの進展、AI相場に自信を持っている(強く賭けている)ことを意味する。
投機的な市場は投資家心理で大きく動く。
キオクシア株が下落すると一気に失望感が市場に蔓延し、ストップ高で反発すると全員が「AI相場が復活した」と強気が市場を一変する。

でも、借金して株を買う人が増えると、トレンドが逆転した時にデレバレッジ(予想以上の損失を被る可能性)が出てきてしまう。
投資家は投資家心理の変化をよく見ていく必要がある。

上のチャートは「恐怖と強欲指数」と呼ばれ、投資家心理状況を示すように工夫された指数だ。
これは株価モメンタム、高値更新数、騰落レシオ、プットコールレシオ、ボラティリティなどを合成して市場がどれだけ強欲(強気)になっているか、どれだけ恐怖(弱気)になっているかを示している。

レンジは・・・
76〜100%=極端な強欲、55〜75=強欲、46〜54=中立、26〜45=恐怖、0〜25=極端な恐怖
・・・と示す。

現在は42(7/31)で、位置としては「恐怖」にあたるが、ほぼ中立に近いところにある。
「市場には若干の警戒感が残っている」といった状況ではないかと思われる。
AI・半導体関連株のボラティティが急上昇し、恐怖なのか強欲なのかよくわからない状態だが、今後のこの指数の方向性は注目している。

でもちょっと気になるのが、この指数が周期性を持っているように見えることだ。
一旦「強欲」レンジまで上昇すると、必ず「極端な恐怖(25%以下)」まで下落していることだ。
しかも、半年程度の周期で動いている感じが認められる。
周期性からは今年の9〜10月にかけて「極端な恐怖」まで指数の低下が起こるかもしれない。

市場心理の大きな振れは周期的に起こる。
株価が大きく下落するかどうかはこれだけでは言えないが、投資家心理のアヤみたいなものはあるのかもしれない。

次は米機関投資家の心理状態だ。
次回に続く・・・


スクリーンショット 2026-07-26 15.01.32


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
データセンター巨額投資、ファイナンスに盲点(5)最近のニュースから

スクリーンショット 2026-05-04 13.30.36


最近のニュースはかなり複雑で理解が難しくなっている。

「アンソロピックの2Q設備投資が449億ドル(7兆円以上)と市場予想を上回り、2Qフリーキャッシュフローが58.6億ドルの赤字となった。急激に悪化している。」
・・・AI開発自体も競争激化、オープンAIだけでなく、安い中国系のAI開発とも競合する。競争激化で利益が圧迫されるってAI開発も特別じゃない。

「Googleがアンソロピックのデータセンター賃料(350億ドル)を保証し、実質的に支援している。」
・・・グーグルが賃料補償すると同時にグーグルの半導体を売ろうとしている?

「オハイオでSBG傘下のSBエナジーが建設している10ギガのデータセンター(5000億ドル規模)で、NVDAがオープンAIの賃借料2500億ドルを支払い保証した。これでSBGは資金調達を有利にできる。なお、SBGはこのデータセンターがNVDAの半導体3500億ドルを購入するとしている。」
・・・NVDAがオープンA Iのデータセンター賃料を補償し、3500億ドルもの半導体を売り付ける。
なんか、資金をぐるぐる回しして売上げアップを計っているとしか見えない。

「テスラも2Qのキャッシュフローが10.9億ドルの赤字に転落。2Qの営業利益も4億ドル弱でAIや自動運転への投資拡大が収益性を圧迫している。」
・・・スペースXを上場させたのはいいとしても、テスラとスペースXの相乗効果は見込めなさそう。
テスラも財務的に厳しくなるかもしれない。

「MSFTの2Q、営業キャッシュフロー554億ドル、設備投資410億ドル、フリーキャッシュフロー196億ドル」
「Metaの2Q、営業キャッシュフロー318億ドル、設備投資311億ドル、フリーキャッシュフロー7億ドル」

・・・マイクロソフトは設備投資が若干控えてフリーキャッシュを確保したが、メタは企業規模に対比して設備投資が過大なのだろう、フリーキャッシュフローが枯渇した。
株価もマイクロソフト+15%、メター7%と明暗を分けた。
巨額の設備投資を超えてフリーキャッシュフローを維持できるか、どれだけ借金に頼らないかが株価もチェックポイントになっている。


まだまだ決算が続いているわけだが、少なくとも言えるのは、巨額のデータセンター投資がハイテク企業の財務を圧迫していることだろう。
企業側もプライベートクレジットを利用して、本体のバランスシートから切り離して見た目を良くしたり、半導体企業NVDAが支払い保証をすることで融資をしやすくしている。
かなり、財務の行き詰まりがはっきりしてきた。

さらに一部で問題視しているのが、循環取引やベンダーファイナンス。
これらが問題なのは、一つのピースが崩れると、全体がガラガラを崩れかねないというリスクだ。
一つが起こると関連企業全体に波及することが問題だ。
よく見ていくしかない。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
ロスカット・ルールの使い方(1)基礎編

スクリーンショット 2026-07-29 8.21.29


キオクシアや半導体株の暴落を見ていると、ロスカットしておけばよかったと思っている人も多いかもしれない。
相場は自分の思うようには動かない、欲を出しすぎると損する、想定外に動いた時に大きな損をする、ロスカット・ルールを使っていればよかった、などなど、それぞれの人がそれぞれの感想を持っているだろう。
特定口座の投資、新NISA投資でもロスカットをうまく使う必要があるのかもしれない。

最初に言っておくと筆者はロスカットを使わない。
むかし、証券会社の自己勘定の運用部長をしていた時、上司の役員から「ロスカットをしろ!」と命令されたことあった。
でも断固として拒否した。
そしてその後相場が反転し、そのポジションは大きなリターンを生んだ。

理由は、この上司がガタガタ文句を言う時、相場はセリングクライマックスに近い下落相場の末期だという過去の経験則だった。
またガタガタ言ってきた、きっと相場は底値に達したのだろう、と思ったからだ。

退職投資家の現在、今でも「ロスカット・ルール」は使わない。
それは、あらゆる事を想定し投資採算を考えて買っているので、その採算自体が変わる時、想定していない下方修正などの時、株価がどうなっていようと即売る。
また株価が下落したけど想定した採算が変わっていない時、シンプルにさらに買い増しをするだけだ。
だから、一定のロスカット・ルールは必要ない。

でも多くの個人投資家にとっては、想定外の損失は避けたいところだ。
そのために一定の価格下落で自動的にロスカットするのは自分の資産を守る上では重要だ。

ロスカットには二つの考え方があると思う。

一つは価格変動でロスカットする。
例えば、買値から20%下落したら売る、買値の20%下に逆指値をしておく、などのやり方がある。
何%の範囲にするかは、その銘柄の動きは激しさによるだろう。
値動きの小さい株だったら10%のロスカットがほどよいのかもしれないし、動きは激しい銘柄なら30%のロスカットにしておく必要もあるかもしれない。
キオクシア株なんて1日に10%以上変動するので、10%のロスカットだったら毎日ロスカットしなければならなくなる。

もう一つは自分の予算で決める。
例えば100万円を投資している人で、10万円ぐらいは損しても大丈夫、給料で損失ほてんできると考えている人は10%のロスカットでちょうど良い。
30万円損しても大丈夫と思う人なら、30%のロスカット水準を使えばいい。
その人は損失への感覚が重要で、その感覚でロスカットを決める。

次回、さらに考えてみたい。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
超ハイボラ市場の恐怖(3)米国のマージンデット

米マージンデット残高
スクリーンショット 2026-07-19 20.52.00


米国一般家庭の借金が急膨張している。
米家計債務は26年6月に19.9兆ドル(3213兆円)と過去最高を記録した。
一方、貯蓄率は過去最低を更新し、26年4月現在、2.6%だった。
貯金を諦めた一般家庭は住宅ローン、自動車ローン、クレジットカードなどの借金を大幅に増やして個人消費を支えていることを意味している。

個人所得が26年4月で16.5兆ドル(2664兆円)と、20年5月から2000億ドルも減少しているのに、個人消費が堅調なのは家計が借金を増やしているためと米証券会社が分析している。
AIブームの中で株価が急上昇したため、個人投資家の含み益が大きく増加、この資産効果が米経済を支えているというわけだ。

これは株式市場の高いレバレッジだけでなく、米経済自体が相当な高レバレッジであることを示しているのだろう。
経済全体が高レバレッジになれば、同じ心理状態にある個人投資家も高レバレッジになるのは当然かもしれない、同じ個人が株式投資をして日々の消費もしているわけだから・・。
これが「超ハイボラ市場」を作る。


株式市場では個人の債務に当たるのが「マージンデット」、日本の信用残に当たるものだ。
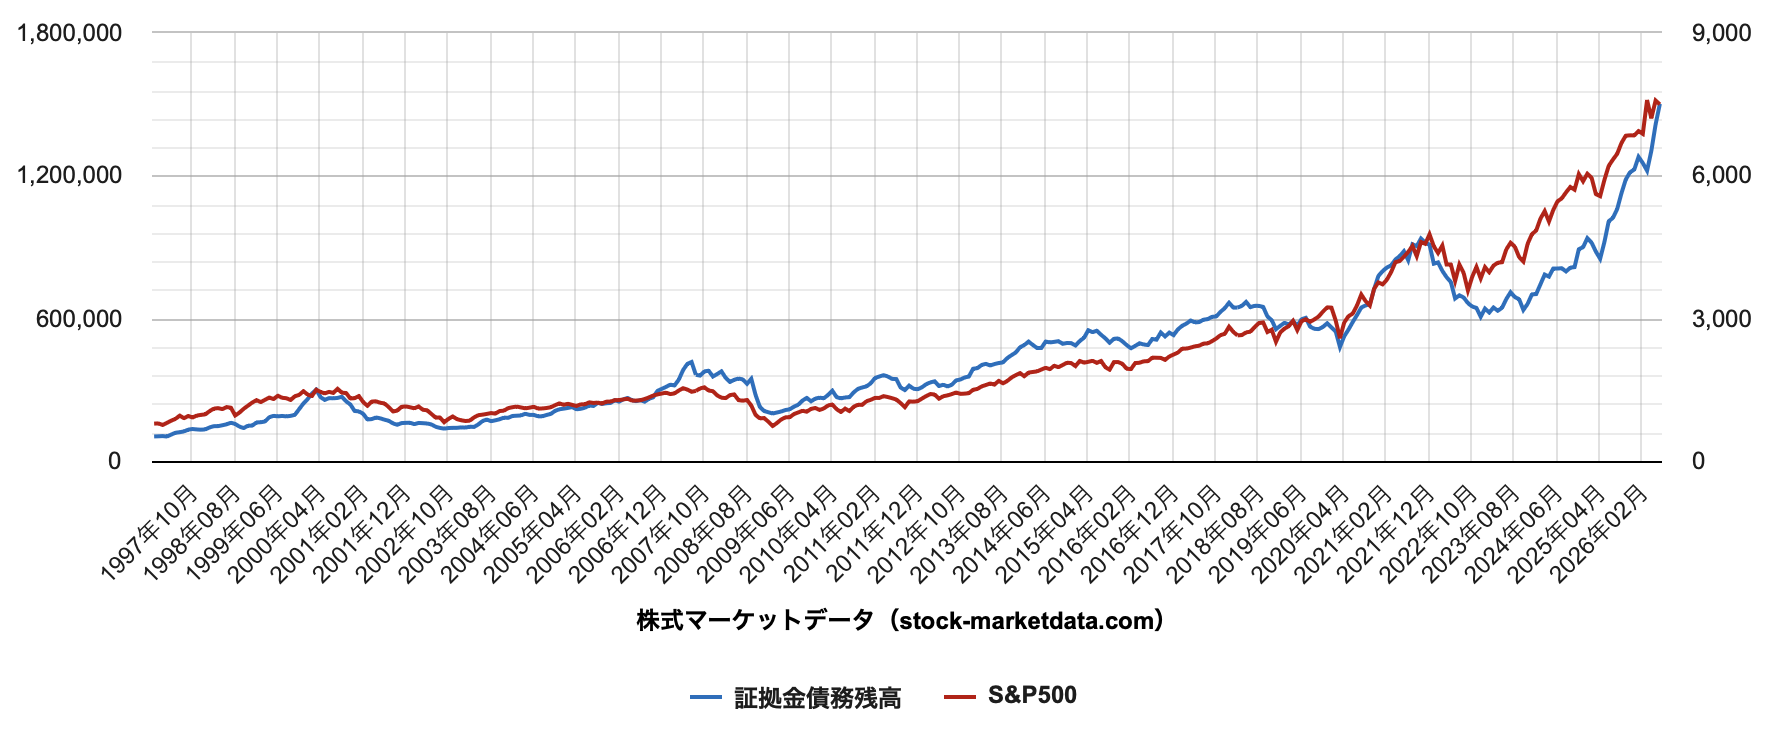
米マージンデットの残高とS&P500を比較したのが、上のチャート。
マージンデットの残高は6月末で1兆5020億ドル(240兆円)、上の青いラインだが、赤いラインのS&P500をぶち抜く急増を見せている。

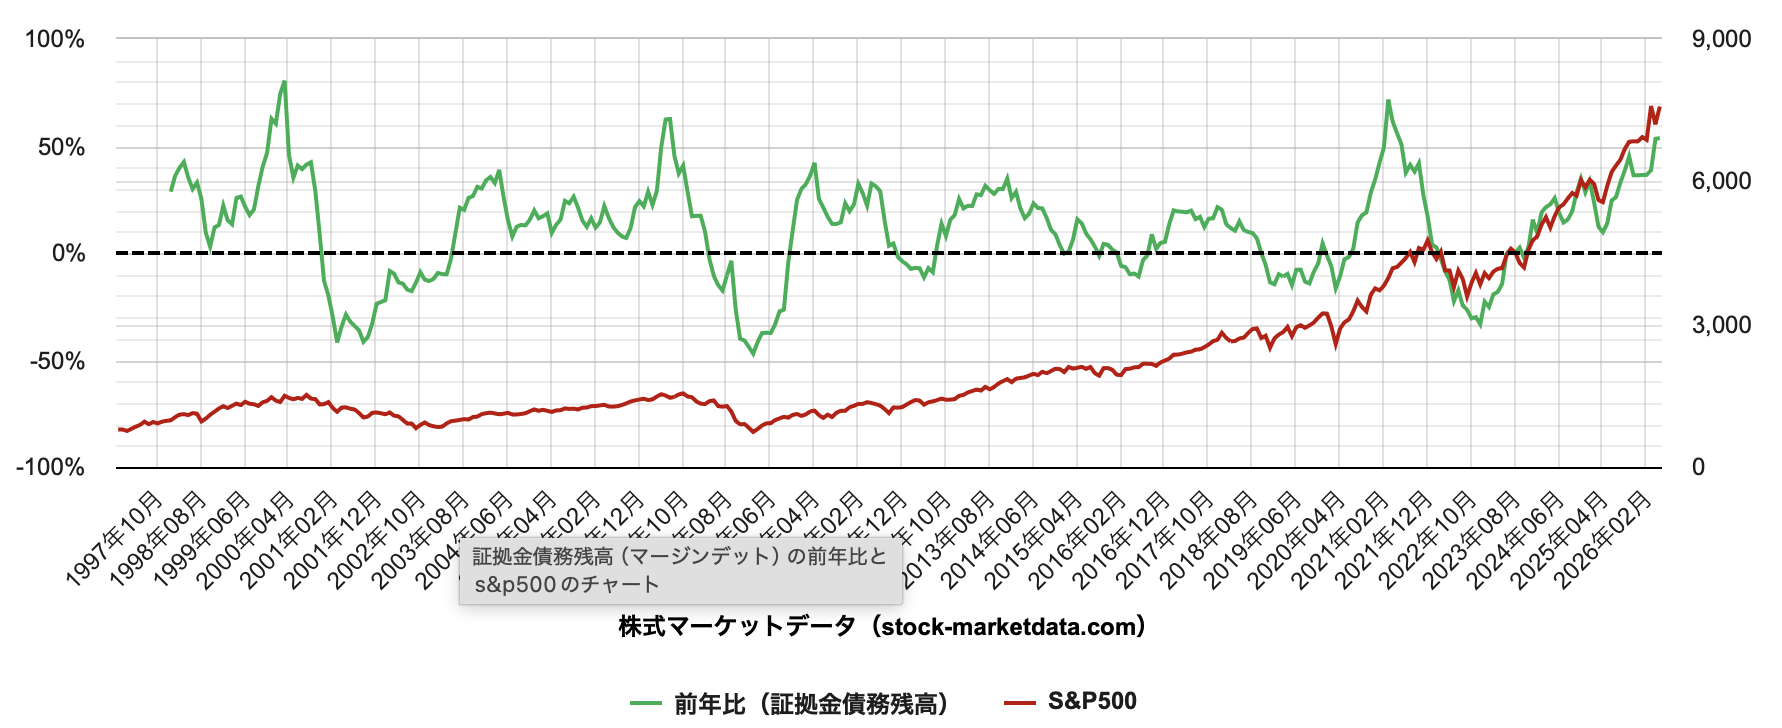
マージンデット前年比
スクリーンショット 2026-07-05 11.54.43


上のチャートはマージンデットの前年比だが、前年比では+53%と急増。
伸び率で見ると+50%を超えた局面は、過去1988年、2007年、2021年の3回しかない。
今回5月+53%、6月+49%の高い伸び率は4回目の歴史的な急増局面だと言える。
これを持ってピークというわけではないが、個人投資家の熱狂は歴史的なレベルに達している。

いずれにしても「米家計の高レバレッジ」と「個人投資家の高レバレッジ」は、逆風が起こると経済を相当混乱させる要素だ。
過大なレバレッジ、それ自体が株価を下落させるわけではないが、何かショックが起こった場合意外な波及効果が生じる。
レバレッジが逆転しるのは予想していない金利の上昇がキッカケになる場合が多い。
7月のFO MCで利上げするような場合は気を付ける必要がありそうだ。

強気相場は楽観の中で成熟し、陶酔感の中で消えていく・・・テンプルトンの名言だが・・・今は楽観の中で成熟している段階なのか? あるいは陶酔感が始まっているのか? どっちだろう?


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
証券セールスとファンドマネージャーの会話(51)逆・高市トレード

スクリーンショット 2026-07-25 10.42.17


証券セールス(以下、S): 高市さんは皇室典範の改正法案で麻生のワナにハマってしまったようだ。女性首相なのに男系男子のこだわり女性女系天皇を否定するってなんでだろう??? それでなくでも日本は女性差別の国としてみられている。一段とジェンダー平等ランキングが下落するな。

ファンドマネージャー(以下、F): 高市さんは皇室典範改正では国民の神経を逆撫でにした。これで内閣支持率が急低下するのは当然、各社の調査でも50%を割り込んだ。 もうどうもならん。内閣支持率はこれからも下がり続ける。皇室典範を見直さない限り。

S: 高市さんの支持率急低下で政治に何が起こるのだろう?

F: 政治は危機的な状況。 富士山噴火や首都直下地震という最大の災害懸念に対して副首都を準備する需要性(BCP=ビジネス・コンティヌイティ・プラン)はみんな理解している。でもそれが大阪副都心につながるとしたら強烈なアレルギーになる。
BCPならば東京から近く(1時間以内)で地価が安く副首都建設のコストが低い場所が条件になる。群馬でも山梨でも栃木でも茨城でもいい。既存施設を使うならばつくば学園都市に作るのが一番いい。BCPの条件も考えずに国民を騙して法案を通した。暗に維新の大阪副都心を匂わせる、これじゃ国民は高市さんから一段と離れる。

S: そうなると株式市場は「反高市」トレードになるのかな?

F: まずは逆・高市トレードが起こるかもしれない。1月総選挙後、高市トレードで日経平均が急伸し、半導体・防衛・原発など関連株価が急上昇した。この期待が裏切られ逆転してしまう可能性がある。日経平均には売り圧力がかかるかもしれない。

S: 政治の混乱は相場にマイナスだろうね。2.9%まで下落した10年国債利回りが一段と下落したり、163円/ドルまで売られた日本円が一段を売られるかもね。これに日経平均の下落が起こると、「完全な日本売り」となってしまう。そうなると外国人の動きがちょっと気になるな。

F: そこまでは行かないと思うけど・・・? 長短金利差から見れば長期国債は売られすぎだし、為替も円安期待を強すぎる。こうした全員が全員同じ方向を向く時、えてして相場は意外性のある方向に進む。もし、日銀植田氏、財務省片山氏、内閣が本気で「円防衛策」を決めれば、市場のびっくり逆転があるかも?

S: 本間宗久だね。皆が皆弱気ならば阿呆になって買うべし。

F: 最近気になるのは、半導体企業が長期契約を結ぶニュースが多いこと。確かメモリー不足は2030年まで続くと予測されている。その予測を信じて長期に安定的にメモリーを調達したい企業が多い。でも、これらの長期契約は数量を契約しているだけで、価格は出荷時の時価になる。2Qで半導体企業が爆発的な利益を上げたのは、数量の拡大ではなく価格の上昇。半導体需給が周期的に変化するので長期契約でも価格が下がる可能性はある。かもしれない。そうなれば儲かるとは限らない。

S: ニュースを鵜呑みにするのではなく、自分なりに判断すること大切だな。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
訪日客数はマイナスだが、ホテルは好調!!!

スクリーンショット 2026-07-17 19.56.20


6月の訪日客数が公表されたが、マスコミによっては今だに中国人客の減少が大きく、観光業界は大変厳しいと報道しているところもある。
一部はあるかもしれないが、全体として全く事実に反していることを報道している。

6月は314万人で前年同月337万人から6.8%減少した。
内訳は中国人−57%で34万人だが、韓国人78万人+7.8%、台湾67万人+14%、香港21万人+28%、米国32万人+2%・・・・
中国人と共に減少してきた香港からの客数が大きくプラ転した!
6月という旅行の少ない時期だが、中身はかなり良いと言える。
また、支出金額では2兆5059億円で前年比で+0.2%、若干のプラスとなっている。
支出の多い国は米国と台湾、中国が続き、韓国という順だ。


この数字とホテルの稼働率、客室収入と比べてみたい。

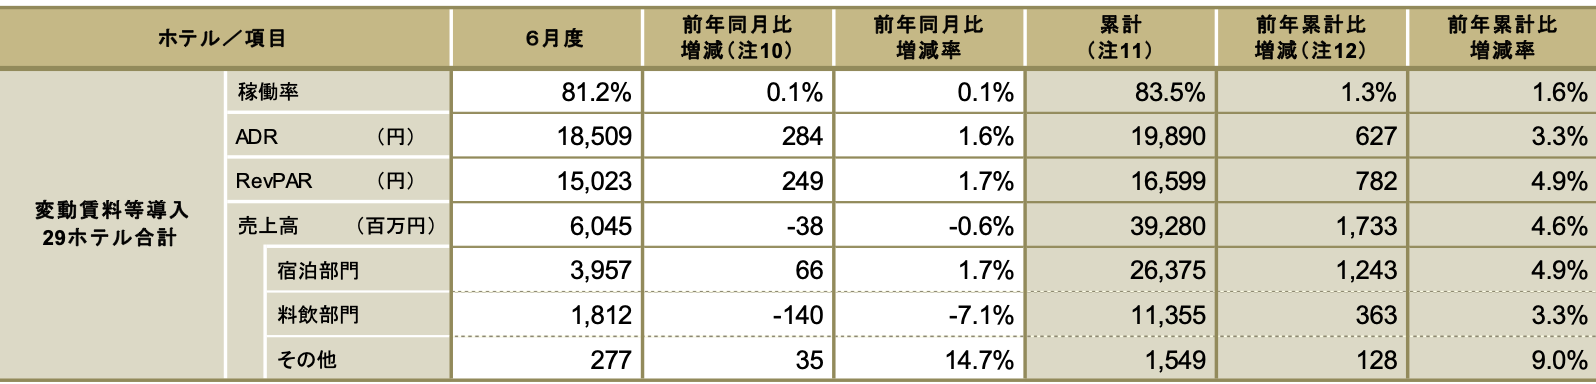
下の表はジャパンホテルリート、最大のホテル専業リートの月次開示(6月分)だ。
スクリーンショット 2026-07-24 15.38.25


6月の客室稼働率は81%で前年比若干のプラスだが、ADR(平均客室レート)は18509円と前年比+1.6%と客室単価が前年を上回っている。
さらにRevPAR(客室単価✖️稼働率)は粗利みたいなものだが、前年比+1.7%と上昇している。
これだけでもホテルにとっては強い数字だが、売上の中でその他(物品販売やレストラン収益など)が+14.7%と伸びている。

おそらく、米国や欧州、香港や台湾、シンガポールなどの豊かな訪日客が、ソコソコ高い良い部屋に泊まり、レストランなどの食事でもお金を使っているのだろう。
団体で来て、中国系の違法タクシーで移動し、中国系の民泊・安ホテルを占領する中国人がいなくなったのがこうした傾向の背景にあるだろう。
現在訪日する中国客は個人旅行が主体で、日本の観光業界にも上客なのだろう。

これは一時的な現象ではない。
下の表は5月のジャパンホテルリートの数字だが、稼働率もADRもRevPARも前年比でしっかりと伸びていた。
前年比マイナスのインバウンド数を表面的に見ていても実態がつかめていない。
着実に中国・習近平の日本締め付けの影響が薄まっている。

スクリーンショット 2026-07-17 20.05.31


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
キオクシアから考える信用取引(2)市場全体への影響

東証のネット信用残
スクリーンショット 2026-07-24 9.25.07


キオクシア株の1兆円近い信用残、これで市場全体でも7兆円のレベルに達した。
このキオクシアの信用残が市場全体の1割程度に達し、市場信用残を大きく押し上げた。
キオクシア信用残の整理が進めば市場全体も底入れる、あるいは、信用残以上の要因が出て底入れになるのだろうか?

基本的なことから考えてみよう。

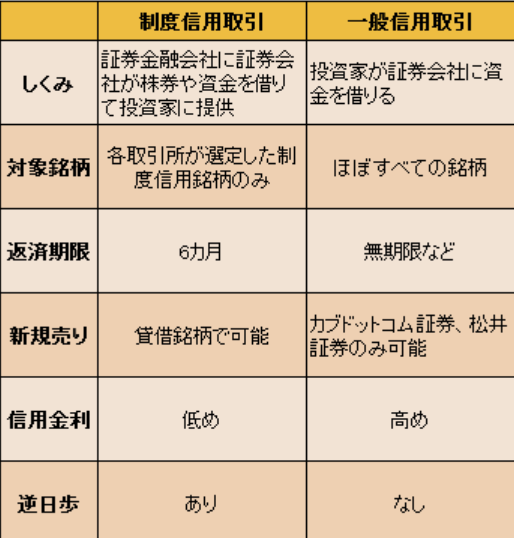
まずは、信用取引(制度信用)は「6ヶ月後」までに反対売買する必要があることだ。
委託保証金を払って信用取引で買い建てをする、通常30%を預け入れることになるので株価が30%未満の下落ならばそのままポジションを継続できる。
6ヶ月以内に株価が上昇して利食いできれば、投資家はハッピー。
株価がどうなるにしても6ヶ月期限があり、これが「期日」と呼ばれ反対売買をしなければならない。

次に株価が委託保証金率を越えて下落した場合に「追証」を差し入れる必要があることだ。
保証金は株価下落に備えたバッファーで株価が30%以上下落した時点で保証金がなくなる、そのため売却するか、追加の保証金(追証)を差し入れるか、の二択になる。
市場では追証が発生すると、一部の投資家は投げてくると考え株価下落に拍車がかかる。
投資家は追加で20%を差し入れれば、50%までの株価下落ではポジションを維持できるというわけ。


市場全体で信用残は6月末7兆円まで膨張した。
この7兆円の信用取引の買いは6ヶ月後までに反対売買される、つまり将来の7兆円の売りが出ると警戒される。
もちろん、株価が上昇していけば利食いになるので、その後の6ヶ月の株価の動きが決める。

問題は次の買い残評価損益、買い建て残高の評価損益だ。
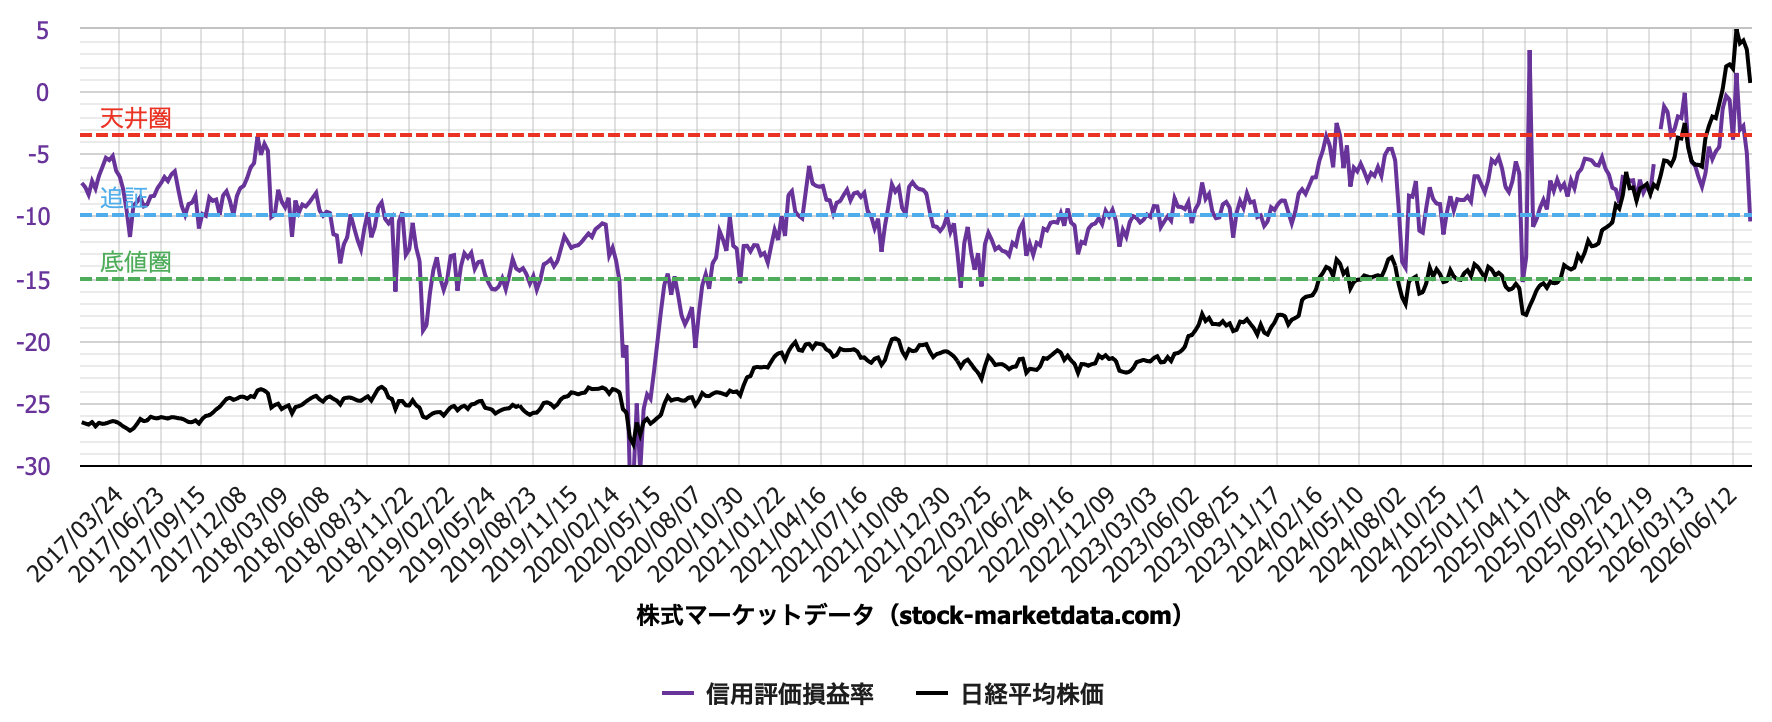
6月の株価上昇で信用ポジション(6/19)は+1.47%の黒字になっていた。
評価益になれば信用投資家が利食ってしまうので、評価損益は通常マイナスの値を取る。
それが異例とも言える「評価益」の状態になった、これはキオクシアの急騰によるものだっただろう。
しかし、一転、7/17には−10.45%と急速に悪化した。

下のチャート、紫ラインが評価損益率を占めている。
東証の信用買残評価損益率
スクリーンショット 2026-07-24 9.15.49


これはキオクシア株などの半導体株の急落が影響したものだが、信用残7兆円の10%、7000億円の損失が発生していることになる。
つまり、時価の下落で信用残は7000億円程度減ったことになるが、実際は7兆円から6兆7000億円に3000億円減少しか減少していない。
これは株価の下落による分−7000億円、新規信用買い建て+4000億円で、全体が3000億円の減少だったといえる。

つまり、半導体急落に直面した投資家は、キオクシア株を中心に4000億円の追加投資(押し目買い)を行なった。
その結果、信用取引で7000億円の評価損を被ったということになる。
現物売買でも同様の押し目買いをしていたとすると、損失はもっと大きくなる。

その前の6月の急騰で儲かった分が相当あるので、7000億円程度の評価損は大したことないのかもしれない。
でも、これからの一段の株価下落でも信用投資家は押し目買いを続けるのだろうか?
それは結構なイバラの道なのかもしれない。
相場格言に「落ちてくるナイフは掴むな」というのがある。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
キオクシアから考える信用取引(1)基礎編

スクリーンショット 2026-07-22 14.21.53


キオクシア株は高値11万円まで上昇したが、売買単位が100株なので最低でも1000万円以上の資金が必要な超高額株だった。
最近では半値になったが、それでも500〜600万円が最低の投資資金と高額なことには変わりない。
なので、富裕層を除く個人投資家には手が届かない株だった。
そのため、信用買い残も他の株に比べて非常に多い。
多くの投資家が信用買いするキオクシア株で信用取引の基礎を考えてみたい。

高額な予算がない個人投資家でも信用取引を使えばキオクシア株を買える。
信用取引では証拠金を預け入れ、その数倍の金額を取引できる仕組みになっている。
証拠金比率は状況次第で変わるが、普通ならば取引金額の30%程度の証拠金を入れる。
キオクシア株を600万円で買おうとしたら、180万円を証拠金として預ければいい。

というわけで①ポイントは「信用取引は小さい資金で大きな投資」ができることだ。
キオクシアのような値がさ株の売買を小さな資金でも可能にする便利な信用取引だ。


キオクシア株は毎日のように10%上昇したり10%下落したりする。
非常にボラタイルな株なので、キオクシア株を保有する投資家は一瞬も気を抜けない。
こうした株を現物で保有する場合と信用で保有する場合、大きな違いが生じる。
信用取引ならレバレッジ(テコの効果)があるので一瞬で利食いができる。
現物株では儲けが出ない場面でも、信用買いならば儲けを出せる。
なので一瞬で利食い、ポジション益を確定できる。

これが②のポイントで「信用取引のレバレッジ効果」だ。
もちろん、リスクが高いだけに損することも多くなるが、短期売買するには現物株で勝負するよりは信用買いで勝負する方が手っ取り早く、利食えるチャンスも多くなるのは間違いない。


長期でキオクシア株を保有している投資家の中には、安い買コストを維持したい人もいる。
例えば株価2万円の時に100株を長期投資で買った投資家を想定してみる。
この投資家はいつでも大きな含み益を手にしている、そして含み益ならば課税はされない。
しかし一旦売却して実現益を手にすると譲渡課税として20%の税金を払わなければならない。
100株を10万円で売った場合、譲渡益は800万円に上る、20%課税で160万円税金をはらう必要がある。

こうした課税を避けるためには現物のキオクシア株を保有し続け、売りたい時は信用取引を使う。
それでも株価が跳ね上がり10万円になった時に100株を信用売りして8万円で買い戻すと、200万円の利益で、これに対する20%課税で40万円を払えばいいだけだ。
保有現物を全額売れば税金200万円、10万円で信用売りして8万円で買い戻すと40万円の税金で済むことになる。

長期保有株の一時的な下落リスクをヘッジすることができる、これが③のポイントで「信用取引で一時的にヘッジする」ことだ。
キオクシア株の場合、この三つの効果で信用残が爆発的に増加したと言える。

キオクシア株が市場全体の信用残の増加を牽引したが、それでも信用残は市場に大きな影響を与える。
東証では信用買い残が7兆円まで増加し、これが市場にどう影響するか、信用取引の基礎を改めて考えてみたい。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
データセンター巨額投資、ファイナンスに盲点(4)カーライルとアポロ

カーライル・セキュアード・レンディングの1年チャート
スクリーンショット 2026-07-20 8.33.45


データーセンター投資と、ハイパースケーラーの借金と、プライベートクレジット業界はお金でつながっている。
データセンターが過大投資なのかどうかは不明だが、ハイパースケーラーの豊富なキャッシュフローを超える投資が続けられている。
そのため、ハイパースケーラーが巨額の借金をしてデータセンターを建設を急ぐ、その莫大な設備需要を生み出し、メモリーなどの価格高騰を招く、メモリー各社の業績を急増させる、という構図が明らかになっている。
投資するハイパースケーラーも大きなリスクを取ってAI時代の覇権を狙っている。
と同時に、資金を融資や出資するプライベート。クレジット各社も大きなリスクを取っている。


プライベートクレジットの元々のビジナスは、通常銀行が相手にしないような中小企業やスタートアップなどリスクの高い企業への融資をすることだった。
リスクの高い企業を融資対象にしているので、最近では貸出先の業績に対して疑問符が付いて株価も長期下落傾向にある。
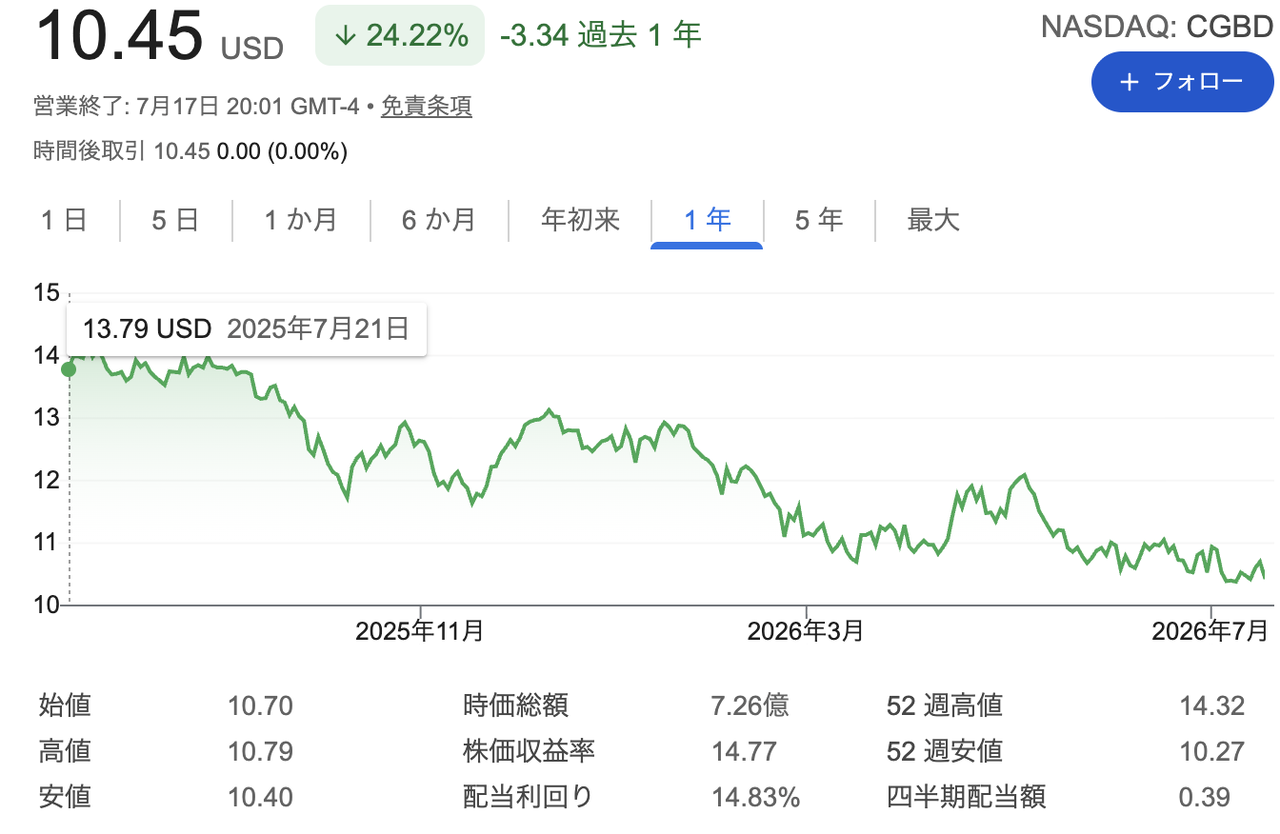
上のチャートはカーライル・セキュアード・レンディングの株価だが、ここ1年で24.2%、年初来でも16.8%下落している。

業界全体で融資額が伸び悩み、4−6月期の直接融資が前期比55%も減少した335億ドルと23年以降の最低額となった。
融資件数も217件から154件に減少、その一方、新規企業のデフォルト率(倒産率)は2.3%と高水準にある。
これらのファンドは解約の停止がちょっと前にニュースになったが、解約額86億ドル、145億ドルの払い戻しが見送られたという。
経営環境は芳しいとはいえない。

しかし、データセンター向けのビジネスがプライベートクレジット会社を潤している。

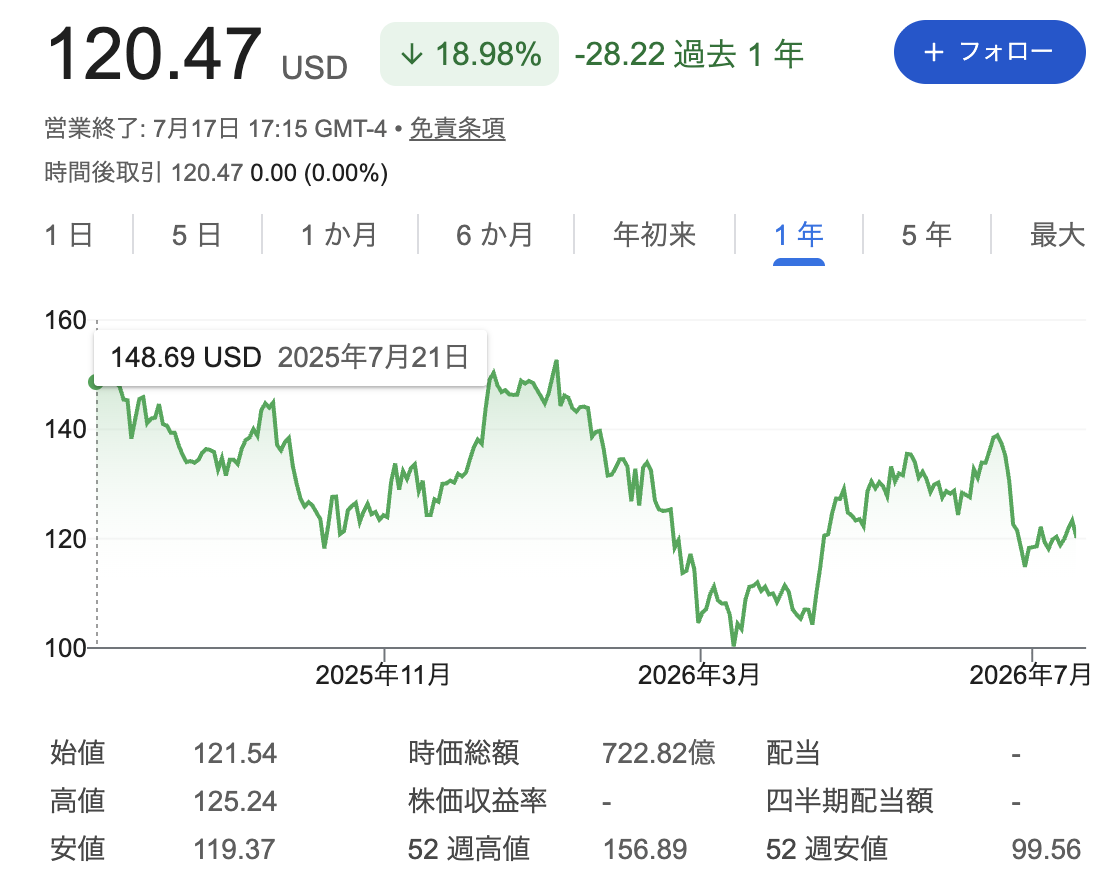
アポロ・グローバル・マネージメントの1年チャート。
スクリーンショット 2026-07-20 8.28.45


中小企業向けのプライベートクレジットが苦況にあるが、データセンターへの融資・投資案件は好調に推移しているようだ。
アポロ・グローバルやブラックストーンなどがプライベートクレジット分野で伸ばしている。

アポロはブラックストーンと組んでアンソロピック向けに350億ドル(5.6兆円)の融資スキームを組成し、データセンター向けに電力会社やインフレ企業に15〜20年の超長期プレイベートクレジットを提供している。
ハイパースケーラーに対してもSPC向けの融資や出資をしているが、詳細は非開示でよくわからない。

プライベートクレジット各社は、ファンドの解約を制限したり償還を伸ばしたりしている。
これでファンド中身への不安感が増幅し株価は下落トレンドを辿っている。
しかし、まだまだ、決定的なニュースは見られない。

ハイパースケーラーの巨額データセンター投資、これがキャッシュフローを生み出してプライベートクレジット各社の収益に貢献するようになれば、中小企業向けのプライベートクレジットの不安感を払拭できるのかもしれない。
逆にデータセンター向けビジネスが想定した収益を生まないとしたら一段と厳しくなる。
過剰な投資が過剰な融資を生み出しているとしたら、将来に問題を残すのかもしれない。

重要なのは半導体企業の業績だけを見ることではなく、投資するGAFAM企業やオラクルの設備投資とキャッシュフローのバランス、社債市場やプライベートクレジットの経営状態などなど、広い視点で見ていくことだろう。
これらは今後起こるかもしれない問題だから。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
出口が見えないイラン戦争(1)投資家が見ておくべきリスク

原油先物価格チャート
スクリーンショット 2026-07-21 12.57.47


イラン戦争が混迷化、停戦交渉も頓挫し、再び殴り合いだが、投資家はこのリスクをどう考えておくべきなのだろう?
4〜5月ごろはトランプが短期収束に向けて動いたはずだった。
詰めていない口約束みたいな停戦メモランダムが暗礁に乗り上げるのは時間の問題だったが、一段と混迷を深めている。

最大の問題はイランが強力な交渉カードを持ってしまったことだ。

その一つはもちろん「ホルムズ海峡閉鎖」カードだ。

ホルムズ海峡の閉鎖は米軍艦と交戦状態になり、イランにとってもリスクがあると考えられてきたが、事実は全く違った。
機雷を敷設しているかどうか、海峡を軍艦が取り巻いているか、こんな事は全く関係なかった。
イラン革命防衛隊が「ホルムズ海峡を閉鎖する、通過しようとしたタンカーは攻撃する」と発言するだけでよかった。
そして、強行突破しようとした船だけに砲弾を浴びせればいいだけ、それで多くのタンカーや船がリスクを感じてペルシャ湾を出ようとしない。
これをイラン、革命防衛隊が理解してしまった。

もう一つは「核施設、濃縮ウランの貯蔵」カードだ。
トランプとの交渉で「濃縮ウランをちょっとだけ減らす」「核施設を廃棄する」と上っ面で言えば、トランプが「TACO」を発動して譲歩してくることがわかった。

イランはホルムズ海峡で世界経済を人質に取り、濃縮ウランや核施設で米国の譲歩を引き出す。
まさに交渉カードの「ムチ=ホルムズ海峡」と「アメ=濃縮ウラン」だ。
一方、米国トランプのカードといえば「イラン全土を破壊する、イラン人全員を殺す」という出来もしない脅し文句だけで、イランには全く通用していない。
これじゃ、トランプは後手後手に回るしかない。


同床異夢の覚書停戦が崩れ、お互いにパンチを繰り出しているところだが、決定的なものは何もない。
となるとイラン戦争が長期化するのは避けられないだろう。
最終的には決着を付ける全面戦争が必要なのかもしれないが、なかなかそこまで決断できないと思う。
米国もミサイルなどの武器の不足が深刻化しているし、そもそもイランは米国と全面対決する能力もなく意志もないだろう。
これは時間がかかることになりそう。


その場合、原油価格はどうなるのだろうか?

中間選挙前の現在、トランプがイランへの総攻撃を決断できるとは思えない。
イラン総攻撃にはミサイルで軍事施設を徹底的に破壊し、その後地上部隊を派遣して地上戦で革命防衛隊を全滅させるしかない。
そこまでできないし、このタイミングでは許されないだろう。
決定的な戦争に入れず、小競り合いが続く、だとしたら、原油価格への影響も限定的だと思う。

上のチャートは長期の原油価格だが、長期レンジは三つに分かれている。
①低原油価格レンジ: 50〜70ドル、低インフレ期やOPEGが不一致の時に作るレンジ。
②標準的な原油レンジ: 70〜90ドル、世界経済が好調で、平均的インフレの時期。
③高原油価格レンジ: 90ドル以上、中東での戦争や産油国の原油高政策。

過去のチャートからは現在、イラン戦争の緊張感が残っているが、一時のハイテンション時期③に比べ、やや緊張低下した②のレンジにあるだろう。
最大の懸念は、このレンジを超えて100ドル以上に上昇する事だが・・・
今はちょっと考えにくいと思う。

でも時間というリスクが残っている・・・次回に


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
今の40歳代はすごい!!!

1E697856-A7F0-482F-B26C-BD6159C192EB


百数十キロの巨体が全力でぶつかり合う大相撲。
その過酷な肉体スポーツで、40歳を超える「玉鷲」が今でも現役バリバリで活躍している。
こんな高齢力士、見たこともなかった、ほとんどの力士は30〜35歳で引退する。
玉鷲関は偉大な横綱白鵬と同じ年生まれで、現在41歳。
その白鵬が引退したのは2021年、5年も前で、その後も玉鷲は相撲を取り続けている。
大相撲の歴史を変える「玉鷲」
おそらく、今後も40代の力士が登場して活くるのだろう。


熱戦を繰り広げるワールドカップ2026。
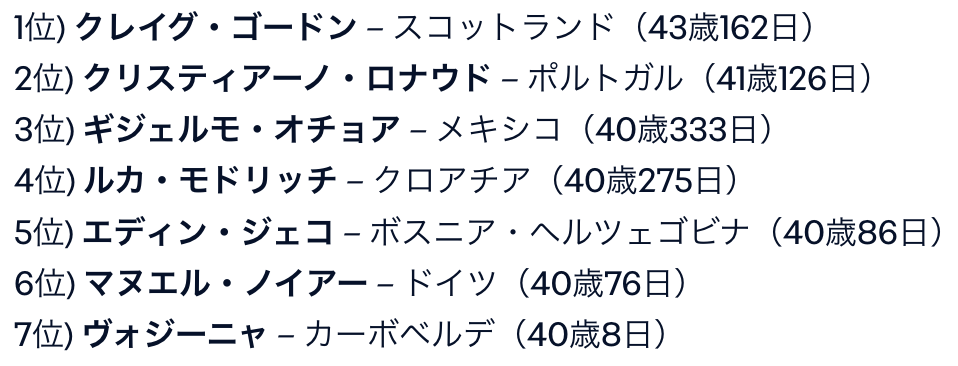
その高齢プレーヤーランキング
スクリーンショット 2026-07-19 9.56.49


40歳以上の選手が7人もいた。
日本にも長友選手がいるが、彼はまだ30歳台。
ポルトガルのロナウド選手がゴールを決め、クロアチアのモルドリッチ選手もバリバリのトッププレーヤーとしてチームをリード活躍した。
カーボベルデのゴールキーパー・ヴォジーニャ選手は初出場でも大活躍だった。
そのほかもメキシコのオチョア選手、ドイツの守護神ノイヤー選手、多くの40代が大会を盛り上げた。

MBLでもレブロン・ジェームズ選手が君臨しているし、F1のアロンソ選手はなんと44歳だ。
日本でもスキージャンプのレジェンドと呼ばれる葛西選手は54歳でも現役でW杯に出ている。
日本のサッカーではレジェンド・三浦和選手も現役を続けている。

一体、どうなっているのだろう?

40歳といえば、「四十にして惑わず」人生の経験を蓄積し「不惑」となる年だった。
15にして学を志す、30にして立つ、40にして惑わず、50にして天命を知る、60にして耳順がう・・・
40にして惑わずではなく、40にして「立ち続ける」じゃないかと思う。

肉体的には30歳代から年を取らなくなっているような気がする。
頭脳は昔から年を取らない、70歳でも80歳でも頭脳明晰な人は多くいる。
しかし、人間、肉体的には限界があるはずで、一般人は60歳を過ぎるとガックリくる。
その限界を突破するトップアスリートたちなのだろう。

長年の科学的なトレーニング、肉体を維持する栄養学なども大きな影響があるのだろうが、最後は人間の強い意志、トップであり続ける強い意志なのだろう。
肉体の進化は、精神の進化なのかもしれないと感じる、それにしてもレジェンドたちの凄まじいプレーだ。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   

データセンター巨額投資、ファイナンスに盲点(3)プライベートクレジット

スクリーンショット 2026-07-18 15.53.42


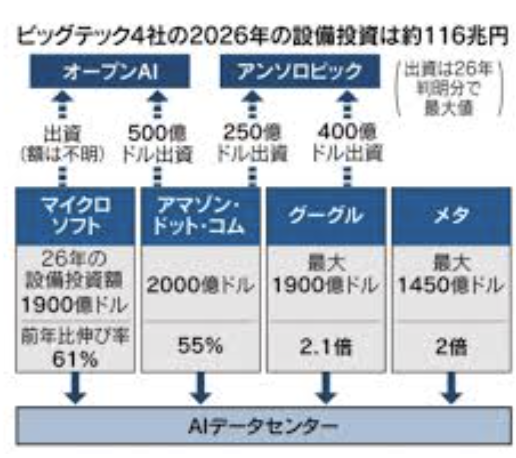
ハイパースケーラーの設備投資が26年で110兆円を超える規模に達すると同時に、この巨額投資のファイナンスが注目されてきた。
いかに巨額のキャッシュフローがあるMAG7といえども、この設備投資をキャッシュフローで賄いきれない、借金をするしかないからだ。

当ブログでも5月11日と6月4日にソフトバンクGやMeta、Googleの資金調達について考えてみた。
最近の報道では、超長期の社債やジャンク債での資金調達だけでなく、プライベートクレジットからの融資・出資を受けてデータセンターを建設しているという。

その最大の目的は、ハイパースケーラーの本体のバランスシートを使うことなく、簿外で資金調達し本体から投資リスクを切り離すことだ。
アポロやブラックロックなどのプライベートクレジット会社から出資を受けてSPC(特別目的会社)を設立、そのSPCがデータセンターを建設し、そこから生じるキャッシュフローで返済していくというスキームだ。
これならば、本体のバランスシートを使わずに巨額のデータセンター投資を実行できる。

逆に投資家は気をつけなければならない。
決算で公表される財務データの中で開示されるどうかはわからない。
どのような財務リスクがあるのか、データセンターが過剰になり稼働率が下がった場合に返済はどうなるのか、SPCの損益がどのように本体の財務に影響してくるのか、などなどわからない事だらけだ。

今回の決算(4−6月期)でどこまで開示されるかわからないものの、決算の財務データ、SPCやプロジェクトファイナンスなどを注目したい。

GoogleやAmazonなど巨額のキャッシュフローを持つ企業はこうした財務リスクは相対的に小さいかもしれない。
しかし、フリーキャッシュフロー(営業キャッシュフローー設備投資)が赤字化しそうな会社は特に注目していく必要がある。

キャッシュフローが相対的に小さく、プロジェクトファイナンスやプライベートクレジット最大限に活用し資金調達しているOracle、相当な額の超長期社債で資金調達したMetaなどはよく見ていきたい。
いずれにしても、簿外の債務スキームを使うケースが増えると、バランスシートだけ見ていてもその健全性がよくわからない状態になってしまう。
これがまた投資家の不安の要因にもなる。

国際決済銀行(BIS)は6月28日に公表した年次報告書で「AIバブルの崩壊、インフレ、財政的ストレスなどが、現時点で最も憂慮すべき脅威だ」と警告した。
投資家サイドの不安を打ち消すような開示を期待したい。

注)
キオクシアの株価急落が話題になっているが、これは過剰な期待と韓国のレバETFの人気で上昇したサムスンやSYハイ二クスと同じで需給の問題だ。
より重要なのは、業績の元になっているメモリー半導体の価格上昇、その元にある急激な需要の増加、その元にあるデータセンターへの巨額投資、これがどうなるか?だ。

当ブログではデータセンター巨額投資が、そのファイナンスが良好なのか、キャッシュフローに比べて過大なのではないか、将来もこの巨額投資を続けられるのか、という3点で素人ながら独自の視点で考えてきた。
株式需給のよる株価下落とは、一線を画した思考が重要だと考えている。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
GPIFの運用、アベノミクスは終わった

GPIF


片山財務相が最近になって「年金基金による日本金融資産への投資拡大を後押しする」方針を挙げた。
主な年金運用機関は、厚生年金=GPIF、公務員年金=国共済、地方公務員=地共蓮、企業年金=企業年金連合会だが、最大の厚生年金の管轄は厚生労働省であって、財務省ではない。
それじゃ、なんで片山氏が勝手にGPIFの運用に介入できるのだろうか?

むかしむかしの厚生省には運用能力がなく、厚生年金は大蔵省の年金福祉事業団(年福、ねんぷく)が運用指図を行なっていた。
その後、厚労省がGPIFという独立行政法人を設立し、厚生年金の運用はGPIFに一元化された。
こうした経緯が影響しているかはわからないが、今でも財務省がGPIFに口を出す。

本来は運用に関する決定はGPIFが独立して行う、政治介入を阻止する体制ができている。
しかし、GPIFの上位役員は厚生官僚であつ場合が多く、政治家に弱い。
さらに政治家もアベノミクスにしてもサナエノミクスにしても、巨額資金を持つGPIFには何かと介入したがる、片山財務相も例外ではないようだ。


今後、GPIFが独自の判断で運用方針は決定していくのだろうが、運用環境が大きく変化した現在、アベノミクスの方針を変更するチャンスのように見える。
運用環境の変化は、①日本国債の利回りが10年債で3%近くまで上昇してきたこと、②円安進行が長期化し国民経済への悪影響が大きくなっていること、③国内産業を育成していく上でも国内投資を増やす高市さんの政策が挙げられる。

①に関してはデフレからインフレへと転換したことで、国債の金利が魅力的な水準に上昇したことで円債へのウェートを引き上げるべき局面のはずだ。
日銀が国債保有を減額しているので、それを補う点で金利の上がった国債を買うのは意味がある。

②高市政権の円防衛策は不明確だが、輸入物価上昇による国内物価上昇を考慮すれば円安進行を止めるか緩やかにすることは重要だ。
国内への資金フローを増やし、為替を安定化することが大きな経済的な意味を持つ。

③に関しては年金運用だけではなく、企業の余剰な海外資産についてもレパトリエーション(資産の国内回帰)のタイミングにある。
国内へしっかりと投資を増やし、国内産業の将来成長を促進するのは高市政策の中心課題だ。


こうした点でアベノミクスで決められた4資産配分、日本株25%、外株25%、円債25%、外債25%という比率に変更する良いタイミングにあると思う。
GPIFの運用資産は10年の世界的な株高で当初120兆円から現在290兆円まで増えた。
もし1%のわずかな運用比率の変更でも約3兆円の売買が発生する。
外株と外債を5%づつ減らせば30兆円の円買い要因が生じる、さらにそれを元に国債のウェートを10%増やせば30兆円の国債の買い要因となる。

年金資産だけでなく、企業にも長年蓄積してきた海外余剰資産がある。
これを国内へ回帰させる(レパトリ)は円安を抑制する。
レパトリ減税で後押しすればいい、多くの企業が保有する使われていない海外預金などを国内に再投資する道を開ける。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
温泉三昧の旅(4)途中下車なら「玉子湯」

IMG_3747


東北新幹線に乗る時、福島駅で途中下車する。
福島駅から送迎バスが出ている玉子湯に行くためだ。
福島交通のバスもあるのだが、この送迎バスが日帰り温泉客にとっても便利な無料サービス。
途中下車でひと風呂浴びたい時には最高の場所だ。

前回訪問時は冬で玉子湯で2連泊したが、これがとっても素晴らしかった。
玉子温泉の風呂は、内湯の他、二つある雪見の露天風呂(野天岩風呂)だが、何よりも良かったのが茅葺きの湯小屋「玉子湯」だった。
150年の歴史を持つ温泉、その中でも最も歴史があるのがこの茅葺きの湯小屋だ。

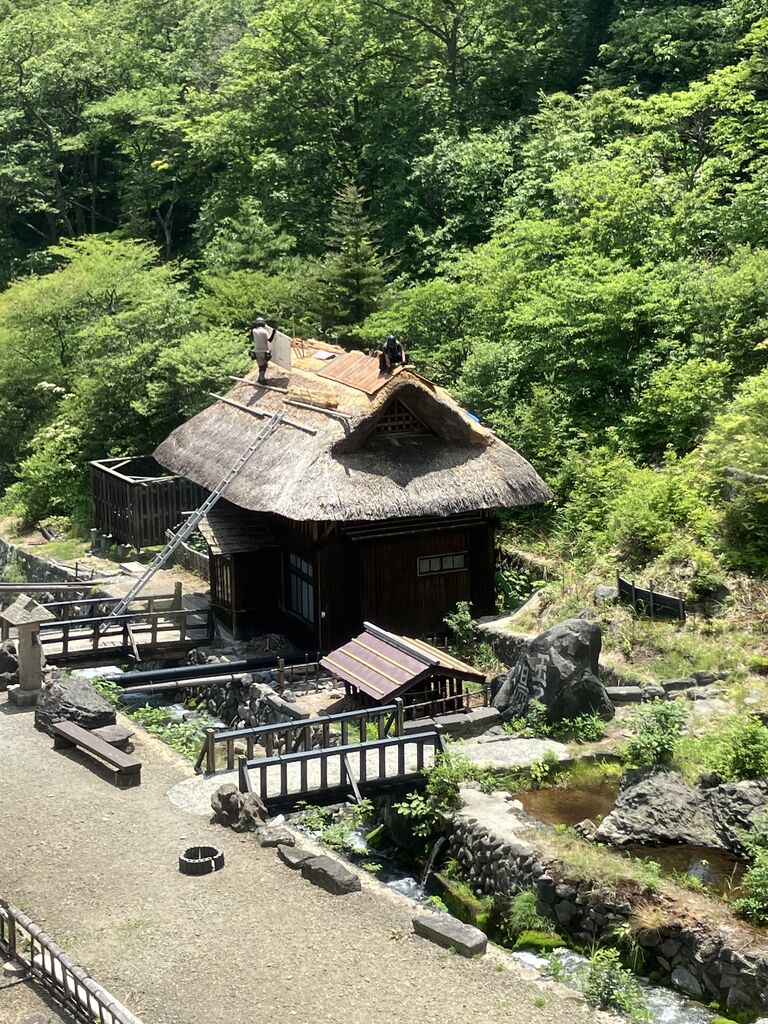
しかし、今回の途中下車では、上の写真の通り、茅葺き屋根の葺き替え中。
もう1ヶ月もこの湯小屋、野天岩風呂も現在使用できない。
とても、とても残念。
内湯の「仙気の湯」だけしか入れない。

入浴料もいつもの1300円から500円に値下げされていた。
外の露天風呂や湯小屋に入れないために割引きになっていた、良心的な温泉宿だった。

上の写真が屋根の葺き替え中の湯小屋
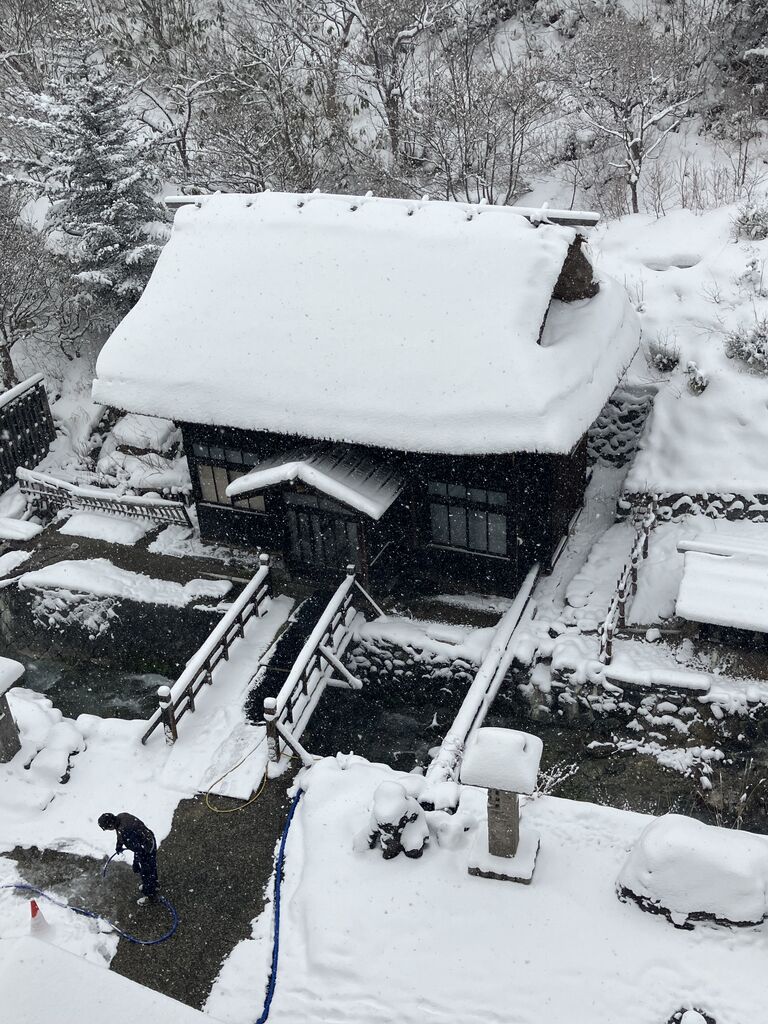
下の写真は前回泊まった時の湯小屋。
やっぱり冬の玉子湯、雪見の湯が最高だったなぁと思う。

IMG_3700


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
皇室典範議論の不思議(3)天皇制と憲法

スクリーンショット 2026-07-08 8.21.45


皇室典範の改正案が衆議院で可決され、参議院でも可決されてしまった。
でもこの改正案は「男系男子」のみが天皇になるという自民党麻生派の主張が強すぎる。
国民との乖離は、極端に言えば、天皇の親戚になりたい麻生氏と一般国民との乖離だ。

野党が何を質問しても自民党はストレートに答えず、「2600年続く皇統の重みを考えれば、男系男子のよる皇位継承は守る」と言う。
2600年前なんて紀元前500年、日本列島は文明がない野蛮な文明以前の時代だった。
卑弥呼よりも数百年前で、縄文時代の末期(弥生時代の初期?)だ。
国家もない時代、神話の時代なのにリアルな天皇がいるわけがない。
日本書紀の神武天皇だが、神話そのものだ。

皇紀2600年を盛大に祝った大日本帝国憲法の時代に戻ってしまったかのような木原氏の説明だ。
大日本憲法下の軍国主義を思い出す人も多いのじゃないかと思う。
自分で変な事を言っていると感じないのだろうか?
この21世紀、AIの時代に大日本帝国憲法みたいな発言するオッサンって何なのだろう???


皇室典範といえども、上位法は憲法だ。
憲法で天皇制が規定され、その詳細が皇室典範で規定されると考えるのが普通だと思う。
その憲法で天皇は象徴として、国民の人権や男女同権も規定されている。
その下位にある皇室典範は、上位法である憲法の範囲にあるはずだ。
その憲法で天皇の象徴、男女同権が規定されている、ということは、その下位にある皇室典範でも男女同権でなければならないのじゃないだろうか?
法律の専門家に是非、聞いてみたい点だ。


欧州のロイヤルファミリーでは、王様の第一子が次の王様になる。
国家の品格を代表する王様として、十分な教育や経験が与えられるが王様の第一子だ。
また、欧州各国のロイヤルファミリー間では幼い頃から交流があり、お互いのケミストリーが合っていることも国家の品格を維持する上で重要なのだろう。

日本の皇室でも女性皇族を男女同権で扱うべきだろう。
今回の案で女性皇族が結婚後も皇室の残るとされているが皇位継承権はなさそう。
そもそも男系男子の皇位継承そのものが問題で、これでは皇族数は増えるかどうかさえもわからない。
養子を迎えたところで男の子が増えるとは限らない。
逆に女性皇族にもその子供にも皇位継承権があれば、無理して養子を取る必要はないぐらい皇族は増えていくだろう。
男女差別をなくせば、皇室に残る女性皇族の配偶者や子供も皇室に入り、生まれた子供全員が皇族となり皇位継承権を持つ、結局皇位継承が安定化する。

改正法が通っても、将来、誰が皇位継承できるか全くわからない。
次世代の皇位継承者が秋篠宮の長男悠仁親王だけしかいない状態は変わらない。
15歳以上の旧宮家の養子をとって結婚して息子ができてから初めて皇位継承者が増える、でもそれがいつかはわからない。

今上天皇にとって赤の他人の子供が後の天皇になるって不思議な皇室典範だ。
「男系男子」というよりも「赤の他人」の皇位継承になるのは間違いない。
高市さんも内閣支持率が急低下する可能性を見ているのだろうか?
それよりも男系男子が重要なのだろうか?


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村  
超ハイボラ市場の恐怖(2)日本の過大な仮需

日本のマネタリーベースと日経平均
スクリーンショット 2026-07-04 11.32.54


6月29日に「超ハイボラ市場の恐怖」というブログを書いた。
韓国KOSPIのレバレッジETFが急膨張しているため、サムスンとSKハイニクスでウェートの半分あるKOSPIの値動きが非常に荒っぽくなる。
これが投資家の恐怖心を煽り短期で利益確定に動かす、短期売買が中心に市場になり、さらに値動きが激しくなる、というボラティリティが増幅されていく。
すでに1日の値動きで10%近い変動を示す半導体株が日米韓で多く見られる。
「超ハイボラ市場」に入っている。


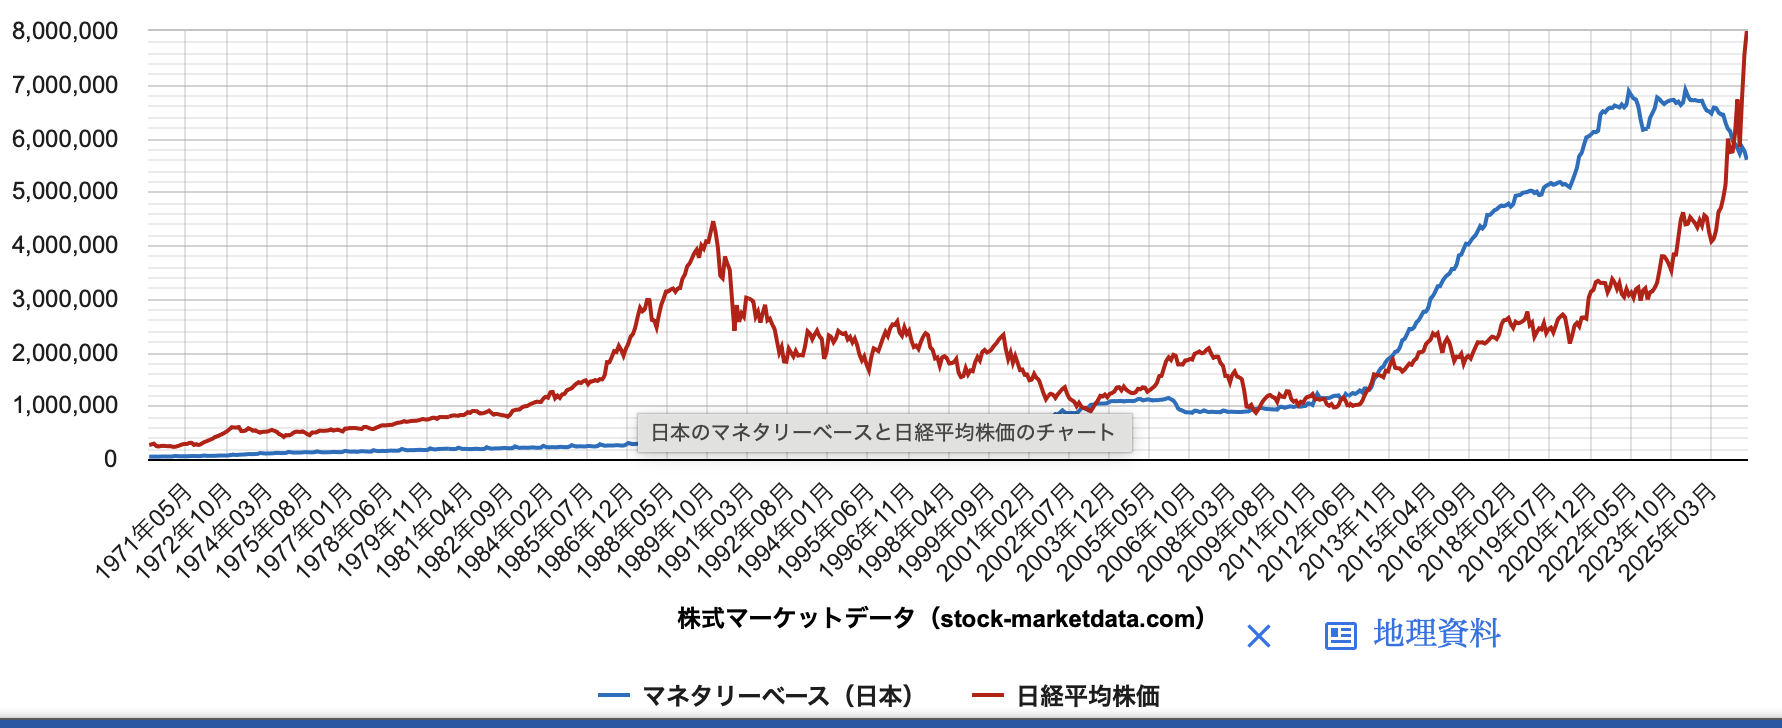
ハイボラは単に市場での話だけではなく、日本経済指標からもレバレッジが高い状態が説明できる。

上のチャートはマネタリーベースと日経平均を比べたものだが、今年に入って日経平均が急上昇しているが肝心のマネタリーベースは大きく縮小しているのが分かる。
なにかしらの投機的なマネーの増殖、「多くの投資家がレバレッジをかけて(借金して)経済活動を行う」という姿を感じ取れる。


マネタリーベースは馴染みのない言葉かも知れないが、意味は簡単で日銀が金融調節で市場に直接出しているお金の総額だ。
日銀が意図して市場に供給しているお金であり、マネタリーベースを元に銀行が貸出したり運用したりしてお金の総量が増幅していく、それがマネーストックとして数字に現れる。
簡単に言えば、日銀がコントロールするお金(マネタリーベース)✖️信用創出(貸出し)がマネーストック(市場で動いているお金)となる。

今年に入ってマネタリーベースが559兆円(6月)と、24年4月のピーク689兆円から18.8%も減少している。
これは日銀が利上げ局面に入ると同時に、通貨供給を絞ってきている証拠だ。

しかしながら、世の中にはお金が溢れかえっている。
都心のマンション価格も平均で1億円超える上昇、日経平均も年初から3割も上昇、どう見ても資金需給がタイトになっているようには見えない。


これはどうしてだろう?

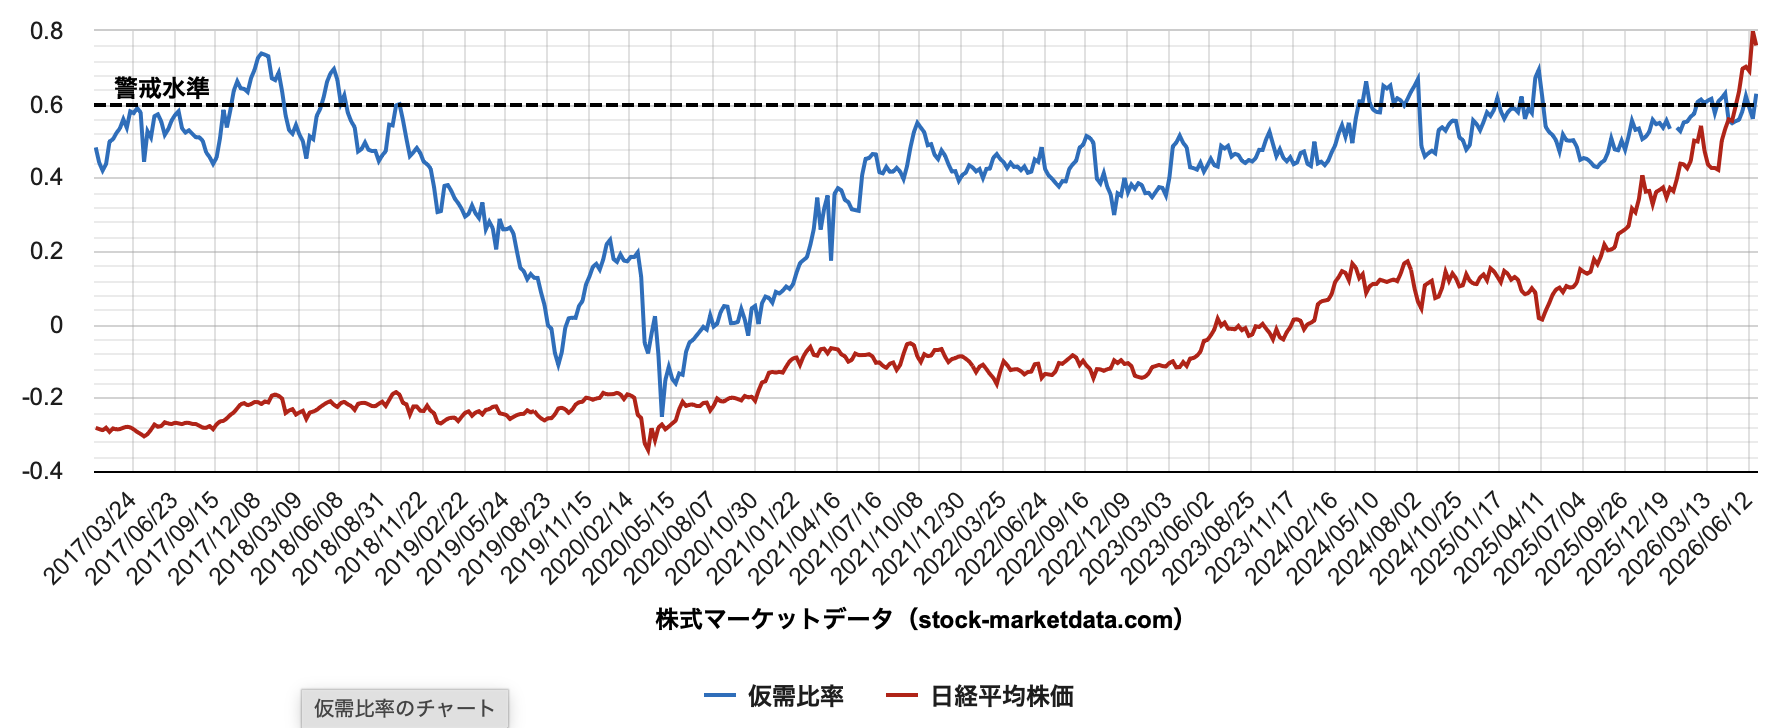
下のチャートは株式市場の仮需比率(仮需➗全体の売買)と日経平均を比べたものだ。
この6月末には0.62%と0.6%の警戒水準を超えてきた。
株式市場の仮需は信用取引残高と裁定取引残高から計算されるが、現物株を現金で買う場合以外を「仮需」としている。
実際は銀行から借金して株式を買っている場合もあり、実際の仮需はもっと大きいはずだ。
市場の中で仮需が大きくなればなるほど市場のボラティリティが上がる。

スクリーンショット 2026-07-04 12.31.00


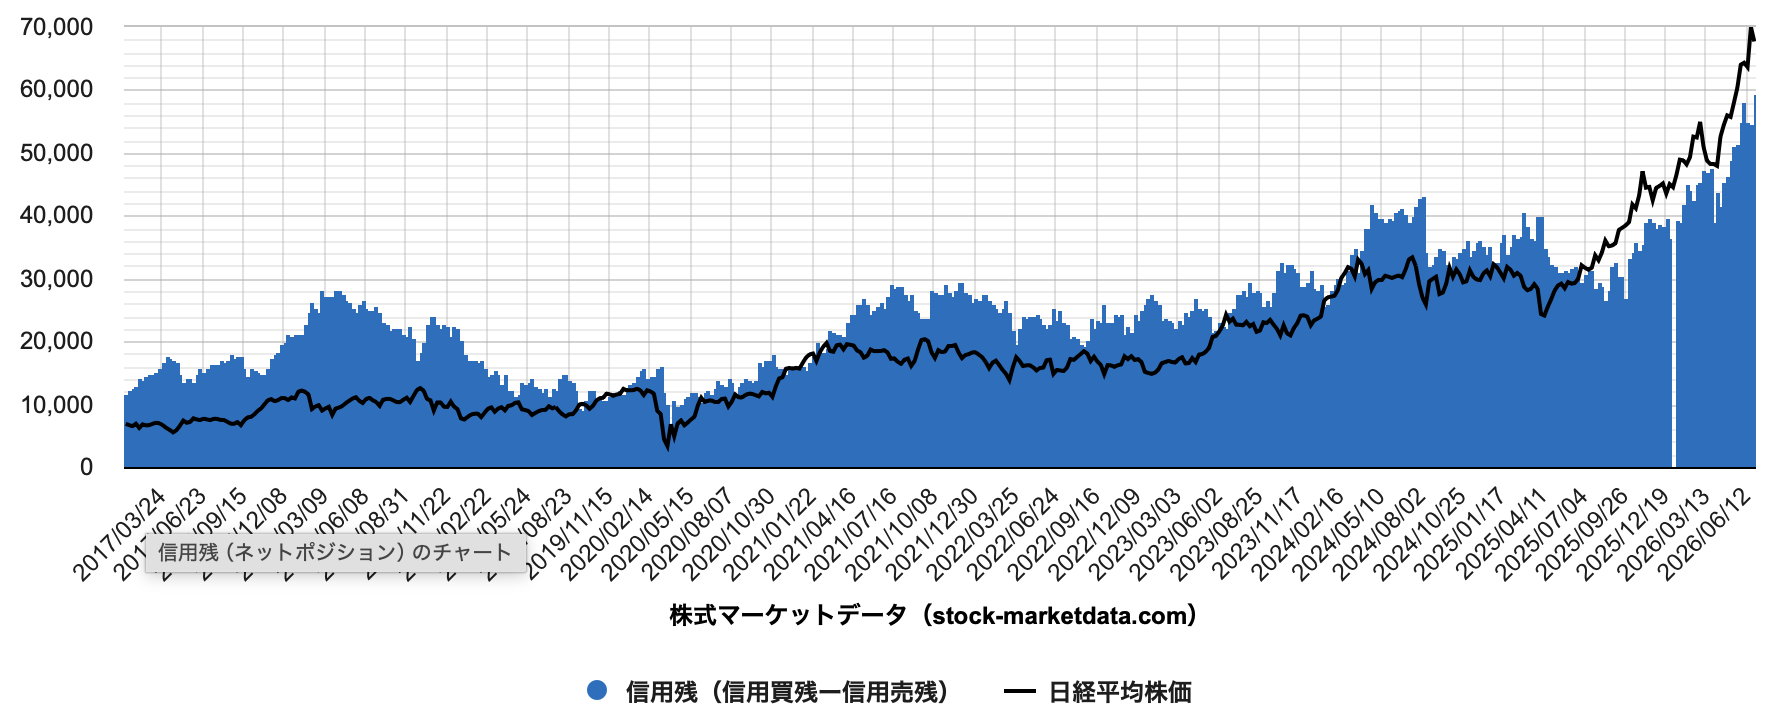
ここもとの仮需の拡大は、主に信用取引が急増していることが原因だ。
信用買残はなんと7兆円を越え、歴史的なピーク水準に急増している(下のチャート)。
AI相場は大きな時代背景を持つ壮大な物語だが、投資家があまりに前のめりで借金をして株を買い進むと、市場のリターンリバーサルを引き起こす。

信用買い残と日経平均
スクリーンショット 2026-07-04 11.27.20


韓国のレバレッジETFが上場してから急速に残高を増やした事例を取り上げたが、レバレッジとは借金をテコにした資金の増幅であり、日本の信用取引も、韓国のレバETFも、米国のマージン取引もリスクを過大に取るという意味では全く同じだ。
その過大なレバレッジが今、世界中で積もり積もっている。
これが逆方向に向いた時、巨大なレバレッジ(借金)が逆流を引き起こす可能性もある。

値動きが荒い市場では、わずかなニュース、例えば「メモリー価格がちょっとだけ下がった」とか、「ハイパースケーラーの設備投資が来年若干減額するかも」といったもので株価が大きく下落する可能性も否定できない。
バブルは「アリの一穴」で崩壊するものでもある。
投資家はレバレッジに注意しておくべきだ。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村  
女優さんって特別な人間なの、佐藤二朗さん?

スクリーンショット 2026-07-14 8.51.07


ドラマの撮影で、女優さんの身体に接触したとしてハラスメント扱いになっている俳優・佐藤二朗さん。
女優さんはよく知らないが、コミカルな演技の佐藤二朗さんは好きな俳優の一人だ。
お笑いの松本やSMAPの中居とは違い性的なスキャンダルではない。
それでもハラスメント問題でなんかややっこしいことになっているらしい。

ニュースを読んだ範囲では単なるすれ違いなのだろう。
あらかじめ身体接触を禁止としていた女優さん、その伝えなかったテレビ局、演技の最善と尽くしている俳優さん、それぞれのすれ違いでハラスメントになっているようだ。
ハラスメントは現代では許されない行為となっているだけに複雑なのだろう。
部外者からはなんとも言えない微妙な問題だ。


そもそも芸術?の場では人間の奥底にある情念が描かれ、当然のように女優さんは脱ぎ、画家は裸のモデルを使い、これを表現をしていく。
これが芸術では普通、有名な画家の絵でも裸婦が多く描かれるし、映画でも女優さんが脱ぐことは多かった。
女優やモデルは特別で、脱いでもへっちゃらなのかと思っていた。

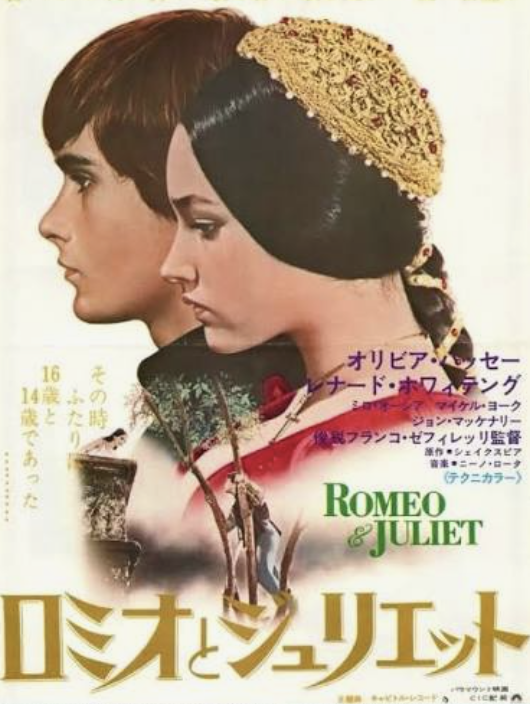
筆者が少年だった頃、話題になった映画が「ロミオとジュリエット」だ。
シェークスピア劇を映画化した作品だが、当時少年であった筆者はドキドキした。
不仲な名門の家の娘とそのライバル家の息子の愛の物語だが、映画の一シーンでロミオがジュリエットの部屋を夜這いし、二人がベットインするシーンがあった。
そこではロミオも裸で、ジュリエットの裸もスクリーンに出てくる。

両家の対立の中で純粋な愛を貫く二人が、薬を使って一時的に仮死状態になることで生まれ変わろうとするものの行き違いで最後は二人とも自殺してしまう悲劇の物語で、シェークスピアの描くオセロやハムレットなどと並ぶ「悲劇」の一つだ。
この物語の中で若い俳優たちが裸になる意味があったのかどうかは定かではない。
映画関係者が人気を取ろうとしただけかもしれない。


印象的だったのは、その後数十年も経ってから、この女優さんが「この映画でメンタルを壊した」と本音を明らかにした。
まだ10代の若い女性だった女優さん、この映画が大きなトラウマになったと告白した。
いかにプロの女優さんでも、自分の裸をスクリーンにさらすのは大きな心理的な圧迫になるということなのだろう。
これは他の女優さんでも全く同じなのではないだろうか?

翻って、日本のテレビドラマでも身体的な接触がトラウマになるという女優さんがいてもいいと思うし、全く不思議じゃない。
その女優さんはこの男優さんに触られたくないと思ったら声に出す、これが大正解だ。
女優さんだってそれぞれ人権を持っている。
その人権を無視して身体的な接触を強制することは許されることじゃない。
たとえ仕事欲しさにOKしたとしても、心理的な圧迫は変わらないしハラスメントになるだろう。

芸術の表現も時代とともに変わっていく。
昭和の風呂屋さんが舞台のドラマで、女子風呂が出てきて多くの女性の裸で映っていた。
今の世の中ではそんなの異常でしかない。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   

路線価の上昇はJリートNAVの増加


スクリーンショット 2026-07-11 11.14.54


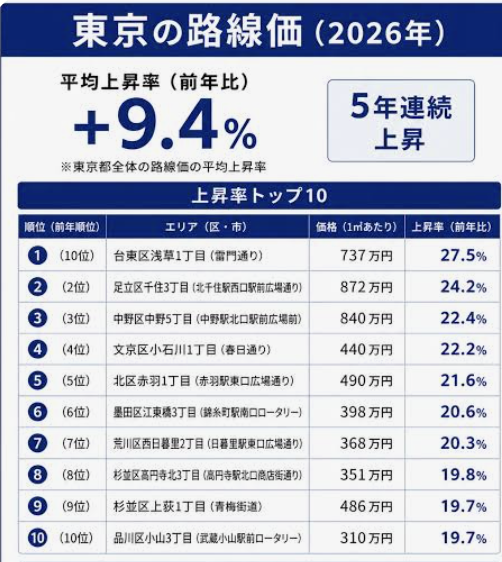
路線価が公表された。
今年は全国平均で+2.9%、東京では+9.4%、5年連続での地価上昇となった。
人口減少の日本でこれほど地価が連続して上昇するとは思っていなかった。
日本がデフレからインフレに移行したのが最大の理由かもしれない。

現代の土地価格(路線価も)は土地から上がる収益をベースに形成される。
地価が上昇するってことは、その土地の収益性が上がっているというわけだ。
ここ数年ではスキーリゾートの開発で北海道ニセコの土地が上がり、半導体工場の稼働で九州熊本の土地が上昇したが、これらも結局のところ土地の収益性が上がったことが背景にある。


東京の路線価はさらに凄いことになっている。
2022年から2026年まで連続上昇、この間の地価上昇は合計で31.8%になる。
5年で3割の上昇、株価に比べれば大したことはないが、株価と違って下がらない。

路線価の上昇は相続税評価額につながり、都心では相続税の支払いが家計を圧迫する。
筆者の住む場所もどんどん地価が上がり、今年の路線価は90万円/㎡まで上がった。
これだとちょっと厳しい、簡単に死ねない、家族に相続税の負担を掛けてしまう。
地価上昇は個人的には全く迷惑でしかないが、Jリート価格には大きくプラスになる。


地価上昇はJリートのネット・アセット・バリュー(NAV)に大きく影響する。
下の表はいつも使っているJリートの分析表だが、今回は東京の路線価の前年比を比べてみた。

REIT指数利回り分配金増加率NAV倍率NAV増加率路線価
21末20663.6374.8+1.01.141812+2.6−0.8
22末18944.0676.9+2.80.971952+7.7+1.5
23末18064.3678.8+2.50.892030+4.0+3.6
24末16525.1585.1+7.90.802066+1.7+5.3
25末20134.5691.7+7.70.952118+2.5+8.7
26/618055.0991.9+0.20.842148+1.4+9.4
単位:利回り・増加率・路線価は前年比%
分配金・NAVは利回りやNAV倍率から逆算し各年末の上昇率を計算。路線価は東京地区。

JリートのNAVは保有不動産を不動産鑑定士が評価した価格を合計した数字で、当然のことだが、鑑定士は路線価を参考にしている。
過去5年で都心の路線価が3割上昇したが、Jリート全体のNAVも5年で18%上昇している。
両者の上昇率が完全に一致するわけではないが、Jリートの保有資産の半分は東京地区に集中しているので路線価の上昇がNAVを押し上げているといえる。

一方、分配金は過去5年で22%増加している、順調な分配金の増加トレンドだ。
しかし今年はJリートの公募増資が増えているので、その分、口数の増加による希薄化が影響し分配金の伸びは鈍化している。
それにしてもNAVが年換算で3%程度(半年で+1.4%)伸びている、これはJリートの資産価値の増加としてソコソコの評価ができる。

今年のリート価格の停滞もあり、分配金は利回りこそ5%台で過去5年で最高の利回りになっている。
今後のポイントは、地価上昇が賃料の値上げにつながるかどうか、上昇した物件の売却で譲渡益を増やせるかどうか、など分配金の増額だろう。
多少時間がかかるにしても契約更新ごとに賃料の増額改定が行われる可能性が高い。
だとしたら、分配金の伸びも時間がかかるものの期待できる。


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
温泉三昧の旅(3)乳頭温泉めぐり、孫六、黒湯

image


乳頭温泉郷では「温泉めぐり」のチケットが2500円で販売されている。
7つの温泉がある乳頭温泉を「湯めぐりバス」が定期的に巡回し、そのバスを使って7つの温泉巡りをするという周遊券だ。
日帰りで入湯すると一カ所700円程度かかるので、7つの温泉を2500円で回れれば割安だ。
しかもバスも乗り放題で、有効期間は1年間もある。
そこで「温泉めぐり」を購入して、回ってみることにした、

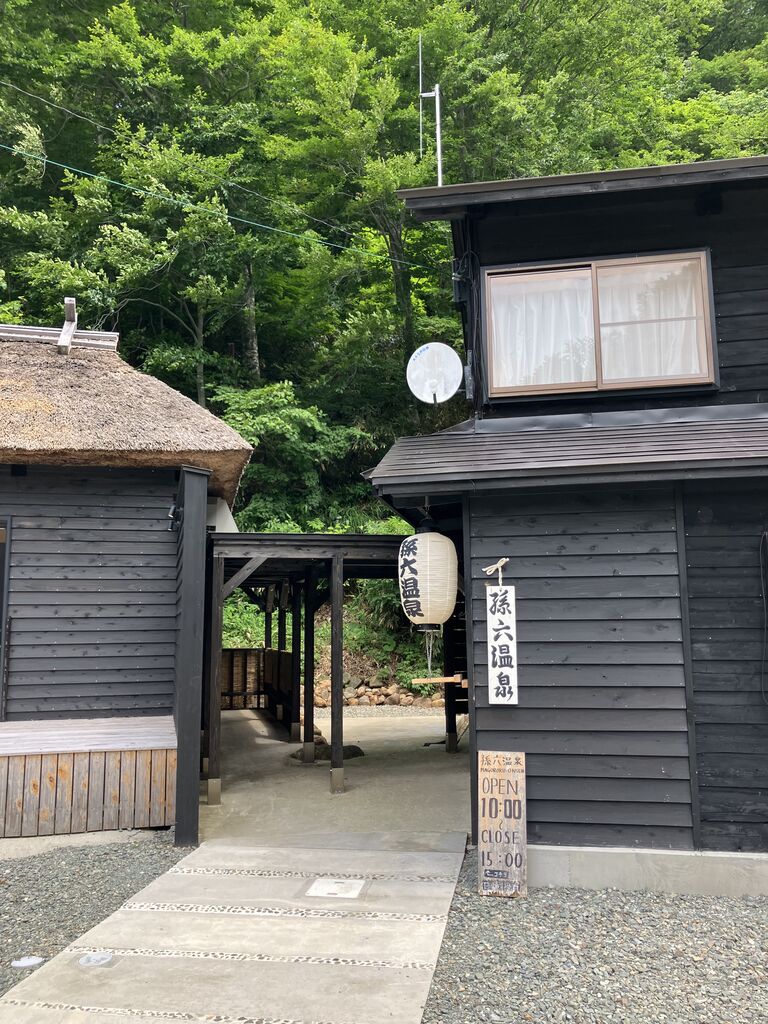
まずは孫六温泉。
ここは乳頭山の麓、乳頭温泉の一番奥に位置している温泉だ。
この上の写真は孫六温泉の入り口だが、リニューアルされ黒で統一され、宿泊棟と食事ができるレストラン棟がある。
IMG_3770


ここにはサウナや露天風呂があるが、このエリアは男性も女性も「湯浴み着」を着用して入る。
日本の混浴温泉もだんだんこうした「湯浴み着」を着用したタイプに変わっていくのだろうと思う。
「湯浴み着」で温泉に入っても湯を汚すことはないし、男女の差別をする必要もなくなるからだ。

ここ孫六では通常の内湯が温泉巡りの対象で、サウナ露天風呂のエリアは別料金だった。
しっかりと営業利益を上げる仕組みになっている。
通常3000円で、温泉めぐりは2300円と700円引きになる。

温泉は透明なアルカリ性のナトリウム温泉。
肌がツルツルになると言われている。
サウナは円筒形の小型で二人も入ればちょうど良いサイズ、外に樽のような水風呂、デッキチェアがありサウナで火照った体を冷やしリラックスできる。


孫六温泉の近く、歩いて2分ぐらいのところに黒湯温泉がある。
黒湯は標高が一番高く、源泉がボコボコ音を立てながら出ている。
規模は違うが、箱根の地獄谷、玉川温泉の源泉、登別の地獄谷のような雰囲気だ。
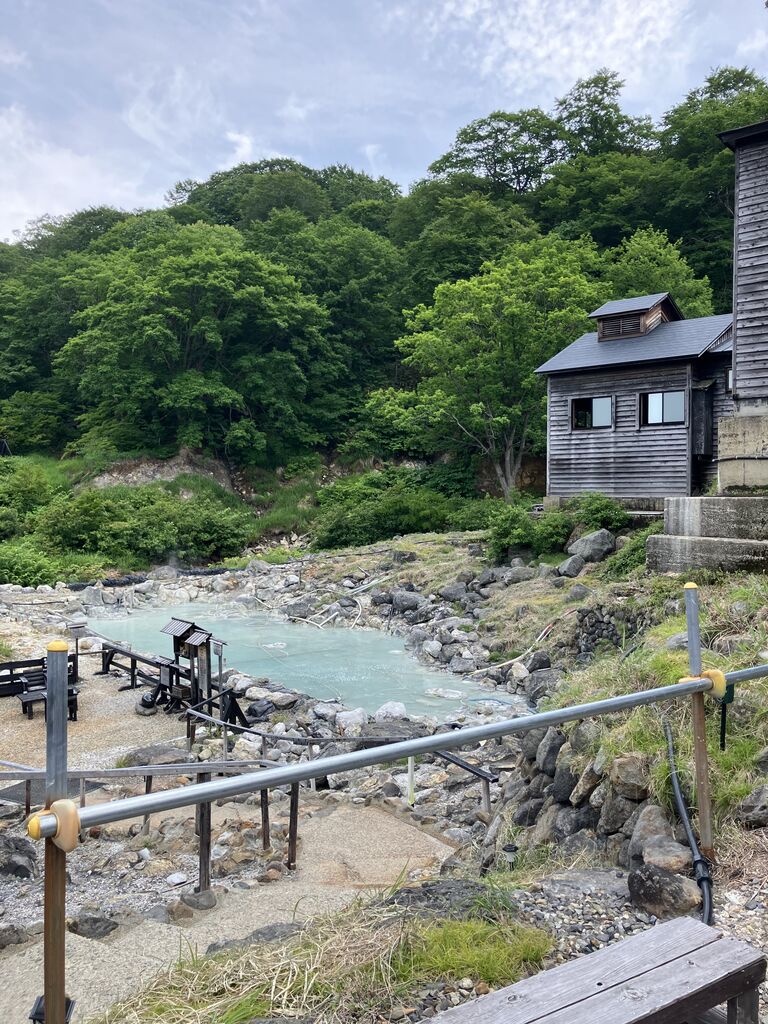
下の写真のような雰囲気で、温泉は乳白色の酸性硫黄泉で湯治場の感じが強い。

IMG_3772


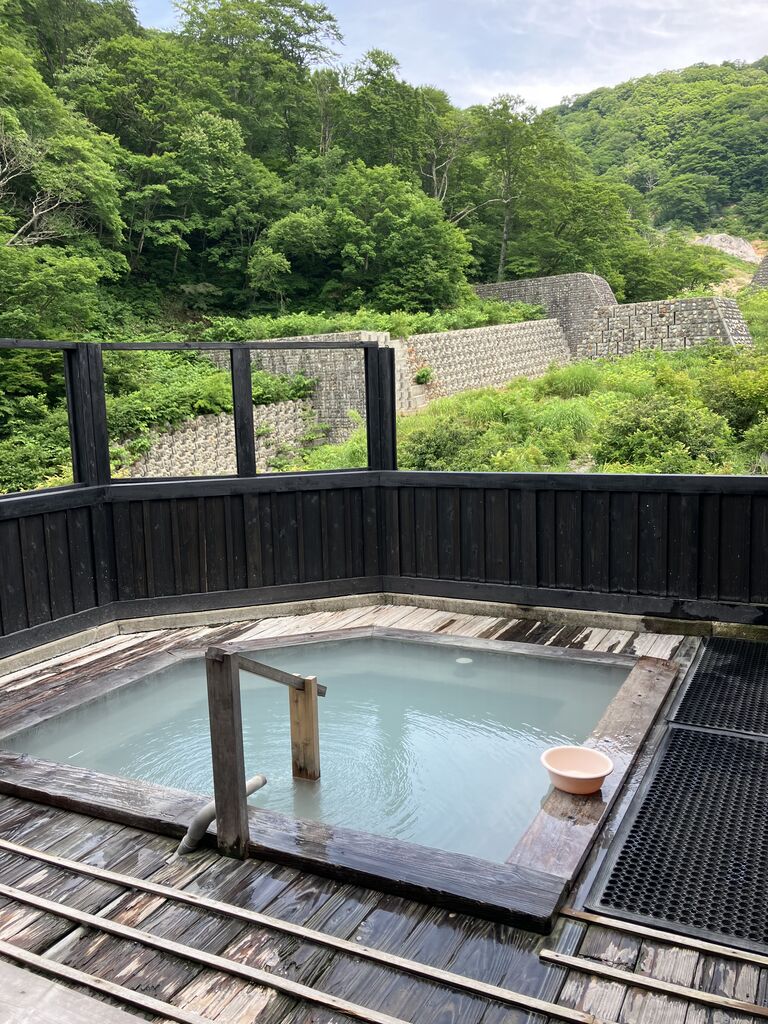
黒湯の露天風呂は下の写真のような感じ。
奥の木々と乳白色の露天風呂、こんな風呂に浸かっていると時を忘れる。

IMG_3774


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村  
二つの懸念、高市の財政とウォーシュの引き締め

10年日米金利差とドル円
スクリーンショット 2026-07-08 11.59.50


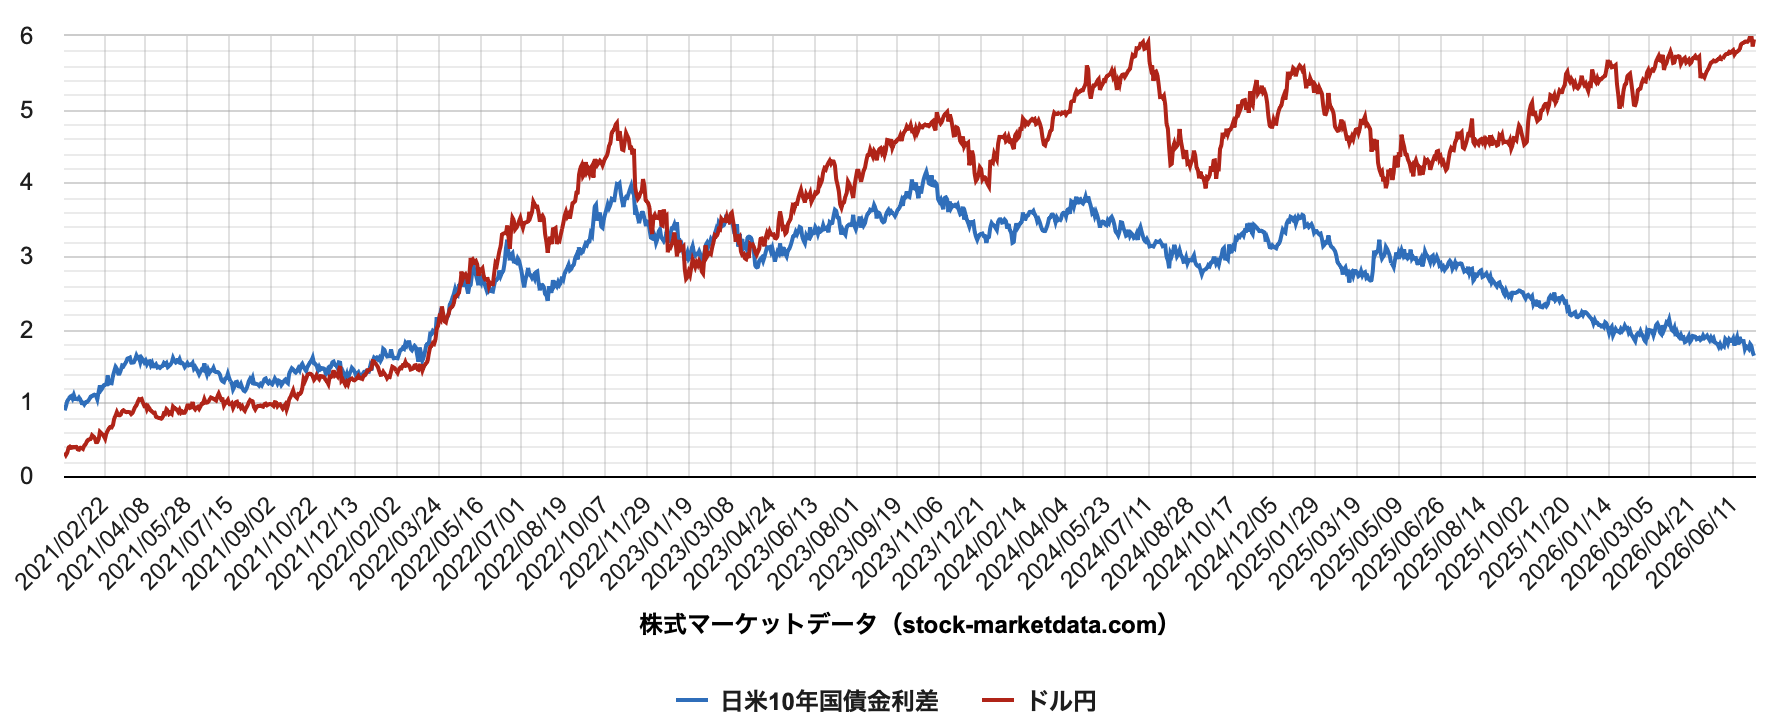
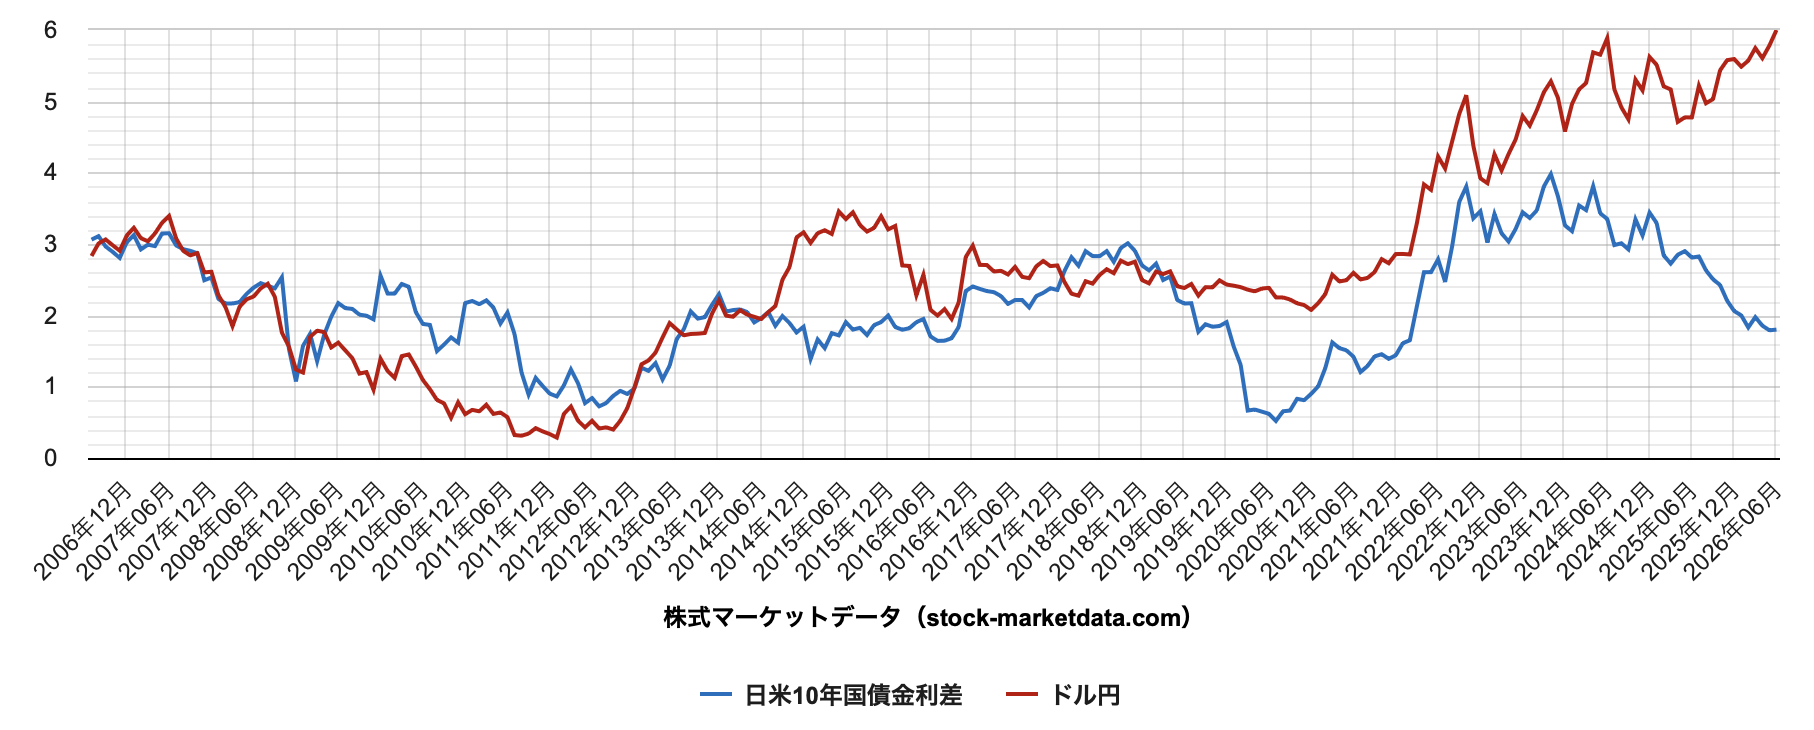
日本の10年債利回りが2.8%台に上昇し、国債暴落の懸念が強まっている。
その背景には、財源が明示されずに「消費税減税」「補助金」「骨太方針」と立て続けに財政拡張策を議論し、将来の国債需給に大きな不安定要因となっていることが挙げられる。

長期国債が売られ続け、10年債利回りが3%に接近、これにつれて日本円もダラダラと売られ続ける。
株式市場が堅調なので「日本売り」という感じが出ていないのがせめてもの救いだ。
この結果、10年の日米金利差は一段と縮小し2%を切り1.67%、それでも円安が変わらない。
これは金利差の縮小は主として高市財政が理由なので、為替は金利差が縮小しても円安が続く。


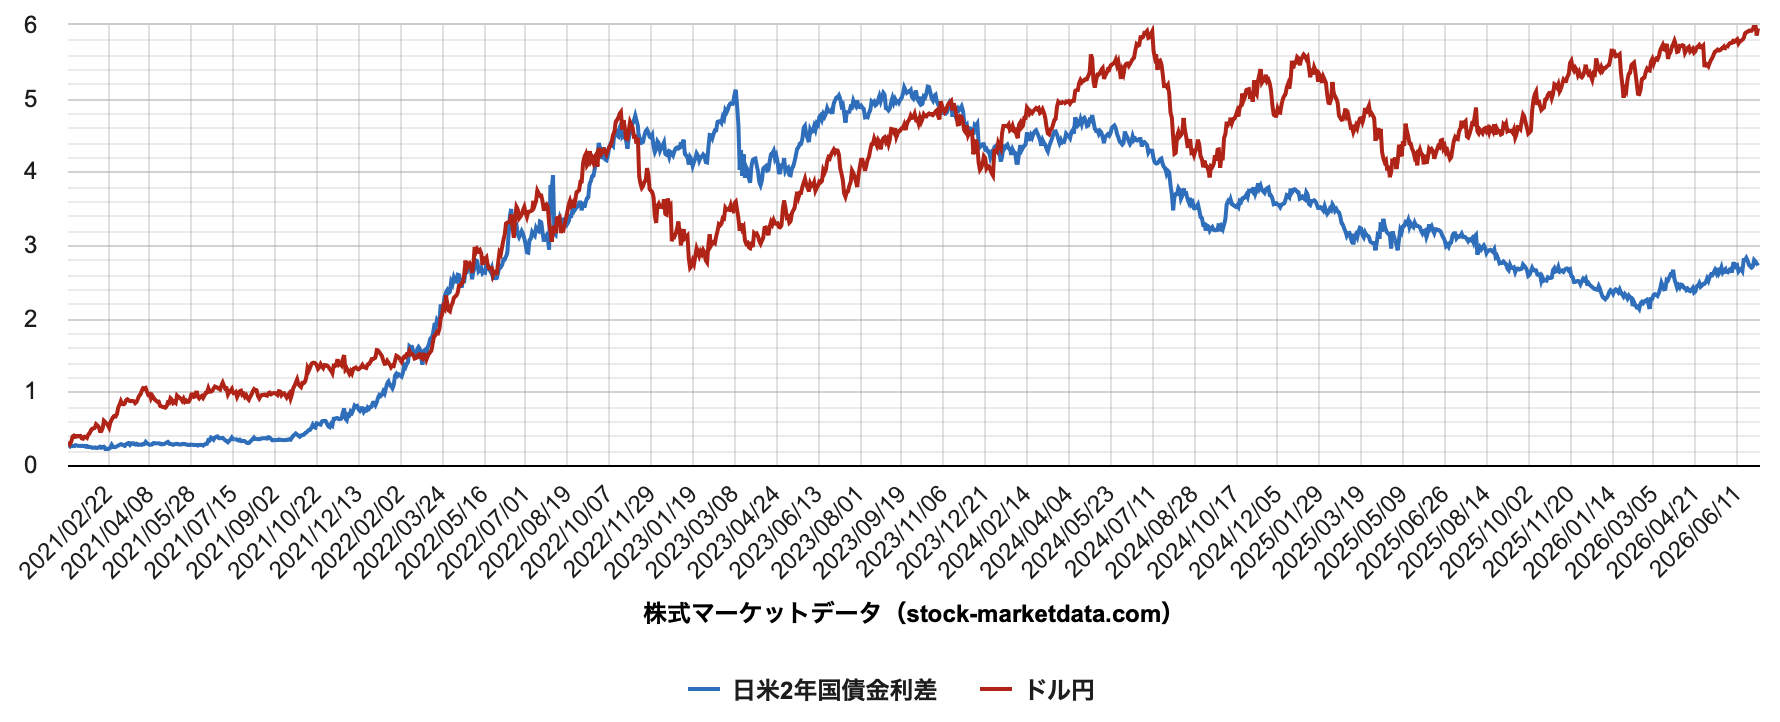
しかし、短期債、2年債利回りとなると、景色が全く違っている。
下のチャートは2年日米金利差とドル円だが、ここ半年、2年金利差が徐々に拡大している。
ここが長期金利差と全く異なり、短期金利差の拡大がキャリートレードを刺激し、投機筋の円安ポジションを拡大する主要因だろう。

2年日米金利差とドル円
スクリーンショット 2026-07-08 11.58.59


米国債のイールドカーブ、2年、10年、30年
スクリーンショット 2026-07-12 11.06.11


米2年債、10年債、30年債のイールドカーブだが、明らかに2年債利回りの上昇が急だ。
2月の3.3%から直近4.2%まで90bpの上昇した一方、10年債利回りは4.0%から4.5%に50bpの上昇に過ぎない。
FRBのウォーシュ氏はインフレへの警戒を強めているが、短期債市場はこのFRBの懸念を織り込んで動いている。
この米短期金利高ー金利差の拡大がドル円相場を円安方向に動かしている主因と見られる。


高市政権の財政不安、米国の利上げ懸念、この二つが解消されない限り、長期の金利差が縮小し、短期の金利差が拡大する状態が変わらずこのまま円安傾向が続く。
介入だけでは変わらないし、この状況を変える決定的な要因は今のところ見当たらない。
現在は株式市場が堅調で、日本株が「日本売り」」を回避している。
でも、今後の日本株が調整に入ると「日本売り=株安+債券安+円安」を考える必要が出てくる。
頭の片隅には入れておきたい事実だ。

米企業はこれから決算発表が始まる。
業績自体は好調を続けるだろうが、筆者が注目するのはハイパースケーラーのキャッシュフローの財務状況と外部資金調達による負債の増加、さらにプラーベートクレジットの簿外債務がどうなっているのか、などを注目している。
メタやオラクルは財務の悪化を避けるためにプライベートクレジットを使って簿外債務を増やしているという観測も出ているからだ。

NYダウQ/QS&P500Q/QNASDAQQ/QR2000Q/Q
2026/07/2556.797.2%344.226.2%1087.482.6%91.09-13.0%
2026/06/2421.073.0%332.756.9%1061.885.1%96.64-6.7%
2026/05/2418.142.0%332.574.3%1117.7410.1%102.85-10.4%
2026/04/2384.2712.9%324.114.3%1059.747.5%104.76-5.9%
2026/03/2350.411.5%311.320.6%1010.793.3%103.62-6.9%
2026/02/2370.6612.7%318.723.8%1015.626.2%114.854.6%
2026/01/2110.920.8%310.622.5%986.167.2%111.2810.9%
2025/12/2108.841.6%309.3415.3%978.7421.4%111.3239.5%
2025/11/2103.271.8%306.9717.2%956.1225.8%109.8337.7%
2025/10/2094.911.5%302.9215.0%919.6919.3%100.3324.3%
2025/09/2075.94-1.4%268.390.8%805.883.9%79.78-2.7%


PER・PBRなどのバリュエーションを実戦でリターンを上げることを主題として解説した本
実戦的バリュエーション

https://www.amazon.co.jp/dp/B097MY83XZ/ref=cm_sw_em_r_mt_dp_BMX1VST198R56XWPHT2S

過去の株価というだけのでチャート、これを市場心理の分析道具として実戦で使うことを目標に解説した本
チャートの達人

https://www.amazon.co.jp/dp/B08G8MD1YY/ref=cm_sw_em_r_mt_dp_Uy5tFbPATARV5


正確なパフォーマンス計測から運用は進化する、自分の弱点の分析によって運用能力を引き上げる本
個人投資家の最強運用
https://www.amazon.co.jp/dp/B0874QPNDG/ref=cm_sw_em_r_mt_dp_U_YO9LEbX6VWKB0


ソブリンファンドや年金ファンドなど海外の巨大運用機関の訪問記、市場を理解するのに役立つ本
株式需給の達人 (投資家編))

https://www.amazon.co.jp/dp/B07VW66RCN/ref=cm_sw_em_r_mt_dp_U_5NdqDbDN159VD


需給はすべてに先行する、株式需給を分析するための基礎知識を中心に解説した本
株式需給の達人(基礎編)

https://www.amazon.co.jp/dp/B07TFM4GNL/ref=cm_sw_em_r_mt_dp_U_2UadDbTW8SSZM


にほんブログ村   
最新コメント
読者登録
LINE読者登録QRコード
楽天市場
プロフィール

kabusanjin

株式需給の達人(おもしろ相場格言)
「酒田五法」などの相場テクニックに直結する相場格言をより多く取り上げました。 当ブログでも使った「最後の抱き線は心中もの」、「遊びの放れは大相場」、「放れて十字は捨て子線」など、実戦で使える格言を多く解説しています。 ケイ線に興味のある方、テクニカル分析に興味のある方、是非一読をお勧めします。
株式需給の達人(バリュエーション)
PERやPBRなどバリュエーションを理解し割安/割高の実践的判断の基に理論的な株式投資を解説します。 割安とは将来のリータンを示すのか、単に成長性がないというだけなのか、事例をもとに解説します。 株式投資の基礎として大切なもので、是非一読をおすすめします。
カテゴリー
RSS
  • ライブドアブログ